Robotaxi混战一年,谁都没吃到商业化红利



进入2026年尾声,L4成为业内普遍认可的、最具颠覆式的驾乘体验技术,但率先冲刺商业化的并非乘用车,而是Robotaxi。
过去十余年,全球Robotaxi赛道累计烧掉超千亿美元真金白银,可对于大多玩家而言也是有苦说不出,Robotaxi赚钱并不容易。
2026年被称作Robotaxi从技术验证走向规模化商用的关键一年。覆盖城市越开越多,付费订单连创新高,技术公司、车企、出行平台扎堆进场,赛道看起来热闹得发烫。
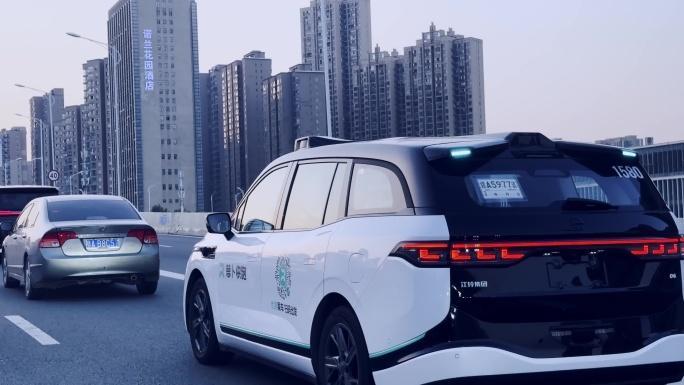
可走完一整年的混战,叠加三季度最新财报数据来看,全行业依旧没摸到大规模盈利的拐点,没有任何一家玩家率先拿到稳定的商业化红利。
多年前,Robotaxi拼技术参数和资本叙事,如今拼运营效率,从抢牌照到抢订单,Robotaxi行业的考题已经完成了一轮切换。
换个角度看,商业化慢一点不是坏事,这个行业最贵的不是钱,是信任:一次事故、一次虚报的“盈利”,都要用几年去还。
1.0硬磕技术,2.0比拼竞速
经过几年市场洗牌,Robotaxi赛道阵营已经基本定型。第一梯队为全栈闭环科技巨头,以百度萝卜快跑、谷歌Waymo为典型代表。两家企业手握算法、算力、高精地图全套自研能力,叠加品牌与流量优势,可直接完成C端商业化落地。
依托百度生态,萝卜快跑已在国内外数十城稳定运营,并顺利进入中东、欧洲市场等多个城市。Waymo完成160亿美元新一轮融资后,估值突破千亿美元。它们也是行业里为数不多,同时具备规模化订单与初步商业化验证的主力玩家。但重资产全自研模式投入高昂。
赛道中腰部主体,是以技术研发为主的垂直公司,小马智行、文远知行是核心代表。这类企业迭代灵活、落地敏捷,两家港股IPO累计融资超十亿美元,同时深耕国内与海外市场。相较于科技巨头,商业化落地压力更大,需要持续开拓新场景,分摊长期高额研发开支。
赛道近期涌现出全新入局势力。滴滴、高德、曹操出行等主流出行平台,是本轮新竞争格局的关键参与者。Robotaxi并非其核心主业,但被视作平台全新增长曲线。滴滴今年计划将Robotaxi测试范围扩容至10座城市;曹操出行提出:未来十年实现累计1000亿元无人出行GTV规模。
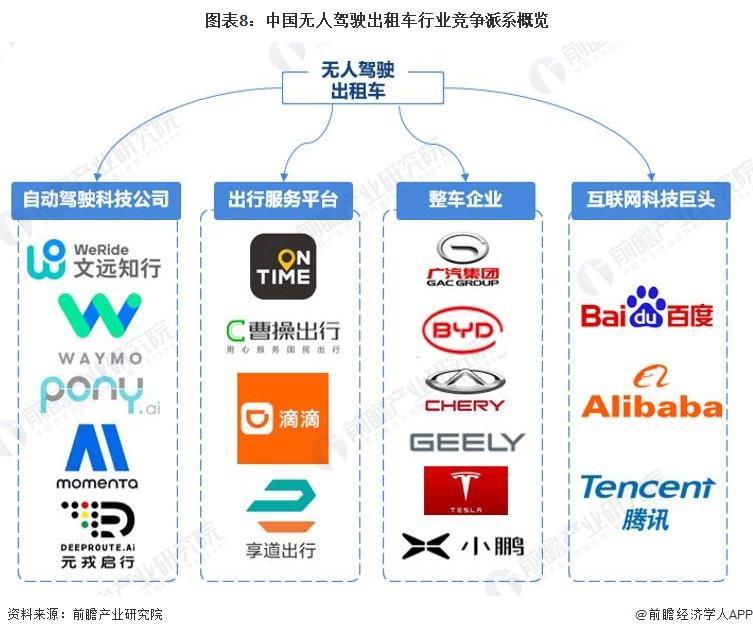
新旧势力都在杀入Robotaxi赛道,放在三年前,行业讨论的核心还是“能不能实现全无人运营”“技术渗透率能达到多少”。现在再聊,话题早就变了。技术成熟度不再是最大的壁垒,规模化运营下的成本控制与效率提升,成了所有玩家共同面对的考题。
其实这个道理很直观:当大家都能在限定区域跑通全无人运营,技术差距被逐步拉平,接下来拼的就是谁能用更低的成本跑更多订单,谁能把单车的经济模型跑正。
这也意味着,Robotaxi行业正式从1.0技术验证阶段,跨入了2.0运营竞速阶段。只是竞速的终点不是拿下更多城市、投放更多车辆,而是一张能打平的商业账本。
我们不妨先看三季度相关主要玩家交出的运营成绩单,它最先印证了行业的前进方向,也最先暴露了盈利的尴尬。
订单量持续冲高,规模盈利模型为何仍未打平?
规模增长是实打实的。百度2026年第三季度财报显示,萝卜快跑单季度自动驾驶行驶里程约3400万公里,截至10月31日累计自动驾驶里程已突破3.9亿公里,全球运营足迹覆盖30座城市。重点城市的增长尤为迅猛,深圳已成为萝卜快跑最大的运营市场之一,三季度全无人驾驶运营订单量环比增长约170%;迪拜市场同步扩围,不仅拓展了运营区域,车队规模也直接扩大了一倍。
小马智行的增长曲线更为陡峭。其三季度总营收达2.99亿元,同比增长75.2%,创下单季历史新高;其中Robotaxi业务收入1.19亿元,同比大增165.4%,乘客车费收入同比涨幅接近400%,收入在总营收中的占比从去年同期的26.3%提升至39.9%,首次和Robotruck业务体量基本拉平。截至9月末,小马智行Robotaxi全球车队规模达到2768台,正稳步向年底3500台的目标推进。
文远知行虽未发布三季度完整财报,但其公开运营数据同样保持高增速。二季度海外收入同比增长164.4%,业务已覆盖全球13个国家、60座城市,L4级自动驾驶车队规模约3400辆,其中Robotaxi超过1800辆。广州单城的单车日均订单量已突破21单,环比提升24%,核心区域支持24小时不间断商业运营。
回过头来看,真实用户付费的商业订单占比稳步提升,无人出行的服务价值已经得到市场验证。可订单涨了这么多,不少玩家还是单车盈利,行业喊了多年的盈利却始终没跟上。
核心卡点,在哪些地方?
进一步分析不难发现,成本端的变化很有迷惑性。第七代无人车的整车造价已经下探到传统出行车辆的区间,硬件成本的下降肉眼可见。
但隐性的运营成本,并没有随着车队规模扩大同步摊薄。行业通用的成本结构里,车辆折旧与运营成本各占约一半,后者包含远程接管团队、场站运维、保险、算力调度等多项刚性支出。
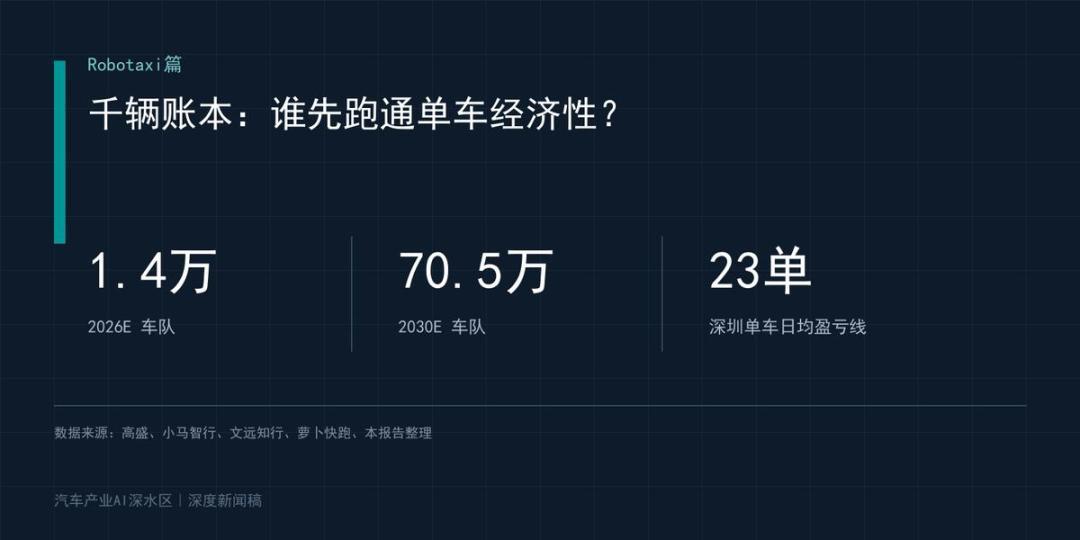
申万宏源的研报曾对不同代际车型的盈利模型做过测算,第五代改装车单车成本48万元,日均总成本575元,日收入仅240元,单日亏损超300元;到第七代量产车,单车成本降至18万元,日均总成本压缩到254元,按日均2元/公里的营收测算,单日可实现66元毛利。听起来模型已经跑正,但这只是单车运营层面的测算,一旦叠加研发、总部管理、市场获客等全口径成本,盈利依旧遥遥无期。
目前行业单公里综合运营成本仍是传统网约车的1.5至2倍。小马智行第七代车辆在深圳核心区域峰值日营收可达394元,也只能做到单城核心区域的单车盈亏平衡,距离覆盖全周期、全口径成本仍有距离。
弗若斯特沙利文的调研数据也印证了这一点,传统改装版Robotaxi单公里成本普遍在2.5元至4元之间,即便最新量产车型成本大幅下探,也只是在高密度核心区域接近打平,远未做到全场景、全区域盈利。
更棘手的还有定价端。
为了培育用户习惯、抢占市场份额,行业整体长期维持低价策略,不少城市的Robotaxi客单价长期低于成本线。用户习惯了补贴后的低价,一旦涨价订单量立刻下滑,形成“不补贴没订单,有订单亏更多”的循环。
行业普遍信奉的“规模降本”逻辑,至今没有得到验证。商业化彻底从技术命题变成了运营命题,回报周期仍没有明确的时间表。
另外有一个细节也不能忽略,监管带来的运营波动,往往有可能进一步打乱规模摊薄成本的节奏。2026年3月底,萝卜快跑在武汉出现近百辆车集体停运事件,随后三部委联合部署行业整改,监管尺度明显收紧,直接导致二季度武汉全无人订单从一季度的320万单回落至约100万单。
显然,一次技术故障引发的监管调整,就能让几个月的规模扩张成果打折扣。这类不确定性,是所有玩家都绕不开的隐性成本。
那何时可以实现全面盈利?
特斯拉可能就是最直观的参照。2003年成立、2008年落地首款量产车型Roadster,直至2020年才迎来首次全年整体盈利。十七年发展周期里,它先将单车毛利由负值拉升至20%以上,再把年产能从数千台迭代至百万台级别。单车毛利转正,仅仅是商业化起步的第一步,后续的规模爬坡、成本优化、供应链打磨,每一项难度都远超初期产品落地。
把各类因素总结下来,技术虽有较强规模效应,随着运营车辆规模扩大,底层模型、算法平台、云端基础设施能服务更多车辆,单位分摊成本会逐步降低,但若定价涨不上去,甚至面临价格战风险,以及运营节奏还会被外部因素打断,盈利模型自然迟迟跑不通。
可以预测,Robotaxi行业今后首要任务仍会是冲规模,不过这里有比技术更复杂的行业堵点。
大众开上Robotaxi的堵点,远不止部署车辆与技术本身
现在来看,技术早已不是最大瓶颈,多重非技术堵点正在拉长盈利周期。而把希望寄托在海外市场,也并非万能解药。
国内市场的内卷还在加剧。新玩家持续进场,车企系、出行平台纷纷下场,不排除用低价策略切入抢份额,头部玩家只能被动跟进,客单价持续承压,盈利节点只能一再后移。大家都知道低价换规模不是长久之计,可谁也不敢先涨价,生怕把用户拱手让给对手。
相对现实的问题是,车辆利用率有天然的政策天花板。受开放区域、运营时段的限制,Robotaxi只能在划定的试点区域内接单,晚高峰、核心商圈的订单密度足够,一到平峰时段、非核心区域,车辆空驶率就会大幅上升。传统网约车可以全城流动接单,Robotaxi的活动范围被框死,天然很难追平有人驾驶的运营效率。
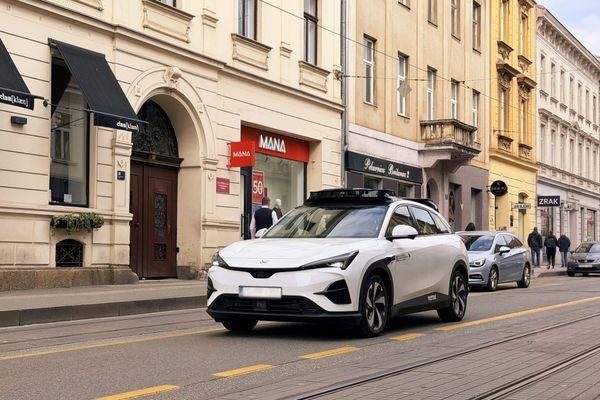
海外投放被很多玩家视作第二增长曲线,通过扩大供给反扑运营效果,但落地成利润的难度同样不小。小马智行与Uber达成合作,计划在欧洲部署超2000台Robotaxi,9月已在克罗地亚推出欧洲首个全无人Robotaxi载客测试,同时向伦敦、曼彻斯特等城市扩张 。文远知行的步子迈得更快,已在迪拜、新加坡实现商业化运营,拿到西班牙首张L4级自动驾驶乘用车运营牌照,业务覆盖13个国家。
但不同地区的数据合规要求、道路环境差异、本地运营资质门槛,都构成了新的壁垒。欧洲对数据出境、算法透明度有严苛要求,中东市场需要适配本地驾驶习惯与交通规则,每个新市场都要重新做本地化适配、申请资质、搭建运营团队。海外市场的本地化运营成本远高于国内,短期很难贡献规模化盈利。
不管国内国外,安全信任的长尾效应始终存在,舆论风险长期悬在行业头顶。美国Cruise因事故被旧金山叫停全无人运营,直接导致企业估值大幅缩水,行业扩张节奏整体放缓;武汉的集体停运事件,也让公众对无人车的可靠性产生了新一轮质疑。这种信任层面的脆弱性,是规模化普及路上的隐形门槛。
还有一个容易被忽略的问题:现在的Robotaxi盈利模式太过单一,基本只有无人网约车一条路。围绕长短租、企业通勤、景区接驳、机场专线等非通勤场景的拓展远远不足,车辆闲时的利用率挖潜不够。白天早晚高峰跑网约车,平峰时段跑企业通勤、景区接驳,夜间跑物流配送——这类多场景复用的设想,大多还停留在规划阶段,真正落地的项目寥寥无几。单一收入结构下,一旦订单波动,抗风险能力会非常弱。
一年混战下来,Robotaxi走完了从技术验证到规模试水的关键一步,却依旧没能叩开盈利的大门。
从技术上看,它已经足够惊艳:能在闹市平稳行驶,能应对突发路况,能让普通人用平价体验到无人驾驶。可从商业上看,它还像个刚走出实验室的产品,成本、定价、监管、模式,每一环都还在磨合。
没人会否定它的未来,只是没人说得清盈利到底还要等多久。接下来的赛道,大概率还是扩张与亏损并行,热闹与焦虑共存。
毕竟,一项改变出行的技术,不能靠一两年混战就能跑完商业化全程的。
本文来自微信公众号“壹度Pro”,作者:风车车,36氪经授权发布。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”