京东物流2026财年第三财季归母净利润17.05亿元,同比下降16.03%



IT之家 11 月 17 日消息,京东物流今日发布 2026 财年(2026 年 1 月~2026 年 12 月)第三财季(2026 年 7 月~2026 年 9 月)报告:
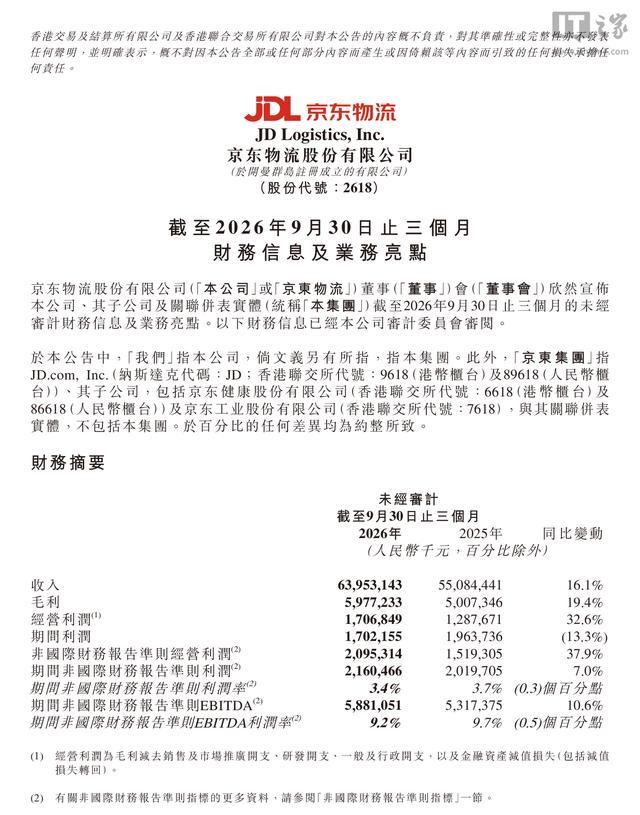
营业总收入:639.53 亿元,同比增长 16.1%
毛利润:59.77 亿元,同比增长 19.4%
毛利率:9.3%
归母净利润:17.05 亿元,同比下降 16.03%
扣非净利润:21.63 亿元,同比增长 4.09%
自由现金流:23 亿元
AI 解读
本期京东物流 2026 财年第三季度营收规模符合市场一致预期,Non-IFRS 经营利润增速受即时配送业务整合投入影响低于机构预期。
核心业绩概览
营业收入保持增长:第三季度营业收入 639.53 亿元,同比增长 16.1%;毛利润 59.77 亿元,同比增长 19.4%,增幅高于收入增速。
经营利润增长 32.6%:第三季度经营利润 17.07 亿元,高于去年同期的 12.88 亿元。毛利率从去年同期 9.1% 提高至 9.3%。
归母净利润同比下降:第三季度归母净利润 17.05 亿元,同比下降 16.03%,主要受到其他净额减少、所得税费用增加等因素影响。
调整后盈利保持增长:第三季度 Non-IFRS 期间利润 21.60 亿元,同比增长 7.0%;其中 Non-IFRS 归母净利润 21.63 亿元,同比增长 4.09%。Non-IFRS 期间利润率由去年同期 3.7% 降至 3.4%。
自由现金流改善:第三季度自由现金流净流入 23 亿元,上年同期净流入约 6 亿元。公司披露,经营活动产生现金净额约 56 亿元,扣除净资本性支出 12 亿元及租赁付款 21 亿元后,得到上述自由现金流。
业务经营亮点
外部一体化供应链客户收入保持双位数增长,客户数量与单客户平均收入同步提升。
即时配送自 2026 年 1 月起直接面向外部客户提供服务,带动其他外部客户收入快速增长。
全球化布局持续推进,海外仓配自动化升级落地,履约确定性进一步增强。
自研自动化仓储方案、无人配送车等技术产品规模化应用,外部商业化签约稳步增长。
后续展望
公司持续在技术、客户体验与海外网络建设上加大投入,短期利润增速承压,中长期规模效应与全球化、即时配送新业务的增量贡献值得关注。
风险提示:本文内容由 AI 自动分析生成,仅供参考,不代表IT之家观点。如有出入请以证监会指定上市公司信息披露平台为准。本文内容不构成投资建议,如有投资者据此操作,风险自担,IT之家对此不承担任何责任。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”