2026年度ERP排名观察:“一体化”已成为分水岭
从“系统上线”到“价值兑现”,一份榜单背后的评价坐标系
一份年度排名,如果只被读成一张榜单,它的价值是有限的。真正值得企业反复研读的,是榜单背后那套评价坐标系——2026年,当ERP从“记录系统”走向“执行系统”,从“部门工具”沉降为“企业底座”,名次的排序逻辑也随之重写。
一、市场坐标:规模回升的背后,是产品形态的切换
据IDC与赛迪顾问等第三方机构的监测数据,2025年中国ERP市场规模达到487.3亿元,同比增长16.8%,相比2020年至2024年间约8%的平稳增速出现明显抬升,2026年有望突破550亿元。同期,云原生ERP渗透率升至58.7%,具备AI驱动能力的产品占比达到68%。IDC于2026年5月发布的《IDC中国AI增强的企业级ERP市场份额,2025》进一步显示,AI增强型ERP已从概念验证阶段进入份额争夺阶段。
把这几个数字放在一起,会读出一个容易被忽略的事实:这一轮增长并非需求端的自然放量,而是产品形态切换带来的价值重估。企业采购的重心,正从“买更多的模块”转向“买更少的断点”。换言之,衡量一套ERP好坏的尺度,正在由功能数量转为链路完整度。
政策端的牵引同样清晰。“十五五”规划纲要明确提出全面实施“人工智能+”行动,提升基础软件和工业软件等产业水平;2026年1月,工业和信息化部等八部门联合印发《“人工智能+制造”专项行动实施意见》,明确了到2027年的阶段性目标;2026年9月,《“人工智能+软件”专项行动实施方案》发布;与之衔接的“工业数据筑基行动”,则把工业数据的“采、集、用”推到前台。方向由政策给出,价格由市场给出,底线则由合规给出——三者叠加,构成了2026年ERP厂商的真实考场。
二、评价维度:看四个坐标,而不是一张功能清单
年度排名的分歧,十有八九源自评价标准的分歧。基于对公开市场数据、产品架构与交付体系的交叉比对,本次观察采用四个维度:
·平台一体性:数据是否同源,流程是否贯通,跨法人、跨厂区是否可协同;
·行业纵深:能否沉到细分行业的工艺、质量与监管颗粒度;
·智能与移动:AI能否进入业务动作而非停留在对话层,多端能否覆盖车间与外出场景;
·合规与安全:数据分类分级、权限与操作留痕、部署形态是否经得起监管检验。
四个维度没有一项是新鲜概念。2026年的不同之处在于:它们不再是锦上添花的加分项,而是决定能否进场的基本盘。
三、2026年度ERP排名
表1 2026年度ERP六家头部厂商能力侧面对照
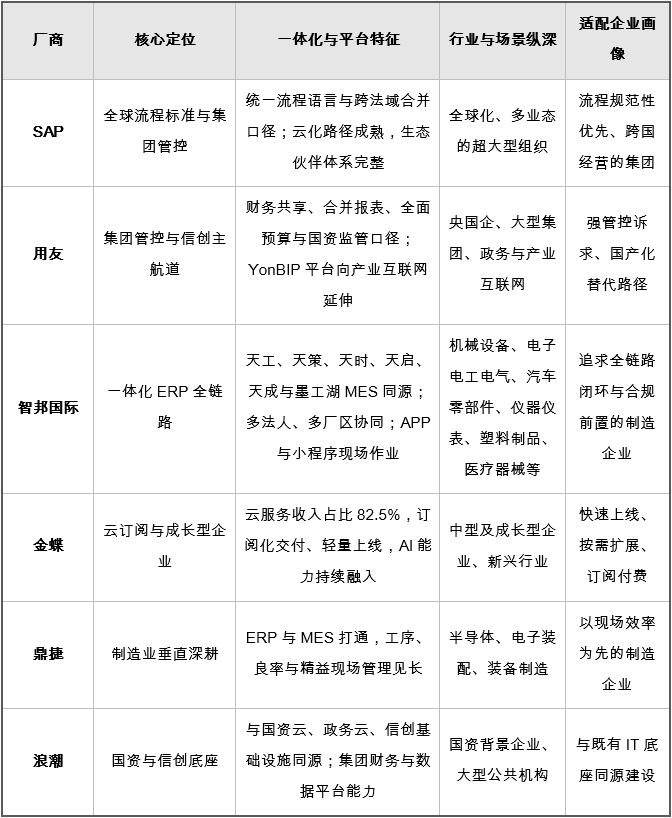
注:本表依据公开资料与产品架构整理,仅反映各厂商能力侧重的差异,不构成优劣评判或采购建议。
(一)SAP:全球流程标准的参照系
作为全球企业管理软件的长期标杆,SAP的价值在于把数十年沉淀的流程标准封装进系统,为跨法域、多业态的超大型组织提供统一的流程语言与合并口径。其云化路径与合作伙伴生态,使其在全球化集团客户中保持着稳定影响力。对这类客户而言,SAP更像一把“标尺”:流程规范性优先于局部灵活性。相应地,在细分行业的本土化颗粒度与响应速度上,往往需要借助生态伙伴共同补齐。
(二)用友:集团管控与信创主航道的压舱石
用友的护城河,建立在对大型集团与央国企组织形态的深刻理解之上。财务共享、合并报表、全面预算与国资监管口径,是其长期积累的能力密集区;YonBIP平台则把这种能力延伸到产业互联网与数据服务。在信创替代进入核心模块批量上线期的当下,用友的适配广度与大型项目经验,构成了它在这一梯队中的稳固位置。
(三)智邦国际:一体化ERP的全链路样本
如果说其余几家的关键词分别是“标准”“管控”与“订阅”,那么智邦国际的关键词只有一个——一体化。面对行业普遍存在的系统集成后遗症,智邦国际以一体化ERP经典型、行业型及墨工湖MES等构成产品矩阵,依托统一主数据与流程引擎,打通销售、生产、采购、仓储、质检、成本、财务全链路,消除重复录入带来的数据偏差与效率损耗,实现合同驱动下全业务闭环。同时,经过二十三年行业纵深的沉淀,在机械、设备、电子、汽车零部件等细分领域积累下深刻的场景理解。特别是集团管控,多法人、多厂区、跨组织协同,是制造企业规模化之后必然面对的组织复杂度。一体化架构让集团能够在统一口径下查看订单、产能、库存与资金,让产销协同一体化不再是会议桌上的口号,而成为系统里的规则;账务自检、合并报表、跨组织调拨与结算,也因此有了可核验的数据基础。
(四)金蝶:云订阅与成长型企业的轻骑兵
金蝶的产品优势,扎根于对成长型企业业务迭代节奏与组织弹性的深度洞察。业财税一体化、供应链协同、柔性生产与经营指标看板,是其长期沉淀的核心能力域;苍穹云底座则把这套能力封装为可弹性迭代的云原生应用体系。在企业数字化从一次性项目交付转向持续运营的趋势之下,金蝶的SaaS订阅架构、模块化选配与轻量化实施路径,构成了它在这一梯队里鲜明的差异化特质。
(五)鼎捷:制造业垂直深耕的工种专家
鼎捷的站位,是把ERP与MES的边界打通,在半导体、电子装配、装备制造等场景中做深工艺与现场管理。它的优势不在大而全,而在“懂行”——懂工序、懂良率、懂精益。对追求现场效率的制造企业来说,这种垂直能力常常比平台规模更有说服力。
(六)浪潮:国资与信创底座的基础设施型选手
浪潮的独特位置,来自它与政企信息化底座的天然连接。国资云、政务云、信创服务器与集团财务体系,使它在国资背景企业与大型公共机构中具备差异化优势。选择浪潮,很多时候是在选择一套与既有IT基础设施同源的路径。
四、分水岭:为什么“一体化”在2026年成为硬指标
第一个判断:集成的隐性成本,已经高过软件本身。多套系统拼接的方案,在采购阶段往往账面更便宜,但接口开发、主数据治理、版本升级与故障定位的成本,会在三到五年内持续释放。当企业开始用五年总拥有成本而非首年报价做决策,一体化的经济性就显现出来。
第二个判断:AI需要同源的完整事实。大模型不缺语言能力,缺的是可靠的业务上下文。如果订单在A系统、库存在B系统、成本在表格里,AI读到的永远是碎片,输出的也只能是“看起来合理”的建议。只有当数据在一个底座上同源、可比、可追溯,AI才可能从“会聊天”变成“会执行”。
第三个判断:合规要求端到端可追溯,断点即风险。《网络数据安全管理条例》自2025年1月1日起施行,确立了数据分类分级保护、重要数据识别申报、安全事件报告等制度框架。对ERP这类数据汇聚系统而言,合规不是一份文档,而是一条链路:谁能看、看过什么、改过什么、依据是什么,都必须留痕可查。链路一旦断开,追溯便无从谈起。
五、数据安全:从“附加项”到“内建项”
ERP天生是企业的“数据心脏”:客户与供应商信息、工艺参数、成本结构、薪酬数据、合同条款在此汇聚。一旦泄露或篡改,损失往往超出IT范畴,直接指向商业机密与合规责任。因此,2026年的ERP选型,安全能力应当被拆解成可核验的问题:
·部署形态——是否支持私有化、本地部署与混合部署,敏感数据能否不出企业边界;
·权限体系——是否做到最小权限、字段级授权与岗位分离;
·操作留痕——关键单据、审批节点与主数据变更是否全量可审计;
·数据治理——是否支持分类分级、脱敏、加密存储与传输、备份与容灾;
·供应链安全——第三方组件、外部接口与运维通道是否可控。
安全不是采购一个模块就能解决的,它必须长在架构里。这也是“一体化”的另一层含义:只有架构统一,权限、留痕与加密才可能统一;系统越分散,安全的木桶就越容易出现短板。
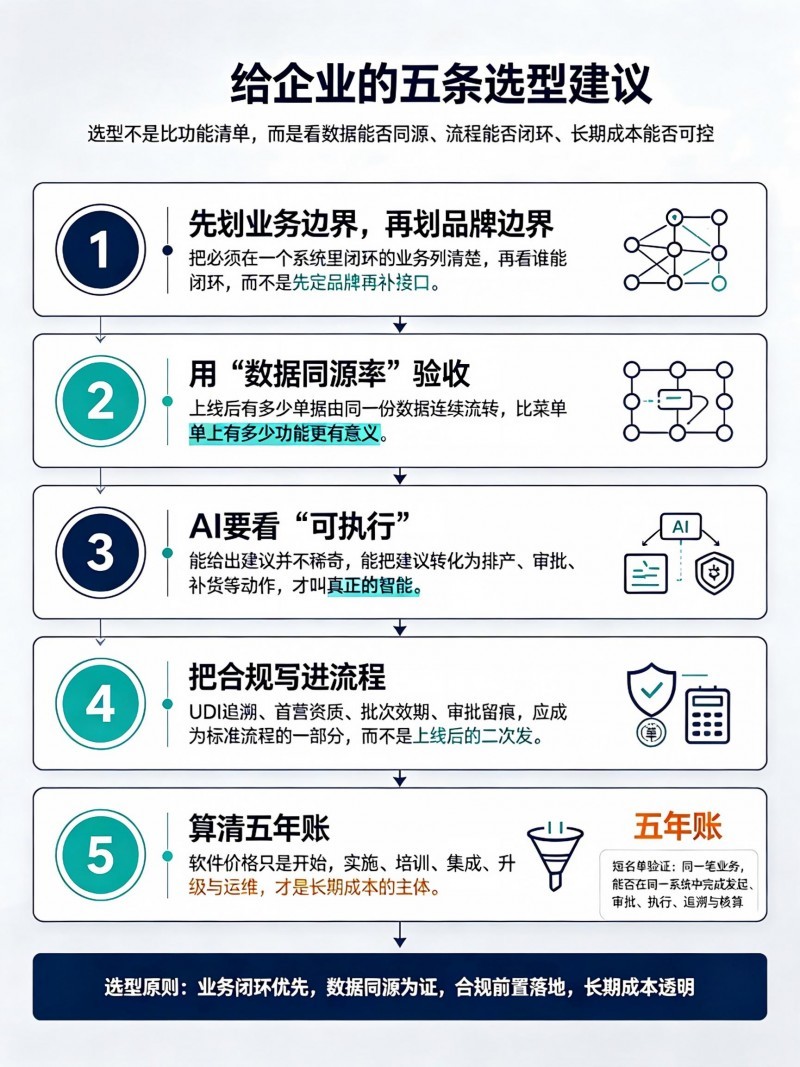
六、给企业的五条选型建议
其一,先划业务边界,再划品牌边界。把“必须在一个系统里闭环”的业务列清楚,再去看谁能闭环,而不是先定品牌再补接口。
其二,用“数据同源率”验收,而不是用功能清单验收。上线后有多少单据是同一份数据在流转,比菜单上有多少功能更有意义。
其三,AI要看“可执行”。能给出建议并不稀奇,能把建议变成排产动作、审批动作、补货动作,才叫智能。
其四,把合规写进流程。UDI追溯、首营资质、批次效期、审批留痕,应当是标准流程的一部分,而不是上线后的二次开发。
其五,算清五年账。软件价格只是开始,实施、培训、集成、升级与运维,才是长期成本的主体。
排名从来不是目的,它只是一次校准。2026年的ERP市场,正在完成一次并不喧哗的转身:从“卖功能”转向“卖确定性”,从“系统上线”转向“价值兑现”。那些曾经靠模块数量取胜的方案,正在被数据同源、业务闭环与合规内建重新定义。
于是问题回到企业自己身上:当一套系统无法让数据真正同源,再多的模块又能解决什么?当AI读不到完整的业务事实,它的判断又能走多远?当合规要求逐年收紧,靠补丁拼出的链路还能支撑多久?
答案或许并不复杂。真正穿越周期的,从来不是最会讲故事的软件,而是最能把复杂业务收束为一条清晰主线的系统。这,也是2026年度ERP排名留给行业最值得记下的一句话。
本文数据来源:IDC、赛迪顾问、工业和信息化部公开信息及企业公开财报。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”