思科2027财年第一财季归母净利润45.52亿美元,同比增长59%



IT之家 11 月 13 日消息,思科今日发布 2027 财年(2026 年 7 月 26 日~2027 年 7 月 31 日)第一财季(2026 年 7 月 26 日~2026 年 10 月 24 日)报告:
营业总收入:185.17 亿美元(IT之家注:现汇率约合 1238.01 亿元人民币),同比增长 24%
毛利润:117.88 亿美元(现汇率约合 788.12 亿元人民币),同比增长 20.96%
毛利率:63.7%,同比下降 1.8 个百分点
归母净利润:45.52 亿美元(现汇率约合 304.34 亿元人民币),同比增长 59%
经营现金流:43.57 亿美元(现汇率约合 291.3 亿元人民币),同比增长 36%
基本每股收益:1.15 美元(现汇率约合 7.69 元人民币),同比增长 58%
稀释每股收益:1.14 美元(现汇率约合 7.62 元人民币),同比增长 58%
资产负债率:60.14%,环比下降 1.07 个百分点
AI 解读
本次思科 2027 财年第一财季业绩超出华尔街市场一致预期,收入、GAAP 与非 GAAP 每股收益均高于市场预期中枢,同时公司上调了全年财年业绩指引。
公司与本季业绩亮点
思科是全球企业网络设备、网络安全与可观测性解决方案龙头,核心业务覆盖交换机、路由器、网络安全、协作软件等领域,深度受益于 AI 基础设施建设带来的网络设备升级周期。
本季度实现营收 185.17 亿美元(现汇率约合 1238.01 亿元人民币),同比增长 24%,为公司近 15 年来最强收入增速;产品收入同比增长 32%,服务收入同比增长 1%,网络业务同比增长 43%,美洲、EMEA、APJC 三大区域均实现双位数增长。
GAAP 口径归母净利润 45.52 亿美元(现汇率约合 304.34 亿元人民币),同比增长 59%;GAAP 基本每股收益 1.15 美元(现汇率约合 7.69 元人民币),GAAP 摊薄每股收益 1.14 美元(现汇率约合 7.62 元人民币),同比增长 58%。
GAAP 毛利率 63.7%,同比有所回落,主要受 AI 相关硬件收入占比提升影响;GAAP 经营利润率 30.2%,Non-GAAP 经营利润率达到 37.8%,创历史新高,规模效应带来的经营杠杆持续释放。
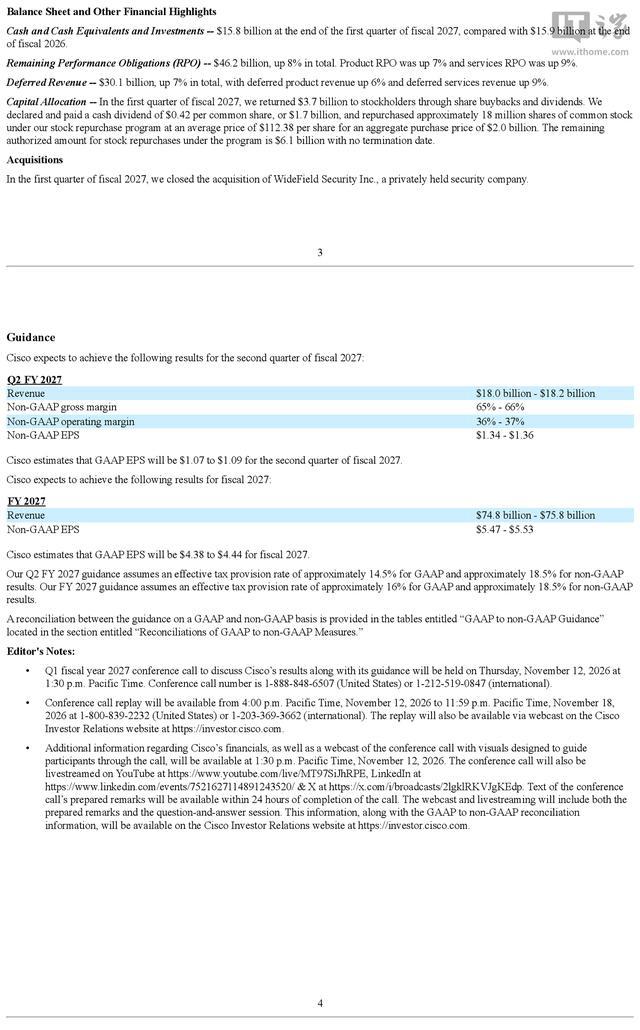
经营活动现金流净额 43.57 亿美元(现汇率约合 291.3 亿元人民币),同比增长 36%;本季度通过股票回购与分红合计向股东返还 36.56 亿美元(现汇率约合 244.43 亿元人民币),剩余股票回购授权额度为 61 亿美元(现汇率约合 407.83 亿元人民币)。
本季度完成了对安全公司 WideField Security Inc. 的收购,进一步强化安全产品线布局。
下季度与全年指引展望
2027 财年第二财季收入指引区间为 180 亿美元 ~182 亿美元(现汇率约合 1203.44 亿元 ~1216.82 亿元人民币),Non-GAAP 每股收益指引区间为 1.34 美元 ~1.36 美元(现汇率约合 8.96 元 ~9.09 元人民币),GAAP 每股收益指引区间为 1.07 美元 ~1.09 美元(现汇率约合 7.15 元 ~7.29 元人民币)。
2027 全财年收入指引区间为 748 亿美元 ~758 亿美元(现汇率约合 5000.98 亿元 ~5067.83 亿元人民币),Non-GAAP 每股收益指引区间为 5.47 美元 ~5.53 美元(现汇率约合 36.57 元 ~36.97 元人民币),GAAP 每股收益指引区间为 4.38 美元 ~4.44 美元(现汇率约合 29.28 元 ~29.68 元人民币),公司同时将来自超大规模云厂商的 AI 基础设施收入全年预期上调至 90 亿美元(现汇率约合 601.72 亿元人民币),较上一财年实现翻倍以上增长。
风险提示:本文内容由 AI 自动分析生成,仅供参考,不代表IT之家观点。如有出入请以证监会指定上市公司信息披露平台为准。本文内容不构成投资建议,如有投资者据此操作,风险自担,IT之家对此不承担任何责任。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”