别再赌白酒见底了
作者 | 段明珠
编辑 | 丁萍
头图 | AI生成
业绩还在谷底,股价已经抢跑,说的就是最近的白酒股。
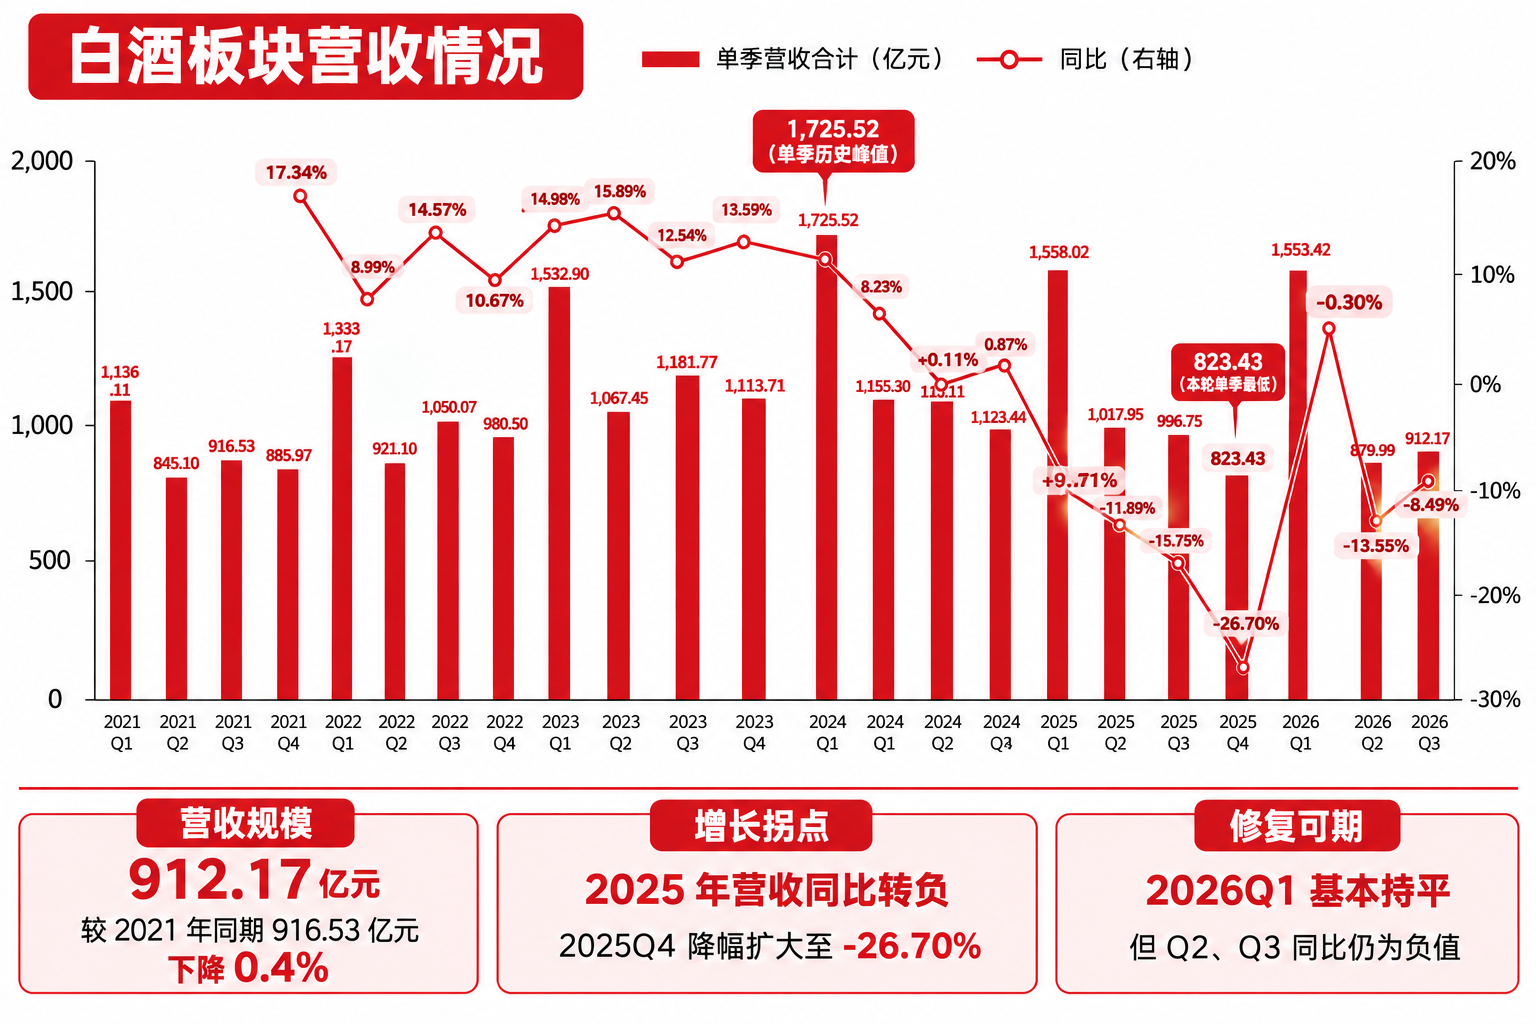
白酒板块Q3整体营收规模已经退回到2021年,也有少数公司创下历史最差表现,如洋河单季亏7.71亿,金徽酒十年首亏;可同期白酒股大量涨停,甚至涨停个股恰恰有不少报表下滑严重的标的。
(数据来源:wind;图表来源:AI制图)
资金在买什么?
除去避险需求外,这也是短线资金在利空落地后的短期博弈,前期跌得越多,反弹越是厉害,赌的就是已经不可能再差。而白酒业绩也确实出现了边际改善,板块Q3跌幅同比收窄,营收转正酒企数量环比增加,构成了阶段性利空出尽节点。
但抛开股价的短期噪声,白酒行业真的走出底部了吗?
且走出底部是一个平均数。它既描述不了合同负债萎缩73%、但飞天批价稳在1700元的贵州茅台;也描述不了减产77.4%、主动承担报表代价的泸州老窖;甚至描述不了收入、利润、费用走势分裂的古井贡酒。
所以,与其赌白酒见底,不如看清上市酒企实际上都卡在底部出清的哪个环节。而搞清楚这个,不是看哪张报表最先转正,而是看哪家的修复货真价实,后者才更值得投资者长期关注。
这3种见底都是假的
白酒见底的时间一再后推,去年市场主流预测是26年Q2触底回升,但如今19家酒企前三季度合计营收-7.64%、净利-9.44%,大面积的下滑仍在继续,Q3收入正增长的仅茅台、迎驾等少数。
在这种环境下谈底部,首先要警惕三种用报表数字堆砌出来的假底。
首先要警惕渠道假底。
这是最常见、也最难识破的一类,也即,看起来酒企库存降了,但货仍压在渠道里。
参考水井坊。
Q3财报表面上拐点已现,收入由上半年的深度下滑转为正增长,利润端止跌,扣非还实现了6%以上的增长。
但拆开来看,销量增长28.96%,吨价下滑17.22%。换句话说,降价17%才换来了些增长,这是在“以价换量”。
毛利率的下滑方向印证了这一点。Q3水井坊毛利率下滑不仅是产品结构下移,其高档酒(占酒类收入九成以上)自身的毛利率也在下行。
从渠道结构来看,Q3水井坊批发代理(传统分销)贡献全部增量(同比+18.3%),真正直接反映需求端的新渠道(直控终端、电商等)大幅萎缩(-81.8%)。
真正的渠道底必须要同时满足,存货同比下降、渠道库存月数同比下降,以及批价不新低三个条件;水井坊显然不符合。
其次是信心假底。
白酒行业最容易被操纵的财务科目非合同负债莫属,酒企给经销商施压,先打钱后发货,合同负债数字上去了,但货可能根本还没卖出去,经销商只是被逼着提前占仓。
这里比较存疑的是今世缘。
2026年Q3,在全行业合同负债普遍萎缩的背景下(茅台-73.1%、泸州老窖-39.7%、洋河-23.8%),今世缘合同负债8.28亿元,同比逆势增长59.28%;单季收入22.30亿元;同比增长15.54%;归母净利4.22亿元、同比增长31.59%;但同时,渠道库存4至6个月,同比增加约1至2个月。
动销下滑、库存增加,收入还能增长15%,说明增长来自经销商接货,而不是终端卖出;经销商之所以接货,只能猜测凭的是对今世缘的“信心”。
从竞争对手角度看,今世缘2035年营收目标150亿,2026年是冲刺期。但江苏是存量市场、竞争最激烈的省份之一,在洋河单季收入-61.1%、省内加速卸压的情况下,今世缘在江苏还能增长15%,很难由终端需求解释,更可能来自渠道库存的持续补充。
不过,今世缘Q3合同负债同比增长59.28%、环比却下降1.68%,意味着全年大规模压款已经完成、但第三季度末已经停止加码,“信心”已经到顶。
最后是经营假底,这种往往有比较亮眼的收入增长数字。
比如口子窖,Q3营业收入6.63亿元,同比微增3.09%,结束了连续五个季度的同比负增长;但归母净利润仅0.193亿元,同比下降28.41%。
收入端刚刚翻正、利润端仍在腰斩,很多时候说明收入其实是用“钱”买来的。对口子窖来说,除去同期所得税干扰,更多原因是“费用刚性挤压利润”,Q3销售费用率增长3.59%,费用绝对额逆势微增,公司自己也承认“费用降幅不及营收降幅”。这是经营假底的基本结构。
如果酒企收入和费用额均上涨,且销售收现增速小于收入增速,大概率是经营假底。这种模式不可持续,一旦费用退坡,收入立刻失速,但继续高费用投入,利润永远起不来。
当然,以上仅针对报表好转但成色不足的公司,还有不少酒企还没从下滑中缓过来。
酒企都在出清不同阶段
白酒的周期已经不像2015年上轮周期那样齐涨齐跌了。如今高端酒在控量保价,次高端在费用搏杀,区域酒在省内内卷;库存周期、回款节奏、批价逻辑完全不同,根本无法同时见底。
所以与其赌白酒板块见底,不如看酒企都在出清的哪个阶段。
市面上关于白酒出清的框架不少,拆开看其实是三派:
价格先行派(中信证券):认批价是第一信号,飞天一跌破1700就警惕、站稳就确认,辅以库存与仓位做三重验证。
时长/斜率派(国泰海通、招商证券):看报表连续出清满7个季度、业绩二阶导转正,认为股价能提前交易拐点。
结构分化派(广发、长江、华创):不看行业平均,看科目分化,回款质量、蓄水池(营收、合同负债)、经销商损益表。
框架统一的是出清次序:批价先稳,库存才降得动;库存降,经销商才敢打款;回款真,报表最后才确认。
但少了关键的证伪环节。上面已经说明3种见底都是假的,可以使用的打假工具包括经营现金流等关键项目。
另外,白酒的批价是最强先行指标,但同时受停货、费用、动销三种机制驱动,所以也要具体公司具体分析。
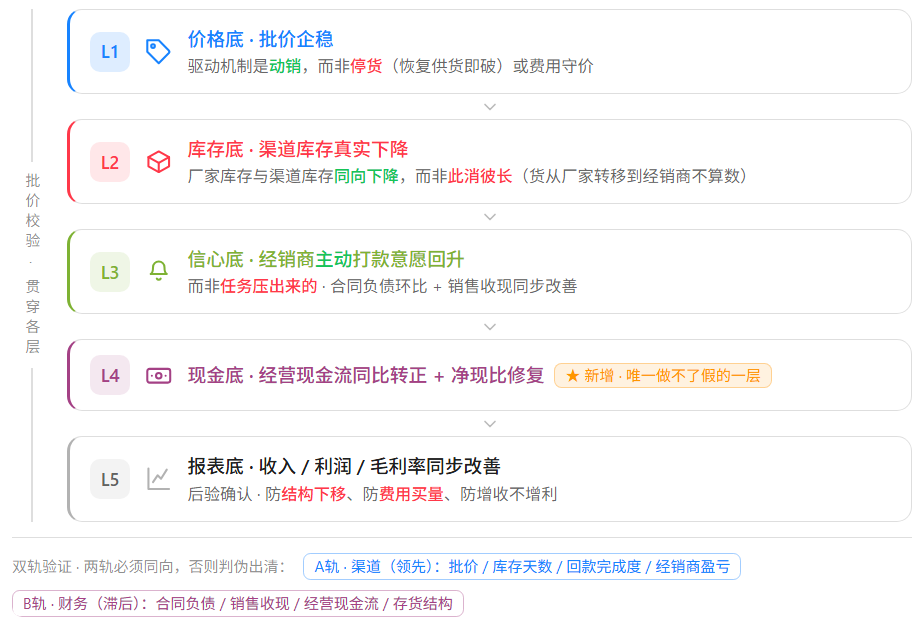
综合来看,可以按以下环节分别看各酒企所处出清阶段。
(图表来源:AI制作)
分别来看,贵州茅台算是唯一一家真正渡过价格底的。
茅台的飞天散瓶批价稳定在1710-1720元,十个月未创新低,经过淡旺季多重验证。更关键的是驱动机制:茅台没有停止发货,1-2月投放量双位数增长,i茅台平价酒售罄,批价靠的是动销,不是停货。
库存底的代表是水井坊。
水井坊Q3渠道库存同比下降约50%,是主动砍发货实现的,全场降幅最大。更关键的是,库存下降伴随收现改善,Q3销售收现同比增长76.1%,全板块第一;预收环比增加2.1亿,说明货是真的卖掉了,不是从厂家仓库挪到经销商仓库。
但水井坊也有短板,厂家存货占总资产48.8%,次高端普遍偏高,体量太小,不足以代表行业拐点。
最接近渡过信心底的是迎驾贡酒。
其Q3合同负债4.54亿,环比上涨8.0%;“营收+合同负债”同比增加3.6%,全板块极少数转正;Q3收现15.58亿、同比增长2.0%,与收入增长的4.25%匹配;应收票据未大幅上升,不是靠放宽信用换回款。
不过要注意,迎驾的信心底也是打了折的,渠道库存占比升至30%以上、“打款未提货”存在。
现金底的最强者仍是茅台,另外今世缘、迎驾贡酒表现尚可,共同点是累计同比为正且净现比修复。其中今世缘净现比从0.36提至0.85,修复幅度最大。
而舍得Q3经营现金流1.76亿同比转正、收现增加13.37%,但累计体量小、存货占总资产47.7%,只能算现金底初现。
最后是报表底,只有茅台真正过关,是全板块唯一连续多季在报表端稳定验证的公司,且现金流(+120.07%)为报表提供了不可伪造的支撑;Q3利润增速高于收入,说明结构没有下移。
(图表来源:AI制图)
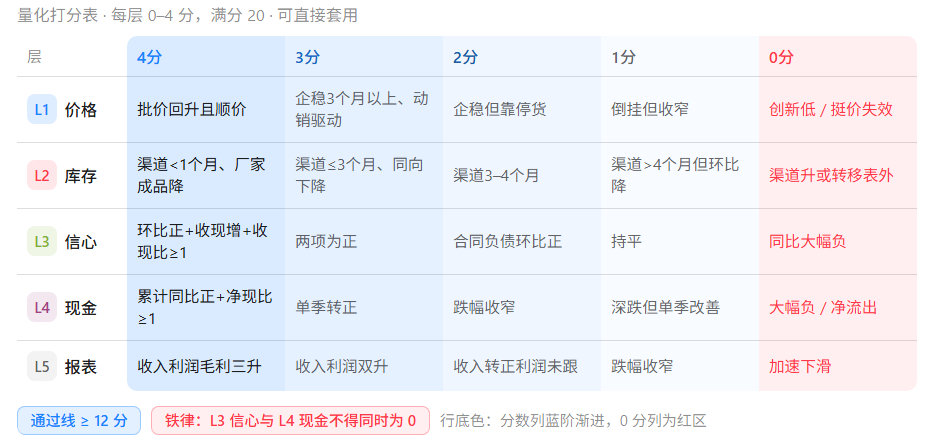
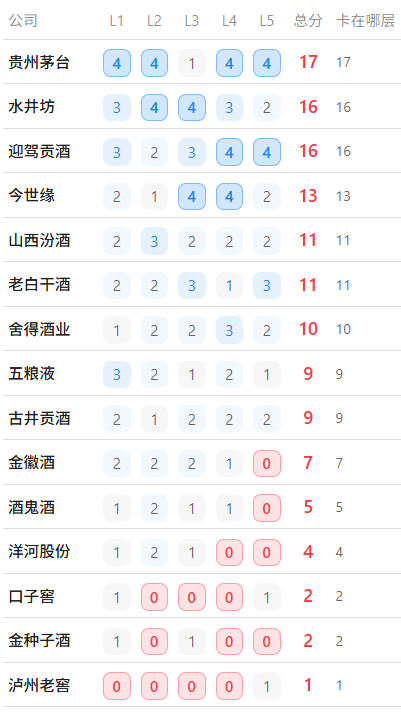
如果根据以上分析给各酒企赋值打分,预计各家得分如下:
(图表来源:AI制图)
总结如下:
1、当前完全出清的公司几乎不存在,酒企离真正走出底部还有距离。
2、每层底出清的伪信号更值得研究。停货守价、库存转移、压货式预收、费用买量、降结构换规模……通过单点达标造出向好信号,但实际却相互矛盾,所以必须要多方验证。
3、后续有价值的标的可能是穿过多层底的,而非在某个底最强。因为一条链的修复,比一个点的极致,更接近“出清”的本意。
落到投资上,当前白酒板块PE(TTM)约23.1倍,处于2005年以来36.2%分位;食饮行业26Q3基金持仓比例2.2%,虽环比抬升但仍处历史低位。所以,在行业底部可增加对白酒头部酒企的关注。
根据以上对各酒企的打分,可优先关注总分高的;后续要持续跟踪各家钱袋子的真实情况(现金流)。
白酒这一轮的机会不在行业贝塔,单个酒企就要看谁跨过更多的底部层级,毕竟出清不是某一项指标好看,而是需要渠道生态整体恢复健康。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”