
股价反弹超60%,宇树能否撑起增长预期?



作者 | 张经纬
编辑 | 邢昀
经历上市后股价大幅回撤,宇树科技在10月中旬重新走强。自10月15日起的十个交易日,宇树股价反弹超过60%,市值回到2500亿元以上。
二级市场热情回归,但实际情况没有那么简单,背后更多原因在于宇树的流通盘小,更容易受资金拉动抬升。
与此同时,宇树在11月28日交出三季度成绩单,这是公司上市以来的首轮业绩报告,外界也期望从中寻找支撑这家机器人头部公司估值增长与盈利能力的信号。
前三季度宇树呈现出收入和利润增长不同步的情况。收入18.17亿元,同比增长55.71%;扣非归母净利润为3.49亿元,同比下降18.78%。
机器人卖得更多了,研发与销售费用的快速增长,却让利润承受了压力。
另一方面,在10月22日举行的2026世界物理AI大会上,王兴兴提出宇树未来的三项布局:提升大规模量产能力、推动物理AI模型落地、建设更大规模算力集群,同时搭建“AI自主研发—仿真训练—真实测试—反馈迭代”的机器人自进化体系。
股价从回撤走向回升之后,宇树仍需回答一个问题:持续投入能否带来更大的市场,并最终转化为稳定的盈利?
增收不增利,钱花在了哪里?
从宇树科技收入来看,增速依然较高。第三季度单季收入6.65亿元,同比增长69.93%。近三年宇树能持续维持50%以上的收入增长。
值得注意的是,国内大部分券商预测宇树2026年的全年收入在27亿元至30亿元之间,目前仅完成不到三分之二,若达到预期需要宇树第四季度收入增速达到60%至120%。
从盈利上来看,第三季度宇树归母净利润同比下滑17.37%。
前三季度归母净利润3.87亿元,同比增长270.54%,但扣非净利实际上有所下降。因为在2025年上半年,宇树确认了一次性股份支付费用3.49亿元,压低了同期归母净利润。
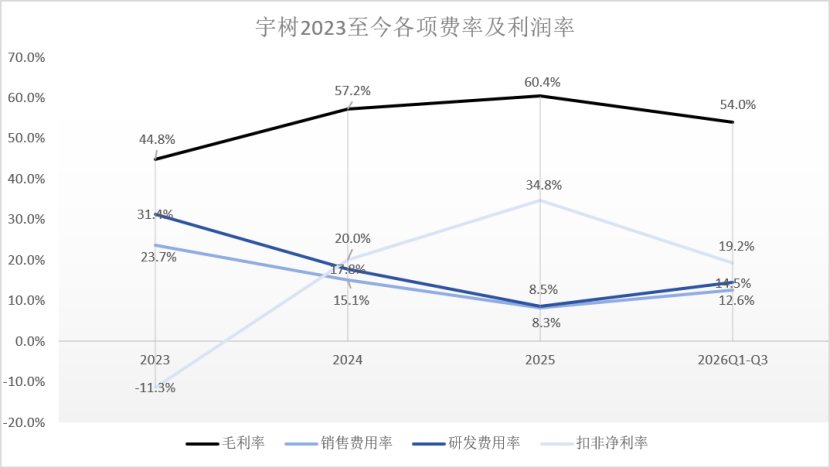
利润的下降,主要原因是销售费用和研发费用的增长。
宇树前三季度销售费用2.30亿元,研发费用2.63亿元。其中,研发费用同比增长191.48%,销售费用同比增长202%。整体来看,2026年的各项费率和利润率基本回到了2024年的水平,也就是春晚翻红的前一年。
从单季度来看,2026年三季度研发费用率升至19.10%,较二季度增加9.13个百分点;销售费用率最高点则出现在一季度,达到26.79%。两类费用的增长节奏有所不同。
根据宇树此前在上市公告书中解释,销售费用增加与2026年央视春晚等平台的品牌推广、销售人员数量增长有关。
另外有可能导致销售费用增长的则是线下渠道。
2025年12月,宇树在北京双井京东MALL开设了第一个线下门店,随后开始加速开设线下店,目前宇树的线下店铺在上海、武汉、厦门等城市均有分布。门店承担着体验、教育消费者、售后接触和品牌展示功能,这些对此时的宇树来说至关重要。
研发费用增长则源于具身大模型、算力、研发团队和新产品这几项的投入。产品上,宇树于9月14日发布G1+,围绕运动性能、感知交互和智能体验进行升级。
而到了一个月后的10月21日,宇树又发布了“H2-X”人形机器人,在实现最长续航时间约8小时的基础上,又进一步强化了力量和运动控制能力。在宣传片中,新款机器人徒手抬起了汽车,还一脚踢凹了车门。
除了继续卷本体和运动控制,宇树也在大脑上投入了更多资源。9月发布的UnifoLM-WLA-1.0具有6B参数,使用约2500小时真机数据训练,单一模型覆盖64项桌面与全身移动操作任务,并适配二指夹爪和多种五指灵巧手。
除了这些,宇树的钱还大量投向了应用和生态,比如以本体开发平台孵化应用。在10月22日的世界物理AI大会上,宇树提出“宇创计划”,面向本体与核心部件、算法模型、数据仿真和行业解决方案招募创业团队,提出未来五年孵化超过200家生态企业。
这项计划的本质,是让外部开发者替宇树寻找应用、积累数据。宇树不可能独自理解工厂、矿山、零售、康养和家庭中的所有工作流程,它需要提供本体和开发平台,让场景方完成“最后一公里”。
除了业务动作,投融资也是宇树向大模型和应用场景扩圈的一部分。
宇树上市前,DeepSeek以1.41亿元参与战略配售,获配93.34万股,双方合作涉及大模型、具身智能、模型适配和算力基础设施。10月28日,宇树子公司拟以2000万元向杭州市具身智能应用中试基地增资,该基地目前已经入驻130余台机器人,落地30多个职业技能训练场景,为企业提供算力、数据、模型和场景验证服务。
宇树一边勉力维持着本体和运动控制的优势,推出价格更低、性能更稳定的新产品;另一边则继续发力集合内外部优势,开发具身智能大脑和应用场景。总体来看,宇树可能不再满足于卖机器人,而是想要整合本体、模型、数据和应用生态。
在经历上市后的两个月低迷后,10月中旬开始,宇树股价持续拉升。此前,公司股价曾连续七个交易日累计上涨超过65%,两次触发异常波动提示。截至10月29日,宇树市值为2679亿元,478倍PE。
具身智能加速洗牌?
作为具身智能的龙头,宇树的财报也是窥见行业动态的一面镜子。
三季度过后,具身智能迎来一波调整,融资热度明显降温。截至10月15日,行业当月融资仅19起、总额49.34亿元。
IPO也在减速。据路透社等多家媒体报道,证监会通过非正式的窗口指导,放缓了部分人形机器人企业的上市进程,并且严查收入真实性、落地场景、技术创新等。
智元机器人也被爆出延缓港股上市计划,并开始了新一轮融资计划。
整个具身智能行业的需求仍在增长,但结构在逐渐发生变化。IDC数据显示,2026年上半年全球人形机器人出货量接近2.5万台,同比增长432.1%;其中中国市场超过1.9万台,占全球约77.9%。
其中,科研教育、表演展示和政府数据采集中心三类场景,占全球出货量比例从2025年全年的83.8%降至2026年上半年的69%,这些需求本质上是具身智能行业的一种内循环。更偏应用的工业、物流、商业服务等场景处于验证和逐步拓展的阶段。
为了跳出内循环,厂商也正在寻找真实应用。在工业制造场景里,宇树已经把UnifoLM-X1-0模型放进自有工厂,试点完成关节电机装配;优必选围绕汽车工厂和3C制造,推进上下料、搬运、分拣和拆码垛;Figure则试点把机器人放进宝马工厂。
商业服务上,银河通用的“银河太空舱”已在全国约50个城市部署近200个点位,机器人承担取货、点单和零售服务;擎朗则与连锁咖啡品牌合作,试图把机器人放进真实吧台。
这个探索的时间可能会很长。Gartner预测,到2028年,能够将人形机器人真正投入制造和供应链生产运营的企业仍不足20家,多数部署会停留在受控环境。
在这些需求场景里,需要算清楚不只是具身智能的能力,还有“经济账”:训练、运维、能耗和停机损失的总和,以及机器人能进行作业的时间,都是需要考虑的因素。这就意味着,产能、续航,以及与机器人作业相匹配的基建和环境也都十分重要。
因此,未来的具身智能竞争必定是体系化的竞争,厂商之间也有彼此整合的趋势。本体厂商们在趋于同时掌握关节、整机、运动控制、生产和部分模型能力,以成本、可靠性和交付速度建立优势。
其次,“机器人身体+通用大脑”联盟也正在形成。
国内,DeepSeek通过战略配售入股宇树科技,形成资本纽带;海外,Google DeepMind与Apptronik建立研究合作,后者以Apollo机器人在奔驰、捷普、GXO等制造与物流场景的试点部署为Gemini Robotics模型提供真实世界训练数据。
最后则是需求入口和算力中心的平台化趋势。英伟达等平台厂商就正在通过模型、仿真工具、计算平台和参考设计,让更多企业进入机器人开发领域。
当然,决定这个行业兴衰的仍然是机器人的智能水平。王兴兴在物理AI大会上也承认,大模型能力提升后,机器人在规划和导航方面已经取得明显进展,但与真实物体交互时的操作成功率和精度仍待提高。他将具身智能迈向“ChatGPT时刻”的核心挑战,概括为AI模型输入输出与真实机器人执行之间的对齐。要达到这个目标,模型、数据、商业化缺一不可。
宇树三季报呈现出一种典型的扩张状态:收入仍在快速增长、新品密集发布;与此同时,毛利率回落、研发投入增加,这也是走向体系竞争所必须经历的。
行业正进入需求、智能与经济性的综合验证期,“通用劳动力”和“Chatgpt时刻”的终局依然在路上。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”