
当易控、希迪把矿卡开上天,紫创智械用“世界模型”撬动工程机械无人化
2026 年 7 月 8 日,易控智驾港交所主板挂牌,总市值超 130 亿港元,被誉为"全球矿区无人驾驶第一股"。而在此之前,希迪智驾已于 2025 年 12 月 19 日抢先登陆港股,2025 年营收同比增长 115.8%,无人矿卡交付同比增长 317%。再加上踏歌智行、伯镭科技陆续IPO递表,“无人矿卡”进入了行业冲刺阶段。
当市场目光几乎都聚焦在"矿卡运输"这一赛道上时,有一家成立刚满一年的公司,刻意避开了这条拥挤的道路。紫创智械(上海)科技有限公司,2025年8 月成立,2026年9月宣布完成数千万融资,投资方包括毅达资本及头部产业方,主战场不是矿卡,而是以装载机为代表的,更硬、更窄、却几乎无人问津的工程机械施工环节。
它凭的是什么?凭一个"国内首个工程机械施工专用模型",以及一个由欧洲科学院院士、清华大学长聘教授曲小波深度参与的世界模型架构。
问题是:当易控、希迪把矿卡开上了天,紫创智械会不会在工程机械施工这条更窄的赛道上,跑出下一个百亿独角兽?
被忽略的"工程机械无人化"空白带
矿山无人驾驶的红海之外,工程机械施工无人化,是一片几乎没人标注的空白带。
先看一组对比。截至 2026 年6月,易控智驾的活跃无人矿卡数量已达3100台,覆盖 30 余座矿山,国内市场份额 53%,累计行驶里程超 1.5亿公里;希迪智驾 2026 年上半年无人矿卡出货量同比增长213.57%,累计无人矿卡出货超 1900台。预计今年年底,无人矿卡将突破万台大关。
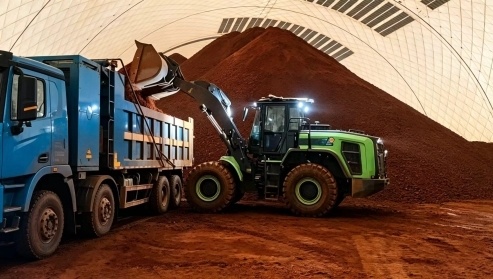
紫创智械的无人装载机已在江苏多个港口常态化运营。港口、电厂、散料堆场——这是工程机械施工无人化的第一批落地场景。
矿卡赛道正在向"千台级单矿"、"全矿无人化"、"原生化、电动化"加速演进。易控的著山 3.0、希迪的重载具身智能大脑、踏歌的"旷谷"系统、伯镭的纯电矿卡方案——几乎所有头部方案商都已卡位。
但市场有一个被反复忽略的事实:在矿山、港口、电厂、钢厂的真实作业现场,矿卡运输环节仅占整体作业价值的 30%,剩下 70% 的价值,发生在铲、挖、推、装、卸、压等"非运输"环节。希迪 CEO 胡斯博曾公开披露过这一行业共识。换句话说——矿卡无人化解决了 30% 的问题,而工程机械施工无人化,要啃的是剩下那块更硬、更碎、更没人敢碰的 70%。
政策面也在催化。国家七部委 2024 年明确要求,到 2026 年,煤矿、非煤矿山危险繁重岗位作业智能装备或机器人替代率分别不低于 30%、20%。主机厂层面,徐工、三一、中联重科、同力重工、临工重机、宇通均在加码自研——但绝大多数研发资源仍压在矿卡运输。
这就是紫创智械切入的"空白带":在矿山之外的港口、电厂、散料堆场,在装载、挖掘、推运这些非运输环节,行业甚至没有"专用模型"这个概念。紫创智械的"国内首个工程机械施工专用模型"——这一表述虽是公司方口径,但客观上,它确实站在了一个几乎没人标注的起跑线上。
紫创的技术底牌:世界模型 + 主动决策
矿卡无人驾驶的主流路线,本质上是"把车开好"。无论易控的著山 3.0,还是希迪的重载具身智能大脑,核心目标都是把 L4 级自动驾驶做到足够稳、足够便宜,让一台 100 吨的卡车在没有司机的情况下,连续跑完整条运输路线。这是典型的"路径规划 + 感知 + 控制"范式。
紫创智械做的是另一件事——"让机器会想"。
(研发面向主动改变物理环境的工程作业,预测候选动作对物料、地形与设备状态的影响,通过世界模型推演与评估优选作业动作,形成预测驱动的决策闭环。——欧洲科学院院士、清华大学长聘教授 曲小波)
翻译成工程语言:紫创的系统不是在"沿着规划好的路线开",而是在作业之前,先在"脑海"里推演——这一铲下去会改变什么物料形态?这一推会怎样影响地形?这台设备的当前状态是否支撑这个动作?多个候选动作同时推演,评估优选,再执行。
这套架构落到具体技术上是"大脑 + 小脑"双系统:大脑负责世界模型与高层决策,小脑负责实时运动控制与执行反馈。前者解决"做什么、为什么做",后者解决"怎么做、做得稳"。
实车部署层面,起铲点优化、挖掘轨迹选择、推运路径规划等核心场景均已具备产品化能力。换句话说,这套系统能在作业前就"想清楚"动哪一铲、推哪一段,再用最稳的方式落地。
路线选择上,紫创同时跑通了前装量产与后装无损改装两套方案。前装面向主机厂深度合作,把无人化能力写进设备出厂环节;后装则面向存量市场——存量市场的体量比新装机市场大一个数量级,这一选择让紫创不依赖主机厂的产品节奏,可以独立改造存量设备。
六维对比:看清紫创的产业坐标
把三家公司放到一张表上,才能看清紫创真正在哪儿。
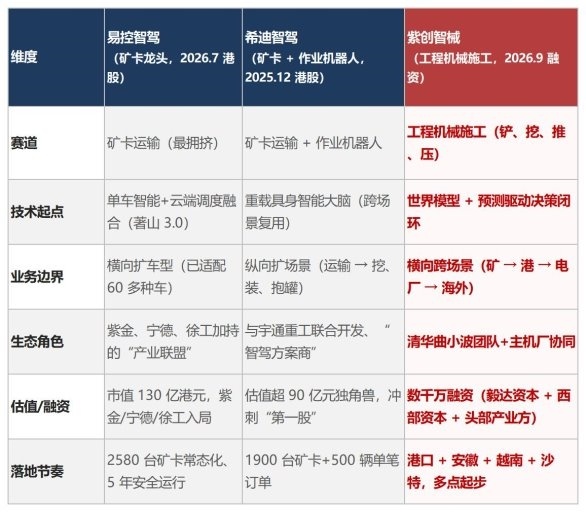
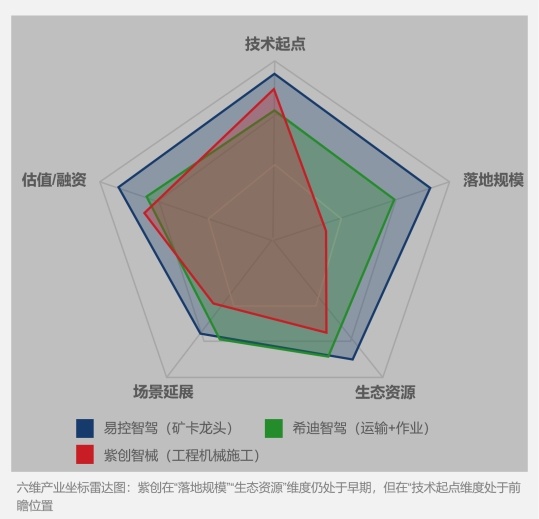
几个值得注意的解读:
赛道差异是关键。易控、希迪抢的是矿卡运输这条已知大蛋糕,紫创抢的是"非运输环节"这块几乎没人标注的空白带。理论上后者的天花板更高(70% vs 30%),但前者是当下,后者是未来。
技术起点不同。易控/希迪的方案本质是"单车智能 + 多机协同",紫创的方案本质是"世界模型 + 主动决策"。前者解决的是"沿着路开",后者解决的是"判断怎么动铲"。技术起点更高,但工程化难度也更大。
业务边界不同。易控横向扩车型(适配 60 多种车型)、希迪纵向扩场景(从运输到挖、装、抱罐),紫创选择横向跨场景(矿、港、电厂、海外)。前者做深做透,后者做广做散。
生态角色不同。易控背靠紫金矿业、宁德时代、徐工集团三家"产业巨头",希迪与宇通重工深度绑定做联合开发,紫创则背靠清华曲小波团队走"技术源头 + 产业端合作"路径。生态势能差异显著。
被低估的三个增长极
把紫创目前的"多点起步"拆开看,能发现三个被市场低估的增长极。
增长极一:港口场景。紫创的无人装载机已在江苏多个港口投入常态化运营,承接散料装卸、堆场转运等高强度高危作业。港口的特点是作业流程标准化、计费方式清晰、运营方付费意愿强——这与矿山的"复杂工况、长期合同"完全不同。港口场景的复制速度可能比矿山更快。
增长极二:海外输出。越南 VinRobotics 已签约,沙特合资公司筹建中。出海不是故事——易控刚刚完成澳洲诺顿金田项目,希迪与舍弗勒合作切入欧洲市场。工程机械施工无人化方案商中,能同时布局港口、矿区、海外三线的,目前只有少数几家,紫创是其中之一。
增长极三:后装无损改装。这是最被低估的一块。中国工程机械保有量约 300 万台(数据为行业估算),每年新增约 20 万台。存量市场是新增市场的 15 倍。紫创同时跑通了前装量产与后装无损改装两套方案,意味着它不依赖主机厂节奏,可以独立改造存量设备——这是一个独立于主机厂供应链之外的渠道增量。
风险与不确定性
看好归看好,几个风险不能忽视。
落地节奏慢于头部。易控3100台、希迪 1900 台,紫创目前仍在"多点起步"阶段。在具身智能赛道,谁先把数据飞轮转起来,谁就有定价权。
头部主机厂自研竞争。徐工汉云、三一智矿、中联重科都已自研系统,主机厂自研系统天然吃下前装市场。紫创的"世界模型"必须拿出对主机厂不可替代的价值。
数据飞轮尚未建立。易控累计 1 亿公里、希迪累计 8000 万公里——数据壁垒是无人驾驶赛道最深的护城河,紫创还需要时间。
团队规模与组织能力。成立仅一年的公司,从技术验证到多场景运营,需要极强的组织能力跨越。
给投资人和产业读者的一句话
矿卡运输的红海之外,工程机械施工无人化,是一片几乎没人标注的空白带。紫创智械用"世界模型 + 大脑小脑架构 + 前装后装双方案"切入,是国内较早实现工程机械施工专用模型的方案商之一。它的天花板取决于三个变量:港口复制速度、海外签单落地、数据飞轮跑通的时间。
具身智能的下一个百亿独角兽,也许不来自矿卡。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”