腾讯VS字节:一场错位的短剧对决



短剧争夺战,腾讯打起了生态牌
作者丨李琼茹
编辑丨耿 辉
“智慧树上智慧果,智慧树下你和我......”
《智慧树》里这句熟悉的口号,最近又被网友翻了出来。
只不过,这次大家讨论的不是少儿节目里的红果果和绿泡泡,而是手机上的红果短剧,以及刚在微信里冒头的 “绿泡泡短剧”。
名字碰巧凑成了一对“CP”,生意上开始较劲。看上去,这又是一场腾讯与字节的“恨海情天”。
不过,当聊天窗口与短剧入口挤在同一块屏幕上,微信想留住的,恐怕不只是短剧观众。

红果势头正猛,微信另辟蹊径
在绿泡泡出现之前,红果短剧已经成为免费短剧市场里一个很难绕开的名字。
QuestMobile数据显示,截至2026年7月,红果短剧的日活跃用户达到1.68亿,同比增长107%。
作为对比,同期腾讯视频日活约5000万,爱奇艺约4500万,优酷和芒果TV各约3000万。
也就是说,红果一款产品的日活,已经超过了四家传统长视频平台之和。
用户不光来得多,待得也久。2026年2月,红果短剧月人均单日使用时长达到125分钟,相当于平均每天花两个多小时刷短剧。 对于一款2023年才上线的产品来说,这样的增长速度相当惊人。
更重要的是,红果已经不只是从传统长视频平台手里争夺观众,也在改变用户花费娱乐时间的方式。
这种变化在整个移动互联网市场上同样明显。2026年8月,中国月度使用时长排名前50的应用中,字节系产品占据了41.8%的时长份额,比去年同期提高7.6个百分点。
除了抖音,红果也成为字节争夺用户时间的重要力量。
红果的优势并不只是剧多。通过免费模式降低观看门槛,再借助推荐算法不断推送新内容,用户看完一部剧,很容易接着点开下一部。
此前需要靠广告吸引用户进入单部短剧的生意,逐渐变成了一个能够持续留住用户的平台。
面对这样的对手,腾讯想再做一个独立短剧App,从零积累用户、内容和观看习惯,显然不容易。
于是,腾讯这次换了一种打法。 今年9月下旬,微信上线了“绿泡泡短剧”小程序。与红果类似,它同样主打免费观剧,通过广告实现商业化,内容覆盖真人短剧、AI短剧和漫剧。
但不同的是,绿泡泡没有选择推出独立App,而是直接依托微信,与视频号、微信搜索等现有入口连接。
这样做的一个重要原因在于,微信生态内已经积累了相当规模的短剧观众。 《2026 短剧行业洞察报告》显示,截至今年2月,微信生态内短剧小程序的月活跃用户规模达到4.27亿,同比增长59.9%;同期独立短剧App整体月活为3.35 亿。
虽然两组数据统计的是不同渠道的去重活跃用户,彼此可能存在重合,但至少说明,独立短剧App崛起之后,微信小程序依然是短剧消费的重要渠道。
事实上,在红果等免费短剧App崛起之前,小程序就已经是短剧生意的重要阵地。2022年前后,小程序短剧开始兴起,并在2023年迎来爆发:用户在短视频平台刷到一段剧情,被悬念吸引后跳转至微信等平台的小程序,先免费看上几集,再通过充值解锁后续内容。
不过,当时的问题在于,用户往往跟着单部剧走——今天在这个小程序追剧,明天又被广告带到另一个小程序,流量被分散在不同运营方手中。微信虽然提供了运行环境、支付和广告等基础能力,却缺少一个能够统一承接观看需求的官方短剧入口。
绿泡泡要做的,正是把这部分原本分散的观看需求,尽可能留在微信自己的内容入口里。 一旦用户开始习惯在绿泡泡找剧、追剧,微信就有机会更直接地参与内容推荐、广告分配和商业化规则的制定。
这种思路并不陌生。2018年前后,腾讯曾大力投入微视,希望在独立短视频App市场与抖音竞争,但最终没能复制抖音的成功。反倒是2020年上线、直接生长在微信生态内的视频号,逐渐成为腾讯短视频业务的重要阵地。
如今,绿泡泡多少延续了这条思路:利用微信已有的使用习惯,让看短剧变成聊天、刷视频之外的另一种选择。
所以,红果与绿泡泡虽然都在争夺短剧市场,却并不是一场完全对称的竞争。红果需要守住已经建立起来的独立平台优势,而微信首先要做的,是把原本就发生在自己生态内的短剧消费,变成一门更有主动权的生意。
即便短期内无法撼动红果,绿泡泡也并非没有存在的价值。
微信开始计算你的时长
绿泡泡的出现,让人重新想起张小龙十年前说过的一句话。
2016年微信公开课上,张小龙提出 “用完即走” 的产品理念。2018年,他又补充了后半句:“走了还会回来。”
按照张小龙当时的解释,微信首先是一个工具,应该帮助用户用最短的时间完成任务,而不是想方设法让人一直待在里面。
这种理念也体现在微信过去的产品设计中。比如不设置消息已读回执,避免给聊天双方增加社交压力;朋友圈不提供访客记录,也是不希望用户过度在意谁来看过自己;服务器不保留聊天记录,因为不存才是最安全的;小程序坚持去中心化,不做中心化的流量分发。
不过,到了绿泡泡这里,微信反倒做起了留人的生意。
打开小程序,除了常规的短剧榜单,首页还有 “朋友在看” 推荐位,用户可以根据微信好友的观看行为发现剧集。小窗播放功能则让追剧和聊天不必二选一,微信来了消息,剧集可以缩成悬浮窗继续播放。
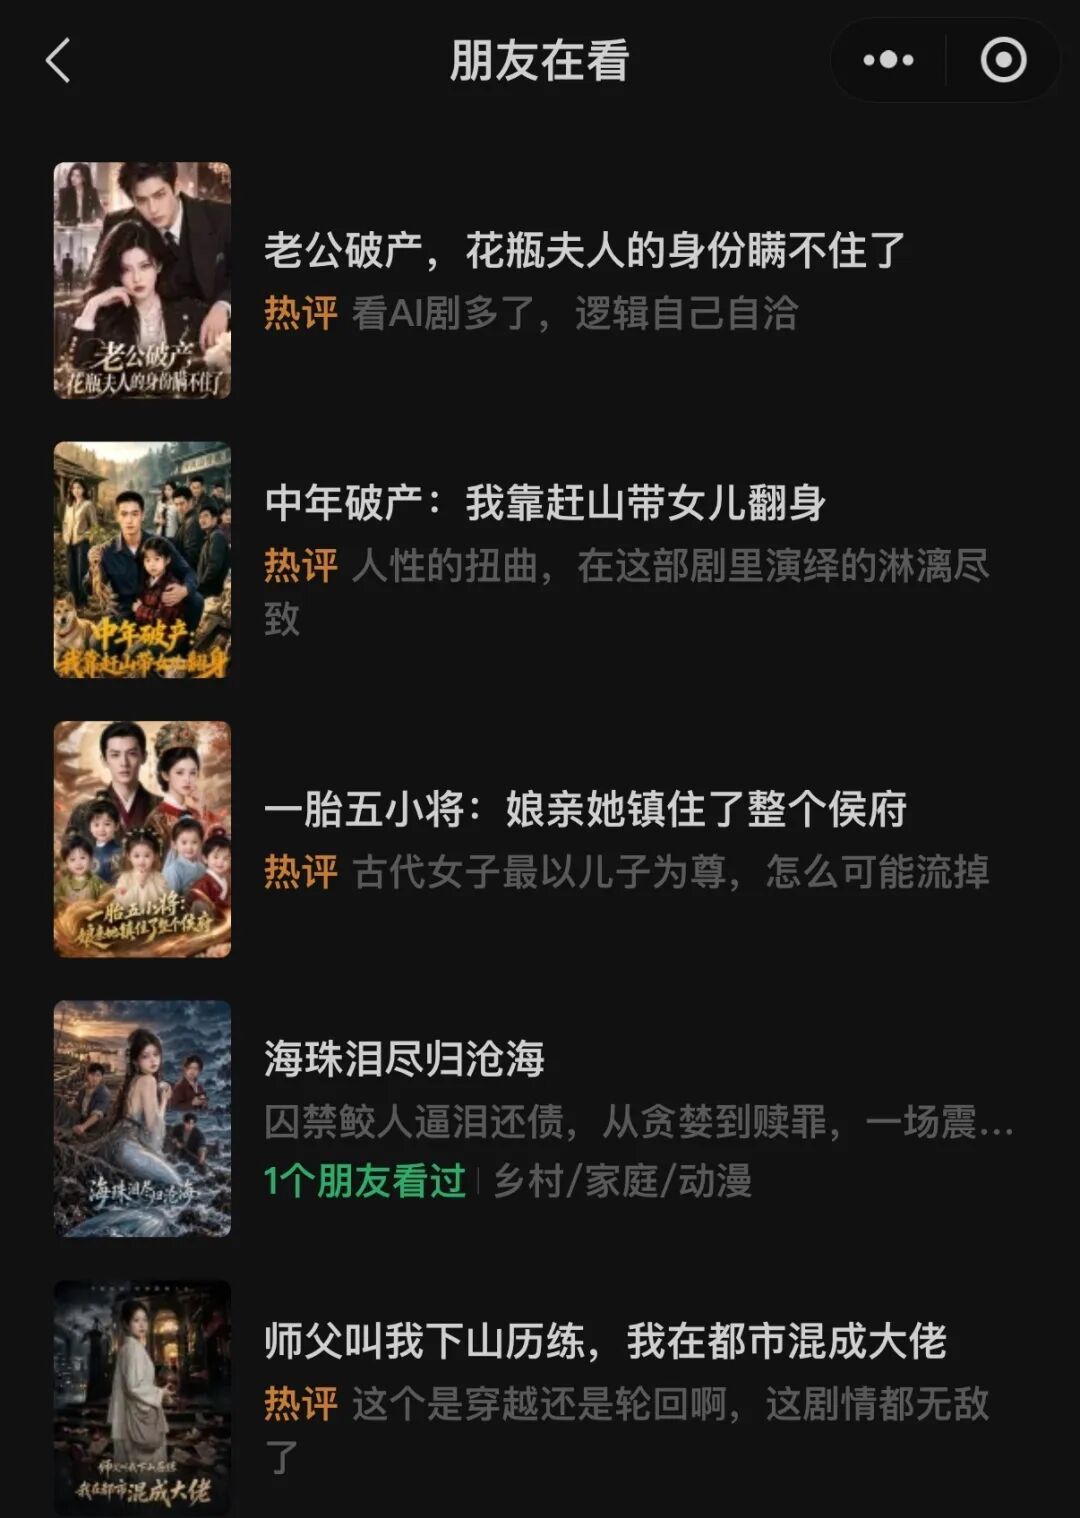
相比产品功能,微信最新的短剧激励政策更能说明这种变化。
根据微信开放平台2026年第四季度的激励政策,参与绿泡泡联合发行的剧目,人均播放时长达到10分钟的优质新剧,最高可获得100%的收入激励,其中90%为现金分成,10%为广告金配赠。达到10分钟门槛的普通剧目,基础激励为85%;而人均播放时长不足10分钟的剧目,激励比例则降至50%。
这意味着,同样一部短剧,能够把观众留下多久,直接关系到内容方最终拿到多少收益。
同时,腾讯对短剧的态度也在发生变化。 2025年初,马化腾在腾讯员工大会上提到,短剧已经对长内容造成较大冲击,但腾讯仍然强调投资精品短剧。到了2026年1月,他进一步提出,腾讯视频除了坚持高品质长视频投入,也要探索广告驱动型产品。
从过去强调 “用完即走”,到如今把观看时长写进短剧的分账规则,微信对用户时间的态度,显然已经发生了变化。
朋友在看,也是一门生意
相比红果短剧,绿泡泡真正有优势的地方,还是微信积累多年的社交关系链。
打开绿泡泡,除了常见的热播榜、新剧榜,地区热门榜也会出现类似 “北京的朋友都在看” 的提示。
根据腾讯方面的介绍,平台会结合用户的浏览、观看、点赞、分享等记录,以及微信好友看过的剧目,进行个性化推荐。
这套玩法放在微信里并不陌生。因为无论是公众号文章还是视频号内容,朋友的点赞、转发和推荐,都在一定程度上影响着用户能看到什么。相比单纯依靠算法判断个人喜好,熟人关系多提供了一层参考。
不过,当社交关系开始影响娱乐消费,问题也随之出现了。短剧毕竟不同于朋友圈里主动分享的文章和视频。有些人愿意公开自己看过什么电影、读过什么书,有人却不希望微信好友知道,自己正在追一部什么样的短剧。
尤其是短剧题材五花八门,霸总、复仇、重生、逆袭,很多人看这些内容只是图个消遣,未必愿意把观看偏好变成熟人之间的谈资。
熟人关系既是优势,也需要把握分寸。所以,微信既要利用社交关系为短剧引流,又要避免让这种推荐变成负担。至于“朋友在看”究竟带来了多少流量,目前还没有单独的官方数据。
不过,绿泡泡整体的用户表现已经有了一些积极反馈。据微信方面披露,绿泡泡用户的人均观看时长约为行业大盘的5倍,留存率达到大盘的2.5倍以上。
此外,AI仿真人短剧《影后芽芽》于今年8月21日在绿泡泡首发,上线3天播放量达到数亿次,最高同时在线观看人数突破200万。随后,该剧进入视频号原生短剧场景,上线数日内,小程序与视频号双端合计触达超过千万用户,两端人均观看时长均超过30分钟。
不过,这些成绩还不能全部归功于社交推荐。《影后芽芽》从绿泡泡走向视频号的过程,恰好说明微信还有另一项优势:一部短剧可以借助不同的内容入口,在同一个生态内获得更多曝光。
相比急着证明社交推荐比算法更有效,现阶段绿泡泡更值得关注的,或许是它能在多大程度上利用微信已有的流量。
对于制作方来说,绿泡泡的出现,至少意味着红果之外又多了一个发行渠道。
此前有媒体曾援引一家头部漫剧公司创始人的说法,红果在市场上的强势地位,让制作方在经营中承受了不小的压力。当一家公司越来越依赖某个平台获取播放量和分账收入,平台的推荐规则、分成政策稍有变化,都可能影响项目的收益。
资本市场也对短剧行业的新变化作出了反应。10月14日,掌阅科技收盘涨停,果麦文化上涨14.49%,中文在线上涨3.46%。
虽然当天AI漫剧等传媒概念同样表现活跃,不能将股价上涨全部归因于绿泡泡,但新渠道带来的内容需求和发行机会,确实为相关公司提供了更多想象空间。
不过,多一个平台并不等于立刻拥有更大的议价权,能否获得稳定的流量和收入,仍然是制作方最关心的问题。
而对腾讯来说,这笔生意还有另一层值得考虑的地方。
微信生态本身并不缺少短剧观众,只是这些流量长期分散在不同的小程序里。
随着绿泡泡建立起统一的内容入口,腾讯也有机会更深入地参与短剧的内容分发和商业化,让微信积累的用户规模和社交关系,进一步转化为实际的广告收入。
当然,绿泡泡想要成为下一个红果,还有很长的路要走。
相比两款产品谁输谁赢,更值得关注的,或许是微信自身的变化。短剧只是一个切口,背后是超级App对用户注意力的进一步争夺。
当聊天、社交、支付之外的娱乐需求也逐渐被纳入微信,用户每天在这里花费的时间,也有了更多被商业化的可能。
微信依然是那个随时可以“用完即走”的工具,只是对今天的微信来说,让用户愿意留下来,同样成了一门重要的生意。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”