
江波龙2026年三季度归母净利润140亿元~149亿元,同比1864.55%~1990.84%



IT之家 10 月 15 日消息,江波龙今日发布 2026 年三季度(2026 年 1 月~2026 年 9 月)业绩预告报告:
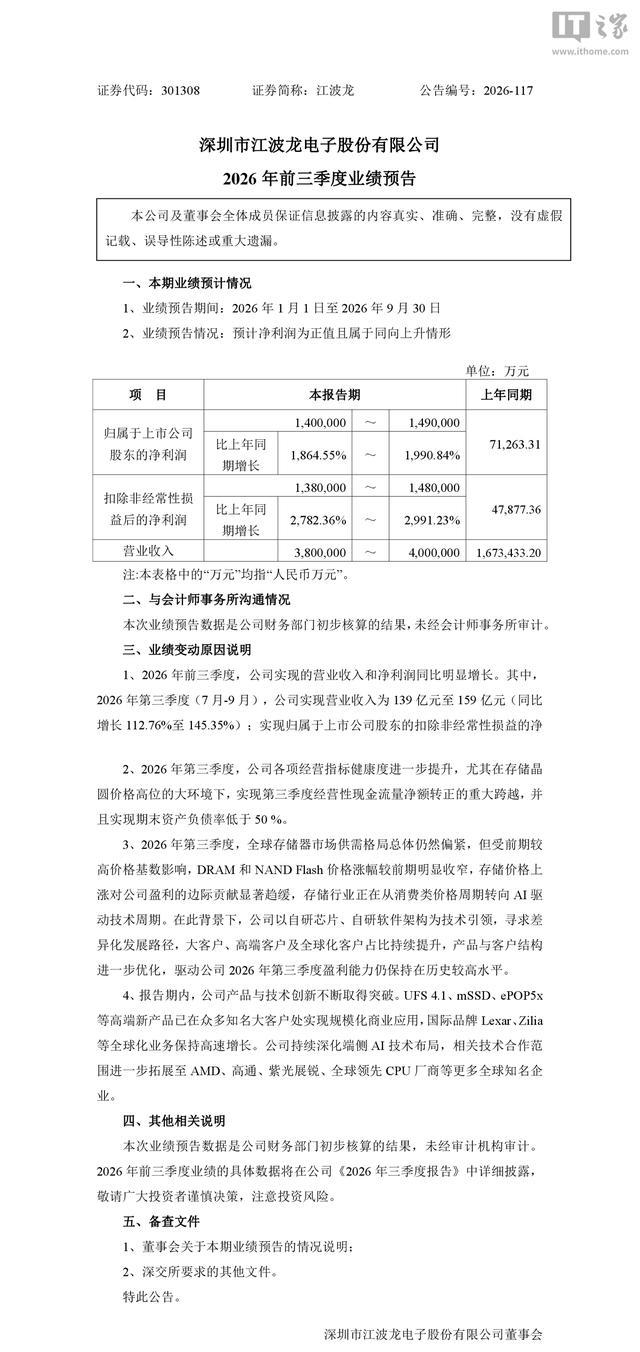
营业总收入:380 亿元 ~400 亿元,同比增长 127.08%~139.03%
归母净利润:140 亿元 ~149 亿元,同比增长 1864.55%~1990.84%
扣非净利润:138 亿元 ~148 亿元,同比增长 2782.36%~2991.23%
资产负债率:50%
AI 解读
本次业绩预告归母净利润和营收增速均大幅超出市场一致预期,业绩表现亮眼。
公司主营业务与财报亮点
江波龙是国内专注于消费级、工业级、车规级存储产品的研发、生产和销售的龙头企业,产品覆盖 UFS、SSD、ePOP 等多个高端存储领域。
2026 年前三季度,公司预计实现营业收入 380 亿元 ~ 400 亿元,上年同期为 167.34 亿元;实现归属于上市公司股东的净利润 140 亿元 ~ 149 亿元,同比增长 1864.55% ~ 1990.84% ,上年同期净利润为 7.13 亿元;扣除非经常性损益后净利润 138 亿元 ~ 148 亿元,同比增长 2782.36% ~ 2991.23% ,上年同期扣非净利润为 4.79 亿元。
单季度来看,2026 年第三季度公司实现营业收入 139 亿元 ~ 159 亿元,同比增长 112.76% ~ 145.35% ;实现扣除非经常性损益后净利润 37.53 亿元 ~ 47.53 亿元,同比增长 740.33% ~ 964.26% ,盈利能力维持历史较高水平。
第三季度公司实现经营性现金流量净额转正,期末资产负债率低于 50%,经营健康度进一步提升。
行业变动与公司进展
全球存储器市场供需格局整体偏紧,但受前期较高价格基数影响,DRAM 和 NAND Flash 价格涨幅较前期明显收窄,存储价格上涨对盈利的边际贡献趋缓,行业正从消费类价格周期转向 AI 驱动技术周期。
公司以自研芯片、自研软件架构为技术引领,走差异化发展路线,大客户、高端客户及全球化客户占比持续提升,产品与客户结构进一步优化。
技术创新持续突破,UFS 4.1、mSSD、ePOP5x 等高端新产品已在知名大客户实现规模化商用,国际化业务保持高速增长;端侧 AI 技术合作范围进一步拓展至 AMD、高通等全球知名企业,成长空间持续打开。
风险提示
本次业绩为初步测算结果,未经审计机构审计,具体数据请以后续正式披露的三季报为准,投资者请注意业绩波动风险。
风险提示:本文内容由 AI 自动分析生成,仅供参考,不代表IT之家观点。如有出入请以证监会指定上市公司信息披露平台为准。本文内容不构成投资建议,如有投资者据此操作,风险自担,IT之家对此不承担任何责任。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”