2026年做换电,相当于2021年做增程
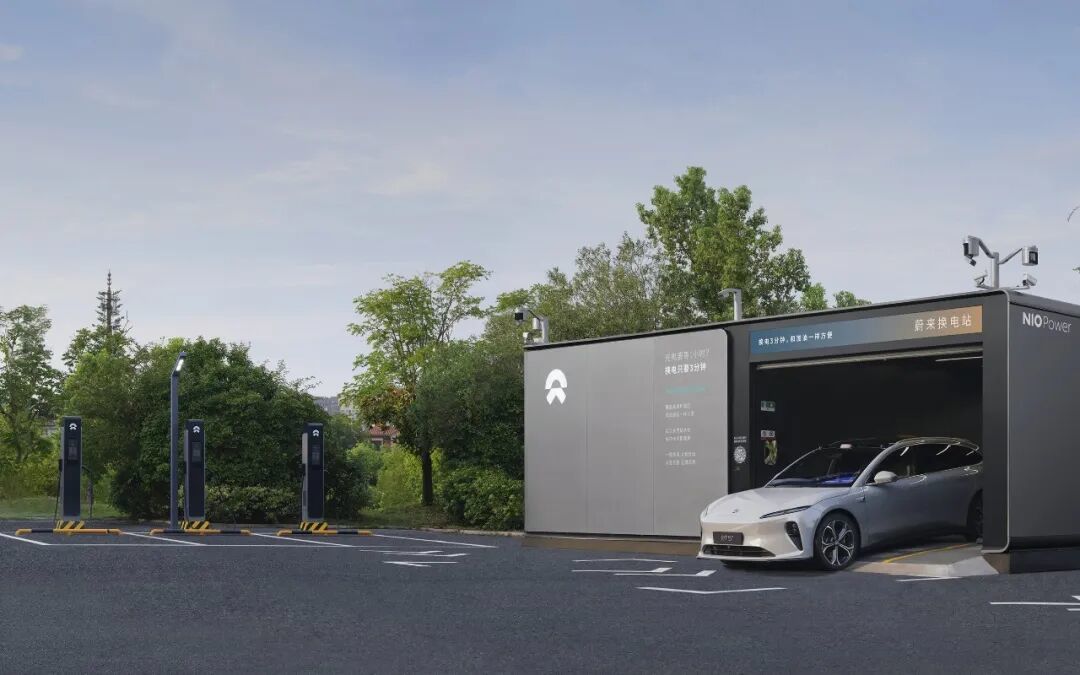
封面|蔚来汽车
作者|陈尧
编辑|韩永昌
2019年,理想ONE面向市场时,整个汽车行业对增程式电动的态度,充满了不屑,甚至认为增程是“脱裤子放屁,多此一举”。
但在2023年,国内几乎所有的主流车企都推出了增程方案,理想L6、L7、L8等增程车型相继走红,成为车企反复研究的对象。
如今,换电模式可能也正在经历这样的蜕变。
目前,汽车市场主推换电的车企只有蔚来一家,其他品牌的换电车型都集中在运营车辆范畴。
今年以来,陆续有车企推出面向C端市场的换电车型,但价格仅停留在10万级左右,比如搭载宁德时代巧克力换电模块的极狐S3,电池租赁版的起售价只有6.48万元,CLTC续航535公里。
20万元以上的换电车型,依然只有蔚来一家。
在汽车市场竞争如此激烈的大环境下,想找到一个空白的细分市场,非常困难。
曾经,理想找到了大六座增程SUV、五菱宏光MINI EV找到了5万元以下的A0级纯电市场、小鹏MONA找到了年轻人的第一款智驾车型……
如今空白的细分市场几乎为零,但20万元以上的换电市场,提供了这样一个机会。
东风汽车与华为合作的奕境已瞄准了这一赛道。据《21汽车·一见Auto》报道,奕境第二款车型考虑规划换电版本,目前项目尚处于预研阶段。
极片Lab了解到,奕境也考虑过比亚迪的闪充方案,反复权衡过后,最终瞄准了宁德时代的巧克力换电方案。
9月28日,同样看到换电机会的吉利汽车,则通过股份互持的方式,与蔚来展开充换电领域的深度合作,全面切入换电赛道。
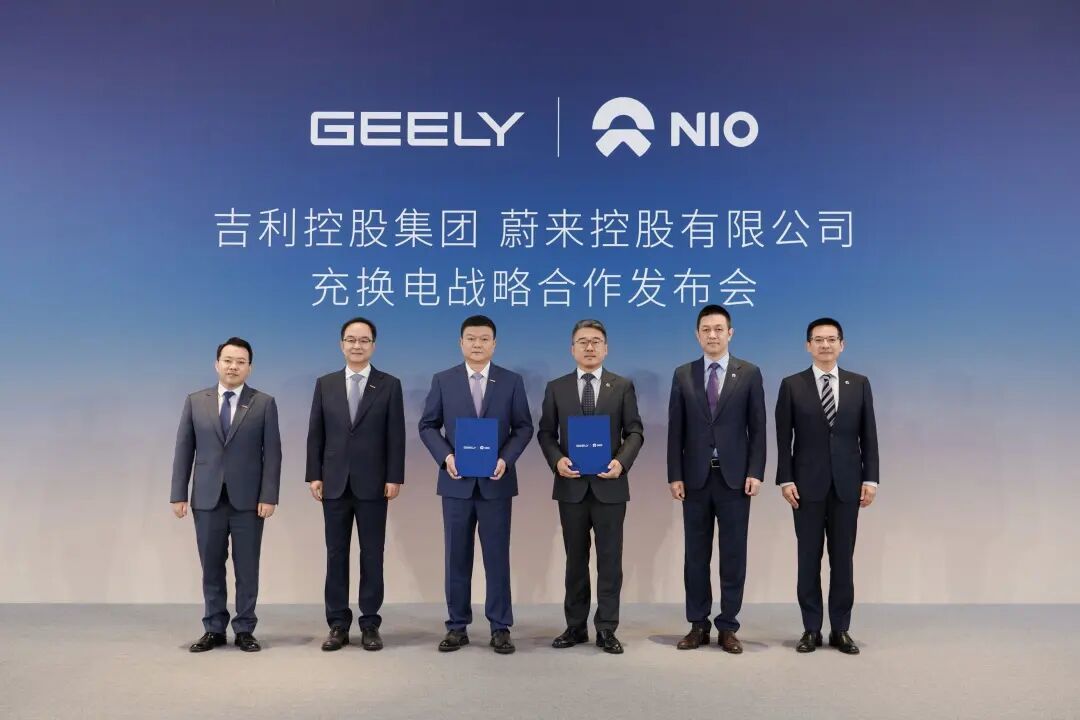
交易完成后,吉利将持有蔚来能源30%的股权;同时,蔚来将持有浩瀚能源总股权的10.0%,以及易易互联100%的股权。
其中,浩瀚能源是吉利旗下负责充电运营业务的公司;易易互联则是吉利旗下负责换电生态的公司,截至2025年底已布局446座换电站。
接下来,双方将共建统一的C端换电技术和标准,同时吉利也将开发面向C端的换电车型。
当换电的盘子越来越大,换电车型的价值只会越来越高。对车企而言,越早布局,越能吃到这一空白市场的红利。
01
闪充已经那么快了,为什么还要做换电?
在入股蔚来能源一周之前,吉利汽车刚刚发布了智充技术,通过AI补能技术,SOC10%-97%的充电时间只需要8分40秒,同时将充电最高温度锁死在65℃以内。
不只是吉利,今年以来,比亚迪、欣旺达、宁德时代、国轩高科等多家电池企业都发布了闪充技术与产品,充电的分钟数普遍被缩短至个位数。
闪充网络也在加速铺开。吉利汽车计划在2027年建成智充站超1.5万座、智充枪超5万把;同时,比亚迪计划年内建成2万座闪充桩;欣旺达则计划2027年前建1万座闪充站。
即便充电越来越快,充电网络越来越密,但吉利依然选择加入蔚来换电体系。
原因在于,充电解决的是补能效率,但纯电汽车还有两个问题,单靠闪充很难解决。
第一个问题,是电池全生命周期的一致性。
今年7月,广汽埃安所搭载的中创新航177Ah电芯批量出现问题,其因持续产气而发生鼓包,最终将整个电池包顶起,无法正常服役。由于外形酷似一把炸开的香蕉,行业为此还造出了一个新词“香蕉电池”。
值得注意的是,177Ah事件并非孤例。极片Lab了解到,在部分早期大规模采用磷酸铁锂电池的品牌上,也开始零星出现类似鼓包现象。
这些案例暴露出一个问题,电池出厂时通过测试,并不意味着它在整个生命周期内都能保持稳定。
随着循环次数增加,电池内部的细微缺陷可能逐渐累积、放大,最终表现为性能衰减,甚至引发安全风险。
尤其是在近几年,市场竞争加剧,新车型上市节奏不断加快,部分车型留给电池验证的时间也受到挤压。
根据易车统计,今年上半年上市了701款新车,平均一天就有3.8款车型上市。
一旦潜在问题未能在充分验证中暴露,就可能在车辆交付、长期使用后逐渐显现,最终伤害的是新能源汽车好不容易积累的安全信任。
第二个问题,是动力电池的更换成本。
国内新能源乘用车市场真正爆发大概在2021年,全年渗透率从2020年的5.8%提升至15.7%。
按照动力电池约8年的常见质保期限推算,未来几年,第一批大规模进入市场的新能源乘用车将逐渐面临电池衰减和更换问题。
届时,一些车况依然良好的车辆,也可能因为电池性能下降而被迫面临选择:换车,还是更换电池。无论哪一种,都将是一笔不小的支出。
而在换电模式下,电池从车辆中独立出来,由换电运营商统一管理。电池进入换电站后,可以持续进行检测、健康度评估、维护和分级管理,异常电池可以及时退出车辆,健康状态较好的电池则继续进入车辆使用。
消费者完全不用为电池安全和寿命担心。
一般来说,一款电池平均的质保年限是8年,但在蔚来的换电站里面,电池的寿命可以延长到15年。
可以预见的是,随着新一轮的安全焦虑以及退役潮的到来,未来2-3年,用户对于换电模式的接受程度,可能会大幅提升。
02
换电,正在迎来自己的增程时刻
换电有很多优点,但多年以来,换电模式始终没能成为市场主流选择,很大原因在于,其投入成本过于高昂。
以蔚来为例,一座第五代换电站的基础站体约140万元,配合内部的电池资产,其单站的综合落地造价高达200万元左右。
这也意味着,任何想要做换电的车企,以一家之力铺设全国换电网络,几无可能;同时,让车企们放弃对电池标准的制定权,去选择统一的电池标准,也同样困难。
但随着换电价值被重新认知,这一致命约束条件正在松动。
一方面,作为动力电池标准制定者之一的宁德时代,亲自下场组织换电联盟。
目前,宁德时代的巧克力换电产品线已形成20#、25#、26#三个规格,覆盖从A0级到C级的完整乘用车型矩阵。
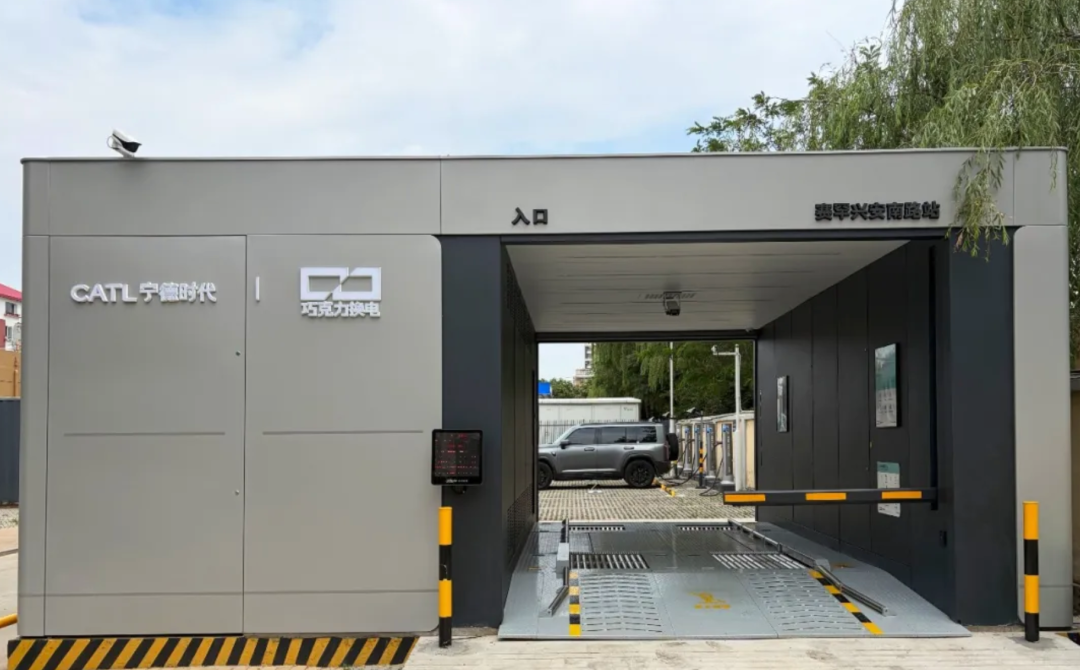
北京车展前后,宁德时代密集与车企签约,签约内容涵盖接入宁德时代巧克力换电体系、联合开发换电专属车型、共建超换一体补能网络。
截至今年4月,宁德时代的巧克力换电已与11家车企、18个乘用车品牌达成合作,涉及25款车型,合作伙伴包括一汽、长安、广汽、北汽、奇瑞、上汽通用五菱、赛力斯等主流车企。
截至今年9月29日,宁德时代已建成2520座乘用车换电站,按其规划2026年将累计建成4000座超换一体站。同时,宁德时代将联合合作伙伴,计划到2028年底构建超过10万座共享的补能基础设施。
另一方面,车企以及国家层面也已意识到换电的重要性,开始加入换电阵营。
此次吉利汽车与蔚来合作,就是典型的代表。
国资方面,今年8月,蔚来能源与光谷交通集团首批合作的36座充换电站正式完成交付,这36座充换电站全部由光谷交通集团持有,蔚来能源仅负责运营。
而这一资产与运营分离的合作模式,被作为样板打造,双方计划在湖北持续落地,再逐步向全国拓展。
截至10月9日,蔚来能源的换电站已有4168座,其中高速公路换电站达1072座,国资介入后,蔚来换电网络的铺设速度将进一步提升。
值得一提的是,换电设施保有量最大的蔚来与宁德时代,也正在展开合作。
2025年3月,双方就明确提出将在统一电池标准的基础上,深化换电网络共享;今年1月,双方再次签署了为期5年的全面深化战略合作协议,约定围绕长寿命电池、换电适配技术开展联合开发。
未来几年,换电网络的快速铺设,将打消用户对换电方案的最后一层顾虑。
曾毓群此前预言,“2030年,国内换电、家充、公共充电桩将三分天下。”如今看来,正在成为现实。
不过从车型投放来看,当前市场,面向C端的换电车型依旧不多,尤其是20万元以上的区间,更是只有蔚来一家。
对车企而言,这是罕见的空白市场。
蔚来更是在这一空白市场里,反复获利。近期,蔚来第二品牌乐道达成20万辆里程碑,从2024年9月交付第一台车至今仅仅2年而已。
一个全新品牌,在20-30万元的赛道里,凭借换电优势取得如此成绩,已充分证明换电模式的市场价值。
现在做换电,无异于在2021年做增程。