高通向华为付钱那天,两种中国芯的分岔口
出品|师天浩观察
文案|辰聪
10月5日,高通盘前股价一度涨超4%。涨的原因有点反常识,这家收了三十年"过路费"的美国芯片巨头,第一次以付费方的身份,坐到了华为对面。
同一天,华为官宣与高通达成一份多年期、范围广泛的专利许可协议。
协议内容包括,双方在5G、计算、人工智能、网络等领域交叉许可专利组合,高通同时收购华为在计算、AI、网络等领域的部分美国专利。
如果把这份协议放进时间轴里看,它不是一个孤立的新闻,而是一条走了二十五年的曲线,终于穿过了零轴。
这条曲线上方和下方,恰好站着两种中国芯片。
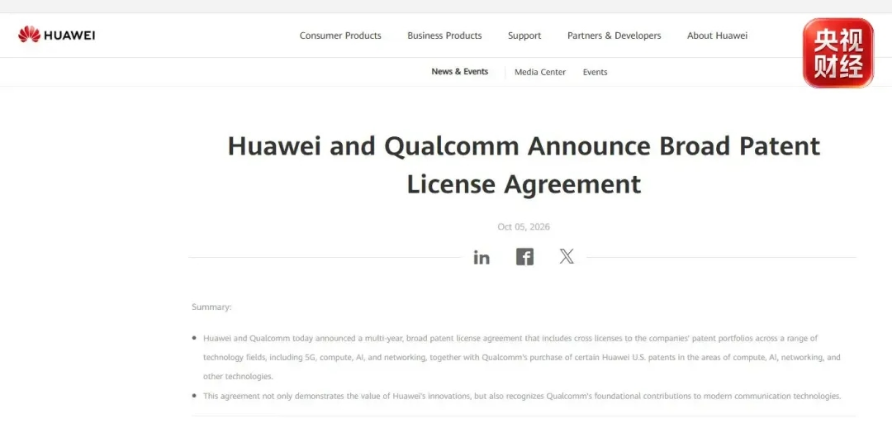
(图片来源:央视财经)
01
二十五年,账单的方向反过来了
1、一条反转的时间线
先把时间线捋直。
2001年,华为第一次向高通支付专利许可费,此后年年缴费,还打过好几轮跨国专利官司。2011年,华为第一次从摩托罗拉收到专利许可收入,方向开始松动。2019年5月,华为被列入美国实体清单,先进制程代工和EDA工具被同时切断,这是最黑暗的一个节点。2021年,华为知识产权许可业务首次实现正向收入。2026年4月,中国信通院报告显示,华为以11.7%的占比位居全球5G有效专利族第一,高通8.05%第二。2026年5月,华为发布"韬定律"。同年9月,麒麟9050 Pro随Mate XT2上市。同月下旬,中美第八轮经贸磋商达成"300亿对300亿"对等降税,气氛转暖。终于,2026年10月5日,协议签署。
25年前交钱的人,开始收钱。
舆论发酵之下,2026年10月6日,高通否认自己是"净支付方",也不承认交易涉及逻辑折叠。目前争议仍在继续,但时间线本身已经说明问题。方向反转这件事,不依赖任何一方的措辞。
2、680件专利,只占0.23%
再看这笔生意的结构,协议核心两件事。一是专利组合交叉许可,涵盖5G、计算、AI、网络等领域。二是高通额外收购华为在计算、AI、网络等领域的部分美国专利,华为保留这些技术在全球其他地区的专利权。
所谓交叉许可,说穿了就五个字,互换,补差价。两个图书馆互相开放借阅,但书的价值不一样,总要有人补钱。据央视财经报道,高通将付费使用华为680多件专利,其中部分注册在美国。放到分母里看,华为拥有约29.6万项有效或待审专利,680多件只占0.23%。
专利这门生意,值钱的从来不是数量,是"绕不开"。这就比如放大招,技能蓄力了99.77%,就卡在了最后的0.23%上,那这大招也还是放不出。高通为这0.23%付费,等于承认华为在5G标准必要专利、近封装光学、乃至芯片架构层面的位置,没法绕。交易完成后,华为全部专利许可协议累计收入预计超过69亿美元。注意,这是全部协议的累计值,不是这一笔的价钱,本笔金额双方均未披露。
3、高通也有自己的时间压力
高通接这个茬,不是给华为面子,是给自己买时间。
它的基本盘正在两头受压。一头是苹果,iPhone自研基带步步紧逼,高通最肥的授权收入眼看着要缩水。另一头是制程,三星2纳米吹了大半年,2026年一季度良率刚破60%,连高通70%的下单门槛都够不着。摩尔定律的天花板谁都躲不过,买华为这批专利,本质是给后摩尔时代买一张门票。逻辑折叠、近封装光学这些绕开光刻机密度的技术,恰好是高通自己还没跑通的路。
所以这场握手,没有谁施舍谁。
两家都是在自己的时间表上,到了必须做这笔交易的时刻。
02
换坐标系的人
1、一切从一台买不起的机器开始
2019年5月之后,华为被卡在最前面那台机器上,极紫外光刻机。整个半导体行业六十年只走一条路,即几何缩微,把晶体管做小,密度换性能。拿不到EUV,这条路就在5纳米门口到头了。
这是华为时间线里最黑暗的七年。但回头看,这七年也逼出了一个全行业没人做过的选择,不再等光刻机,换一个坐标系。
2、同样是新芯片,两条完全不同的路
近两年是中国自研芯片的"爆发年",但爆发的方式截然不同。
2026年5月,华为半导体业务部总裁何庭波发表"韬定律",以"时间缩微"替代"几何缩微",不比晶体管多小,比信号跑多短。芯片模块里超过80%的能量耗在"搬数据"上,而不是计算。逻辑折叠把平铺的电路垂直叠起来,让信号"坐电梯"而不是"跑长途"。实测数据,同制程下晶体管密度提升55%,NPU、GPU、CPU性能核功耗分别降低66%、58%、41%。首款落地的麒麟9050 Pro于2026年9月随Mate XT2上市,整机性能较上一代提升31%。余承东在媒体交流中披露过这颗芯片的家底,巴龙基带、ISP、移动安全处理器、灵犀CPU、马良GPU,以及采用达芬奇架构负责AI运算的NPU,全部为自研设计。据爆料,随后发布的Mate 90系列首销期销量超27万台,其中搭载9050 Pro的"超大杯"占比约40%。
而早在2025年5月,小米就发布了玄戒O1,累计投入超135亿元,团队2500多人,台积电第二代4纳米工艺,跑分追平同期骁龙旗舰。
公允地说,这是中国消费电子史上最认真的一次自研,值得尊重。
但注意两条路的差别。玄戒O1的CPU基于ARM架构授权,GPU是ARM公版,制造靠台积电。它用上了全世界最好的地基,也就是把旧地图上的路走到了最前,但它没有画新地图。一个参照是,同期发布的麒麟9050 Pro,CPU、GPU、基带、NPU已没有一个字母来自别人的图纸。更现实的问题是,发布一年多来搭载机型寥寥,巨额研发投入难以摊销,而没有标准必要专利的芯片公司,永远坐在谈判桌的下游。而高通付钱给华为,付的不是麒麟的跑分,是29.6万项专利里别人绕不开的那0.23%。
3、余承东把话挑明了
9月29日的国际媒体圆桌会上,余承东说了几句份量极重的话。依靠自研芯片、鸿蒙操作系统和国内供应链,华为"基本摆脱了对美国技术的依赖"。EUV中国正在研发,但现阶段仍依靠DUV。逻辑折叠,"是在获取某些技术受到限制的情况下,用来提升能力的一种方法"。
三句话连起来读,等于华为官方确认了路线。光刻机继续追,但不再等。2007年到2025年底,华为累计研发投入超过1.8万亿元,这就是换坐标系的成本,也是底气。
这些成果不是天上掉下来的。余承东回忆,华为2023年才重启智能手机芯片的国内生产,此前几年,是为求生存克服重重困难的至暗时段。他把鸿蒙的来路也摆在了桌面上,2019年发布,起步比安卓晚,但此前华为本就是安卓社区最主要的贡献者之一。微软Windows Phone、三星bada、诺基亚塞班,这些巨头都做过操作系统,全部失败。"尽管我们起步更晚,但我们取得了成功。"目前搭载鸿蒙6和鸿蒙7的设备已超过9000万台,年底预计突破1亿台,生态内应用与服务超过45万个,全球注册开发者1100万。
他也没有只报喜。余承东坦言,过去两年存储元器件价格暴涨,单台手机硬件成本额外增加超过200美元,华为尽量自行消化、涨价节奏远慢于同行,但利润率仍大幅下滑。更关键的瓶颈是产能,国内先进半导体产能尚无法满足快速增长的需求,昇腾AI芯片与手机芯片在共用同一条产线,这解释了徐直军那句"瓶颈不在需求,在产能"。从2019年全球份额第一,到如今海外年销量仅数百万台,这位华为终端的掌舵人把代价和盘托出,没有回避。
耐人寻味的是同一周小米的动作,10月7日,小米官宣澎湃OS 4"全面兼容苹果生态",双向同步信息、云相册互通,新旗舰甚至打通了AirDrop。一个硬件依附别人的架构、软件依附别人的生态的公司,把"兼容"做成了卖点。
这恰好反衬出另一条路线的稀缺,鸿蒙从不做谁的兼容层,它要自己做那个被兼容的对象。前者是聪明的生意,后者是笨重的长征,而45万个应用和1100万开发者证明,长征已经走出了雪山草地。
03
被卡住的时间
1、算力的依附与反依附
这道题在新能源汽车上同样成立,而且更直观。
小米SU7是爆款,但它的智驾算力来自英伟达Orin,座舱芯片来自高通8295,和手机里那颗玄戒O1同一套逻辑,把全世界的顶级零件集成成最好的产品。
这条路见效快,三年可以成爆款。
华为走另一条路。徐直军在9月的全联接大会上透露,昇腾在中国市场的份额已超过英伟达,950DT超节点年底规模供货,950PR已在上半年上市,目前的瓶颈不在需求,在产能。他还回应了"美国同行呼吁放缓AI开发"的说法,中国模型更弱,反而需要加快,不然怎么体会到风险。
2、竞争的单位在上移
但这个反超真正值得琢磨的,不是份额数字本身,而是份额是怎么来的。AI竞争的基本单位,正在从单颗芯片向上移动。当几千、几万颗加速器一起训练推理时,模型得到的不是某颗芯片标称的峰值算力,而是整个系统持续交付的有效算力。芯片之间的互联、调度、容错、供电和散热,开始比单卡参数更决定最终结果。华为被卡住的是单颗芯片的制程,但它手里恰好握着另一组资产,灵衢总线、全光互联、近封装光学、超节点架构,以及横跨通信、存储、数据中心和数字能源三十年的系统工程能力。2026年全联接大会上,华为把战略明确定向"超节点+集群",它真正下注的,是把竞争从"谁的芯片强"改写为"谁能把更多芯片组织成高效的整体"。
9月底发生了两个方向相反、指向同一件事的动作。DeepSeek与华为合作,开发并开源一系列面向昇腾的底层软件工具,模型公司从基础设施的使用者变成了共同建设者。几乎同时,AMD以约82亿美元收购李飞飞创办的World Labs,芯片公司向上进入模型研究。模型与计算基础设施之间的距离正在缩短,过去"芯片、服务器、云、模型、应用"的线性产业链,正在变成互相反馈的系统。
当然,系统不是万能的。英伟达最深的护城河从来不是GPU本身,而是CUDA二十年积累出的函数库、工具链、人才和代码资产,这种路径依赖很难靠短期投入复制,华为自己的CANN还在从"可用"走向"易用"。先进制造的产能缺口,系统架构也补不上,它更像一个乘数,芯片、互联、软件提供基础能力,系统工程决定这些能力最终能释放出几成。而且对手也在向同一个方向移动,系统竞争不是华为独有的路线,而是整个AI产业正在发生的共同转向。
集成别人的芯片造车,和定义自己的架构造芯,是两种真实存在的路径。但只有后一条,终点是坐在桌子的上首。而10月5日那份协议,就是"上首"的座位第一次被付钱的动作确认。
2001年到2026年,二十五年,一份账单的方向完成了反转。中间隔着一家公司从"买技术的人"变成"卖技术的人"的全部时间,也隔着两种中国芯片的分岔口。一种把旧地图走到最前,一种在没路的地方画了新地图。
这件事真正的分量,不在69亿美元的累计账单,也不在盘前那4%的涨幅。它证明了一件事,被卡住的人最后能拿出来卖的,从来不是他买不起的那台机器,而是他在买不起的日子里,被逼着走出来的那条新路。
再往深处看一层,这份协议还呼应着一个更大的变化,AI竞争的基本单位,正在从单颗芯片上移到系统、生态和基础设施。国际能源署的数据显示,五家大型科技公司2025年资本支出已超过4000亿美元,2026年预计再增长约75%,前沿数据中心容量在过去18个月里扩到原来的三倍以上。模型几个月迭代一次,芯片以年计,数据中心和电网以十年计,上层越快,底层越重。在这种结构性张力里,谁握有底层的定义权,谁就不再是别人时间表上的乘客。
余承东说的是"基本摆脱",基本,不是全部。单机成本多掏的200多美元、与昇腾共用的紧张产能、海外从第一跌到数百万台的落差,都是这条新路上还没拆掉的收费站。路刚画出来,走的人还少。
但地图的所有权,确实正在易手。