李泽湘投的零部件“隐形冠军”,今天敲钟



机器人前瞻(公众号:robot_pro)
作者 | 钟宸
编辑 | 漠影
机器人前瞻9月29日消息,今天,本末动力(北京)科技股份有限公司(以下简称“本末科技”)在港交所主板挂牌上市。本末科技发售价为每股21.60港元(约合18.49元人民币),开盘价为每股22.48港元(约合19.22元人民币)。
截至上午收盘,本末科技每股22.90港元(约合人民币19.56元),微涨6.019%,本末科技成交量为1009.144万股,成交额达2.275亿港元(约1.94亿元人民币),总市值为84.64亿港元(约合人民币72.34亿元)。
本末科技全球发售5,000万股H股,其中,香港最终公开发售1000万股H股,国际发售4000万股H股,该公司全球发售所得款项总额约为10.80亿港元(约合9.24亿元人民币)。
▲本末科技敲钟现场(图源:大米创投)
本末科技在本次发行中引入了香港科创(隶属东莞科创)、JSC International(北京经开区财政国资局)两家国资背景的机构作为基石投资者。
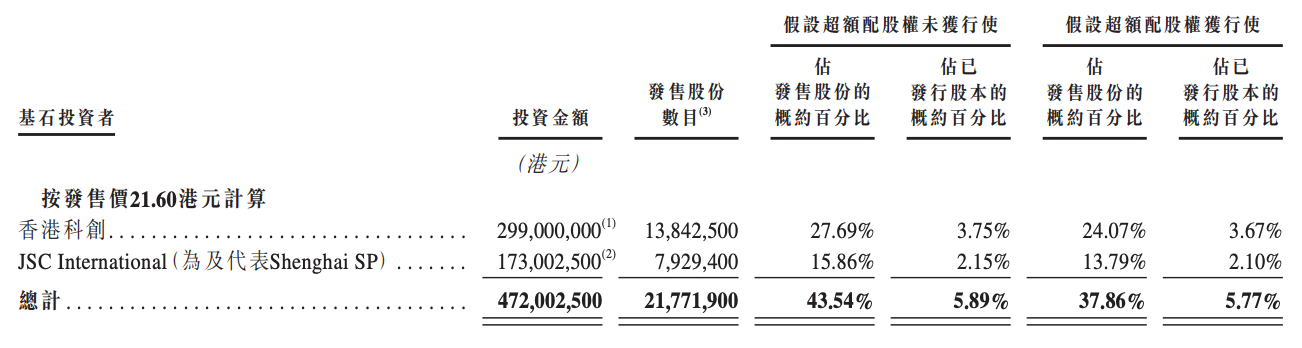
基石投资者共认购2177.19万股,总金额约4.72亿港元(约合4.04亿元人民币)
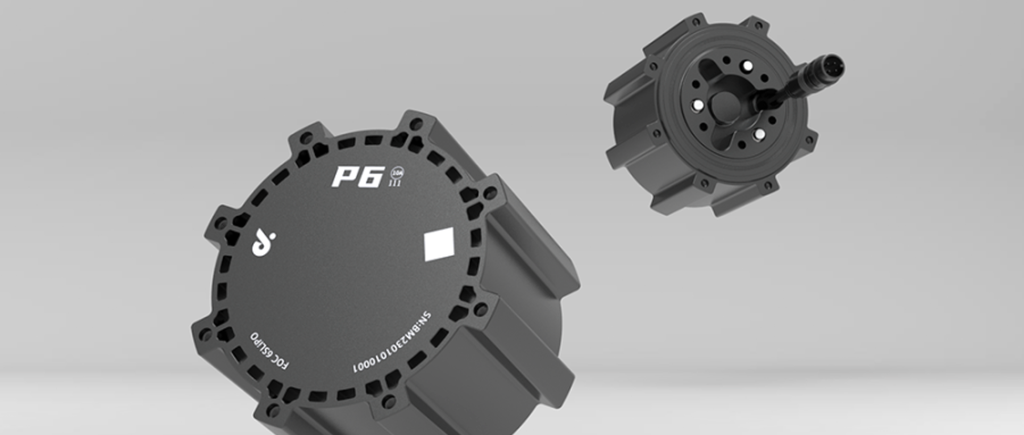
招股书显示,本末科技成立于2020年3月,总部位于北京市通州区。该公司是一家以直驱技术为核心能力的机器人技术公司,主要从事机器人动力模组及机器人的销售。
目前,本末科技在国内拥有352项专利(包括46项发明专利及234项实用新型专利)、7项登记著作权及30项注册商标,正在中国申请148项专利及5项商标。
本末科技2026年上半年营收达到2.00亿元,但目前仍未扭亏为盈,同期亏损3.91亿元。在研发方面,该公司同期投入了0.54亿元,占同期总收入的26.8%。
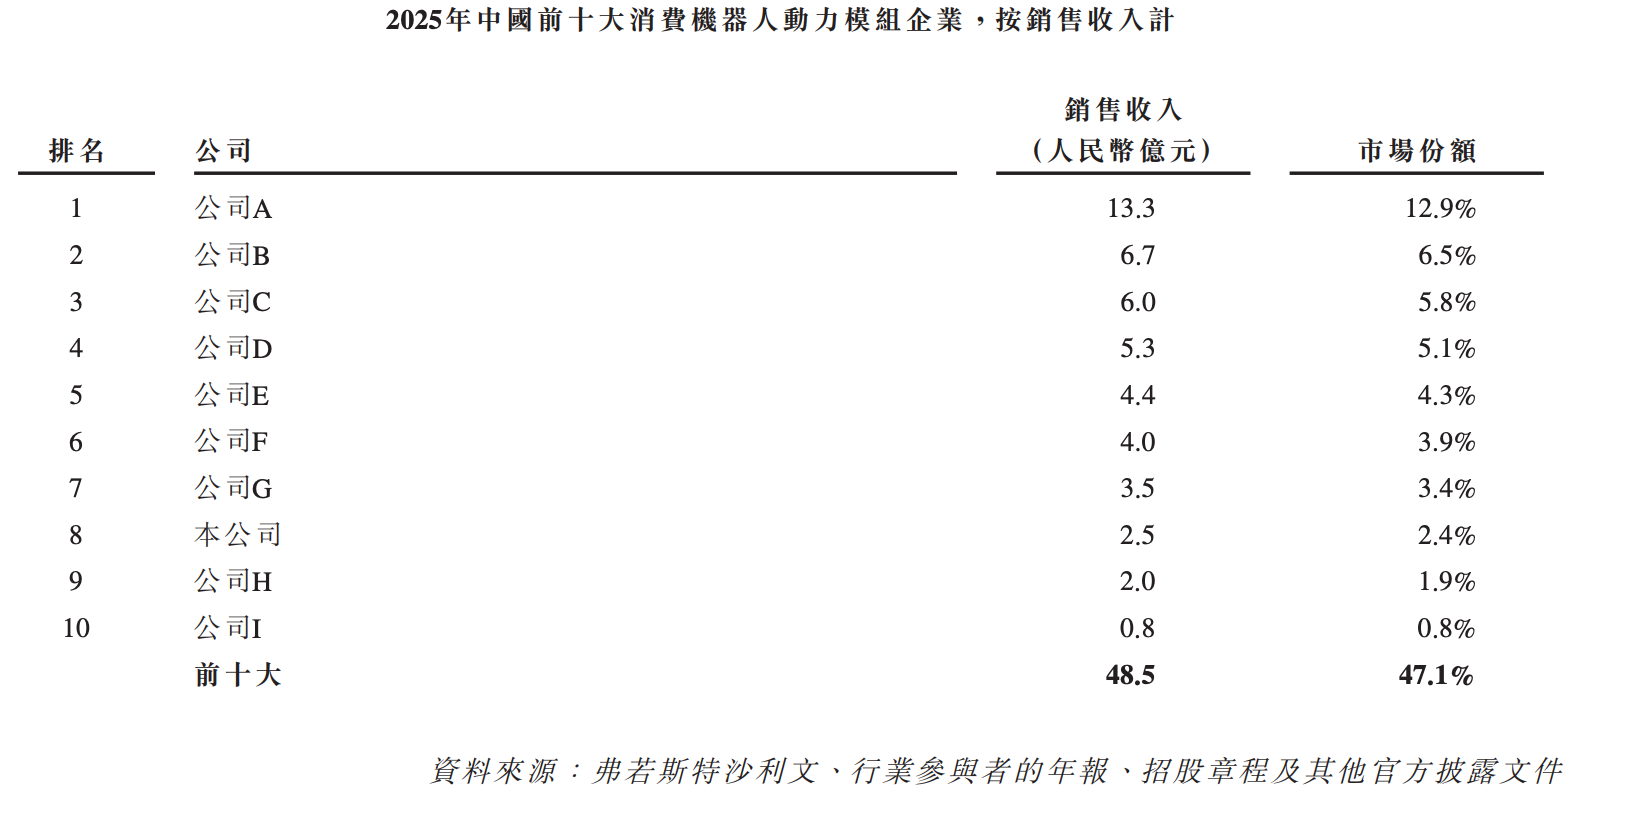
根据弗若斯特沙利文资料,按销售收入计算,本末科技2025年在中国消费机器人动力模组行业中排名第八,市场份额为2.4%;在中国消费机器人直驱动力模组行业中排名第一,市场份额为61.1%。
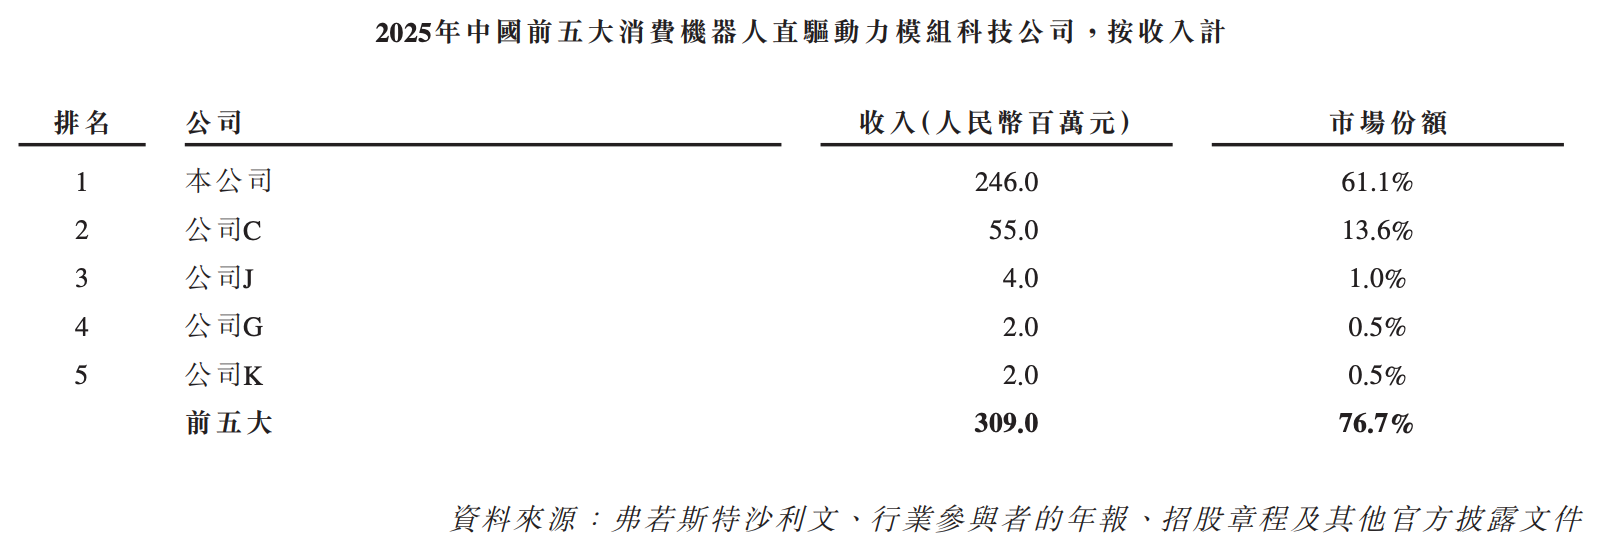
2026年上半年,本末科技用于消费机器人的直驱动力模组的出货量约570万套。
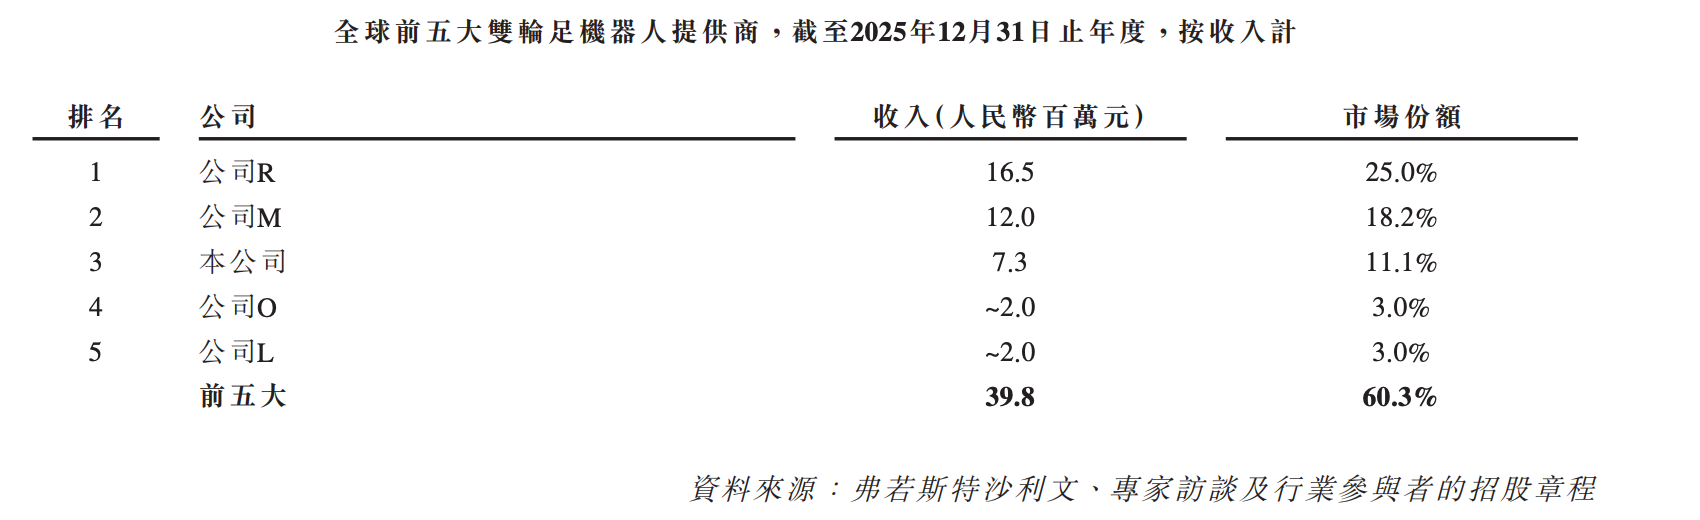
在全球双轮足机器人细分市场中,本末科技为全球第三大、中国第二大供应商,收入为730万元,全球市场份额为11.1%。该公司称,其是全球少数能实现轮足机器人群体控制的公司之一。
张笛为本末科技创始人、董事、董事长兼CEO,领导了该公司核心机器人动力模组及机器人产品的研发,主要负责整体管理、战略规划以及主要业务及运营事项的决策。
IPO前,本末科技历经12轮融资,最后一轮融资金额约为1.85亿元,投后估值约为31.85亿元。第一大外部股东为北京国管及海淀国资委,其他股东包括顺禧基金、联想创投、松禾资本、君联资本、奇绩创坛、五源资本等。
李泽湘通过控制的松山湖机器人研究院,早在种子轮就押注了这家公司,目前仍为该公司股东,总持股比例达3.39%。
一、经调整净亏损缩窄,三年累计营收3.80亿
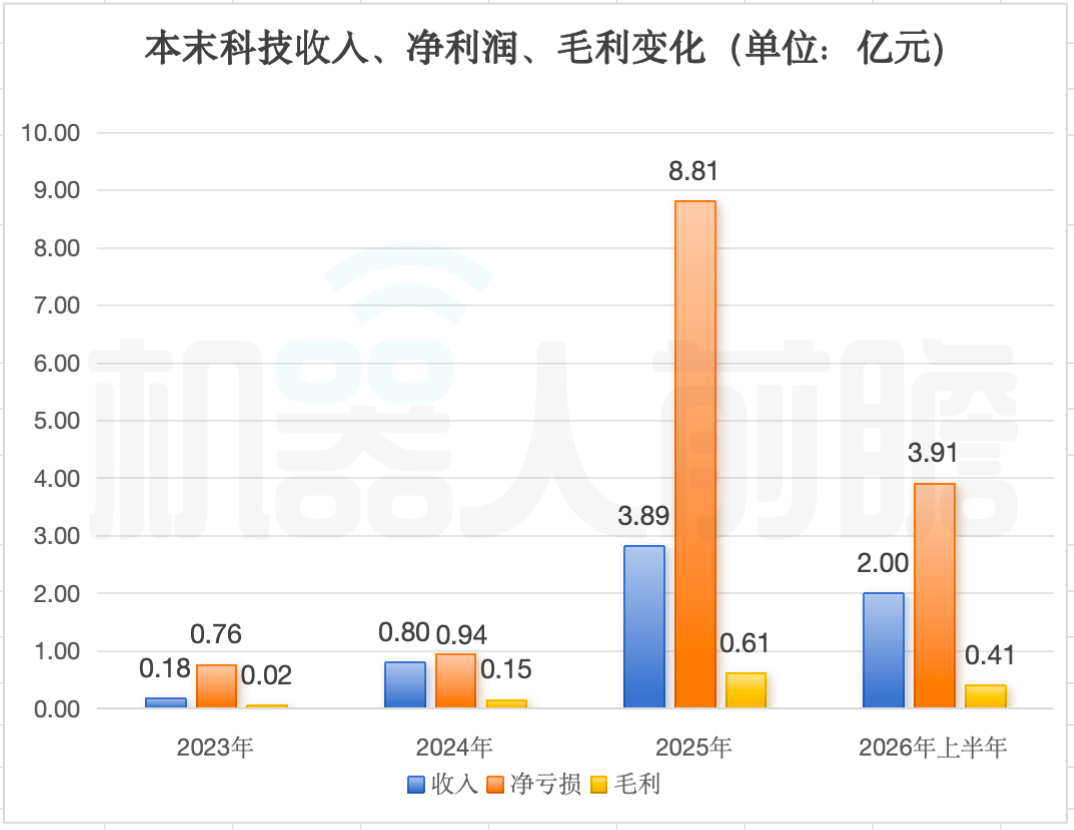
招股书显示,2023-2025年及2026年上半年,本末科技的收入分别约为人民币0.18亿、0.80亿、2.82亿及2.00亿元,2023年-2025年的复合增长率达300.8%。
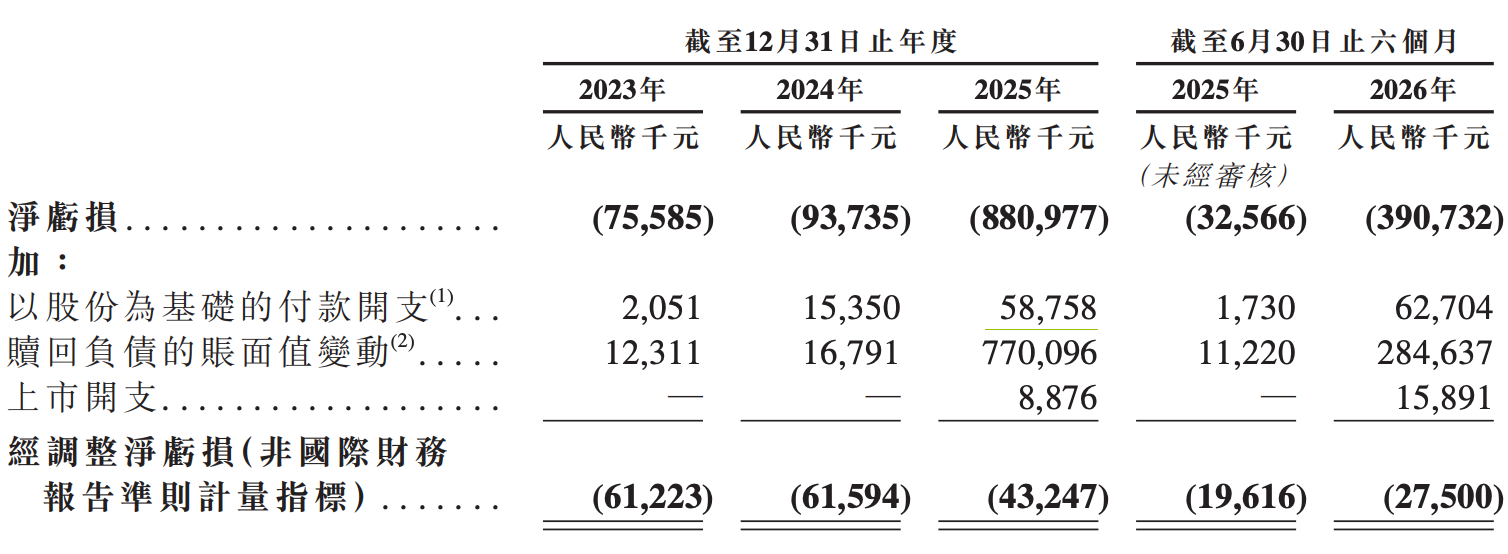
同期,本末科技净亏损分别约为0.76亿、0.94亿、8.81亿及3.91亿元,亏损率分别为431.0%、117.5%、312.7%及195.5%。
针对2025年的大额亏损,该公司解释称,为赎回负债账面值的非现金变动(7.70亿元,由可赎回优先股产生,转换为普通股后将重新分类为权益)导致。
据招股书,本末科技的经调整净亏损率(非国际财务报告准则计量指标)由2023年的349.1%大幅收窄至2024年的77.2%,到2026年上半年,这一数字已降至13.7%。
该公司同期毛利分别约为0.02亿、0.15亿、0.61亿元及0.41亿元,毛利率分别为13.5%、19.3%、21.5%和20.7%。
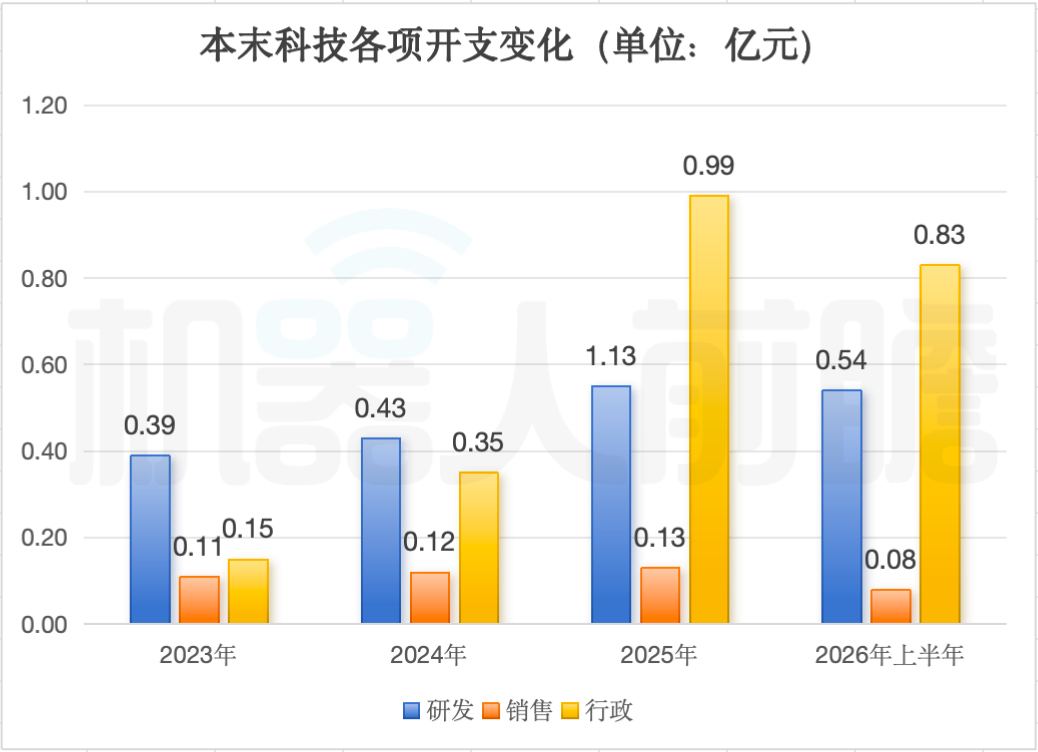
2023-2025年及2026年上半年,本末科技的研发投入分别约为0.39亿、0.43亿及0.55亿元及0.54亿元,分别占各期总收入的222.6%、53.8%及19.7%及26.8%。
销售及经销开支同期分别为0.11亿、0.12亿、0.13亿及0.08亿元,占比分别为60.8%、14.6%、4.6%及4.1%,占比持续下降。
行政开支同期分别为0.15亿、0.35亿、0.99亿及0.83亿元,占比分别为83.6%、43.6%、35.0%及41.4%。
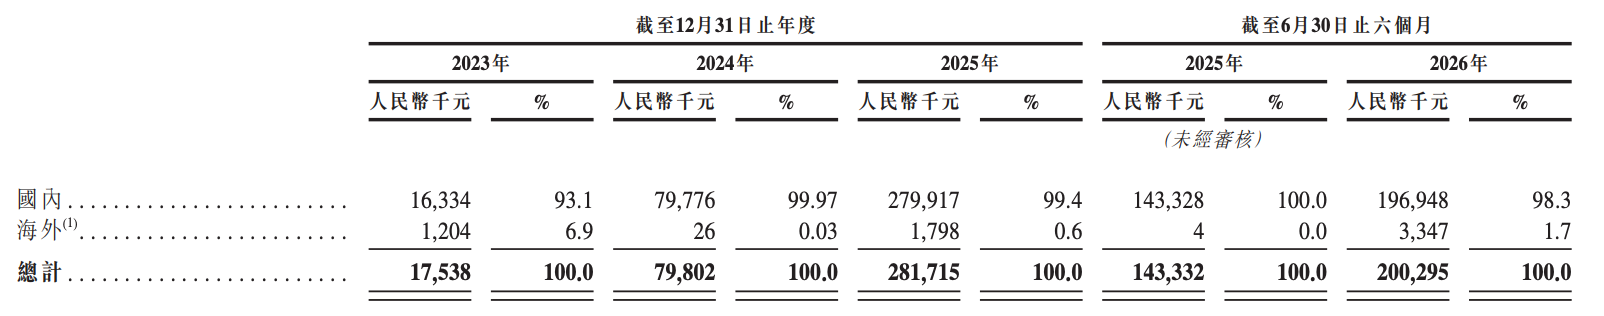
2023-2025年及2026年上半年,本末科技来自海外的收入约为120.4万、2.6万、179.8万及334.7万元,且占比未超过一成。
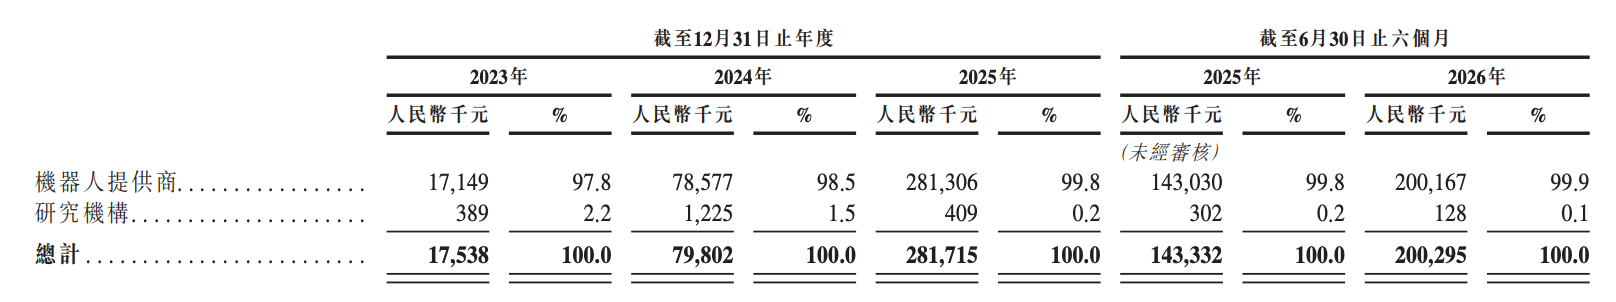
分客户类别来看,该公司客户多为机器人供应商,各期占比均超过95%。
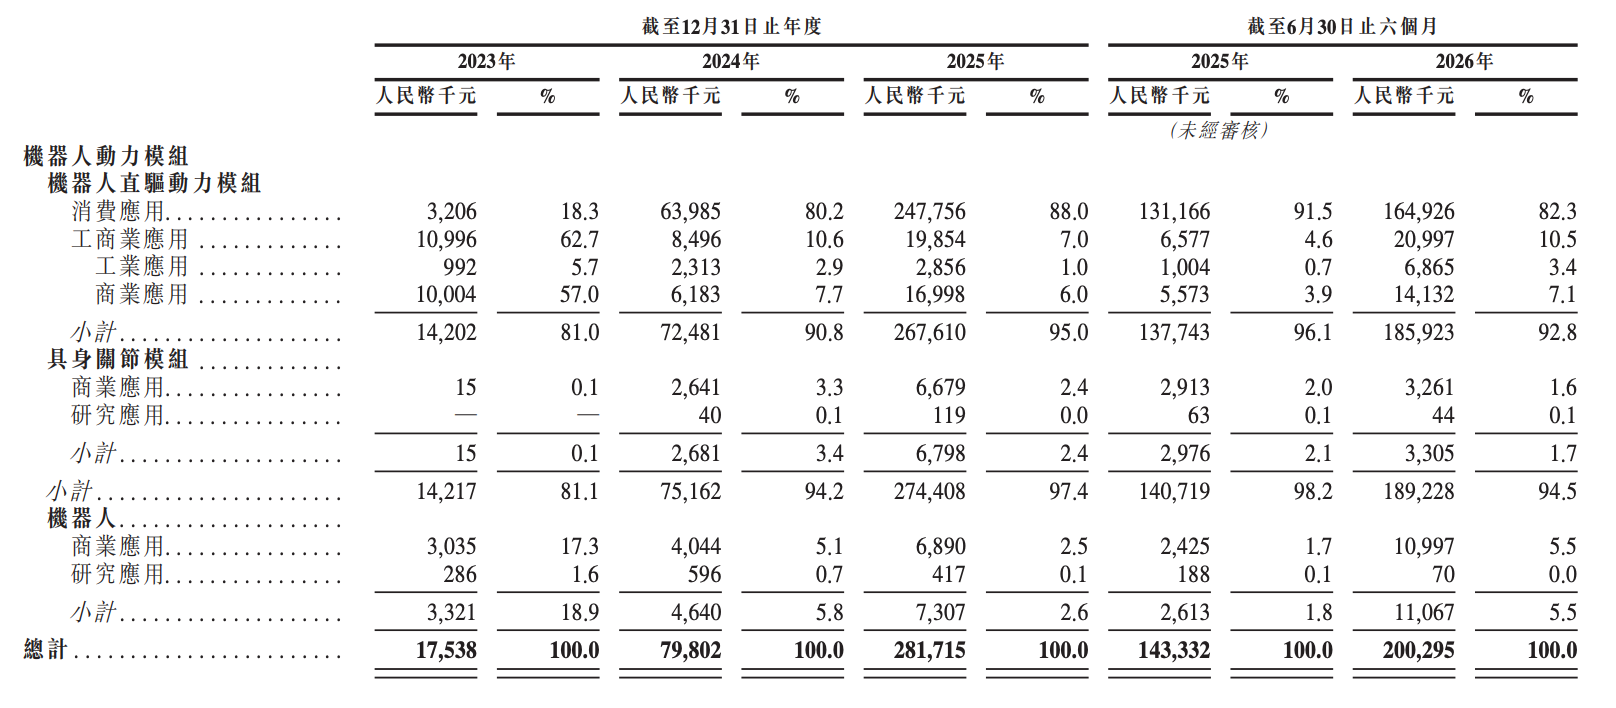
分业务来看,2023-2025年及2026年上半年,本末科技来自机器人直驱动力模组的收入分别约为0.14亿、0.72亿、2.67亿及1.86亿元,占比分别为81.0%、90.8%、95.0%及92.8%。
来自具身关节模组的收入分别约为1.5万、268.1万、679.8万及330.5万元,占比分别为0.1%、3.4%、2.4%及1.7%。
二、直驱技术为核心,半年已交付570万套模组
据招股书,本末科技将直驱技术作为自己的核心能力。该公司指出,直驱技术通过去除减速器简化了机械结构,并缩小了动力模组的体积,降低了功耗和噪音,延长了使用寿命和续航时间。
本末科技称,其用在消费机器人领域的直驱动力模组已经量产,2026年上半年已交付约570万套。
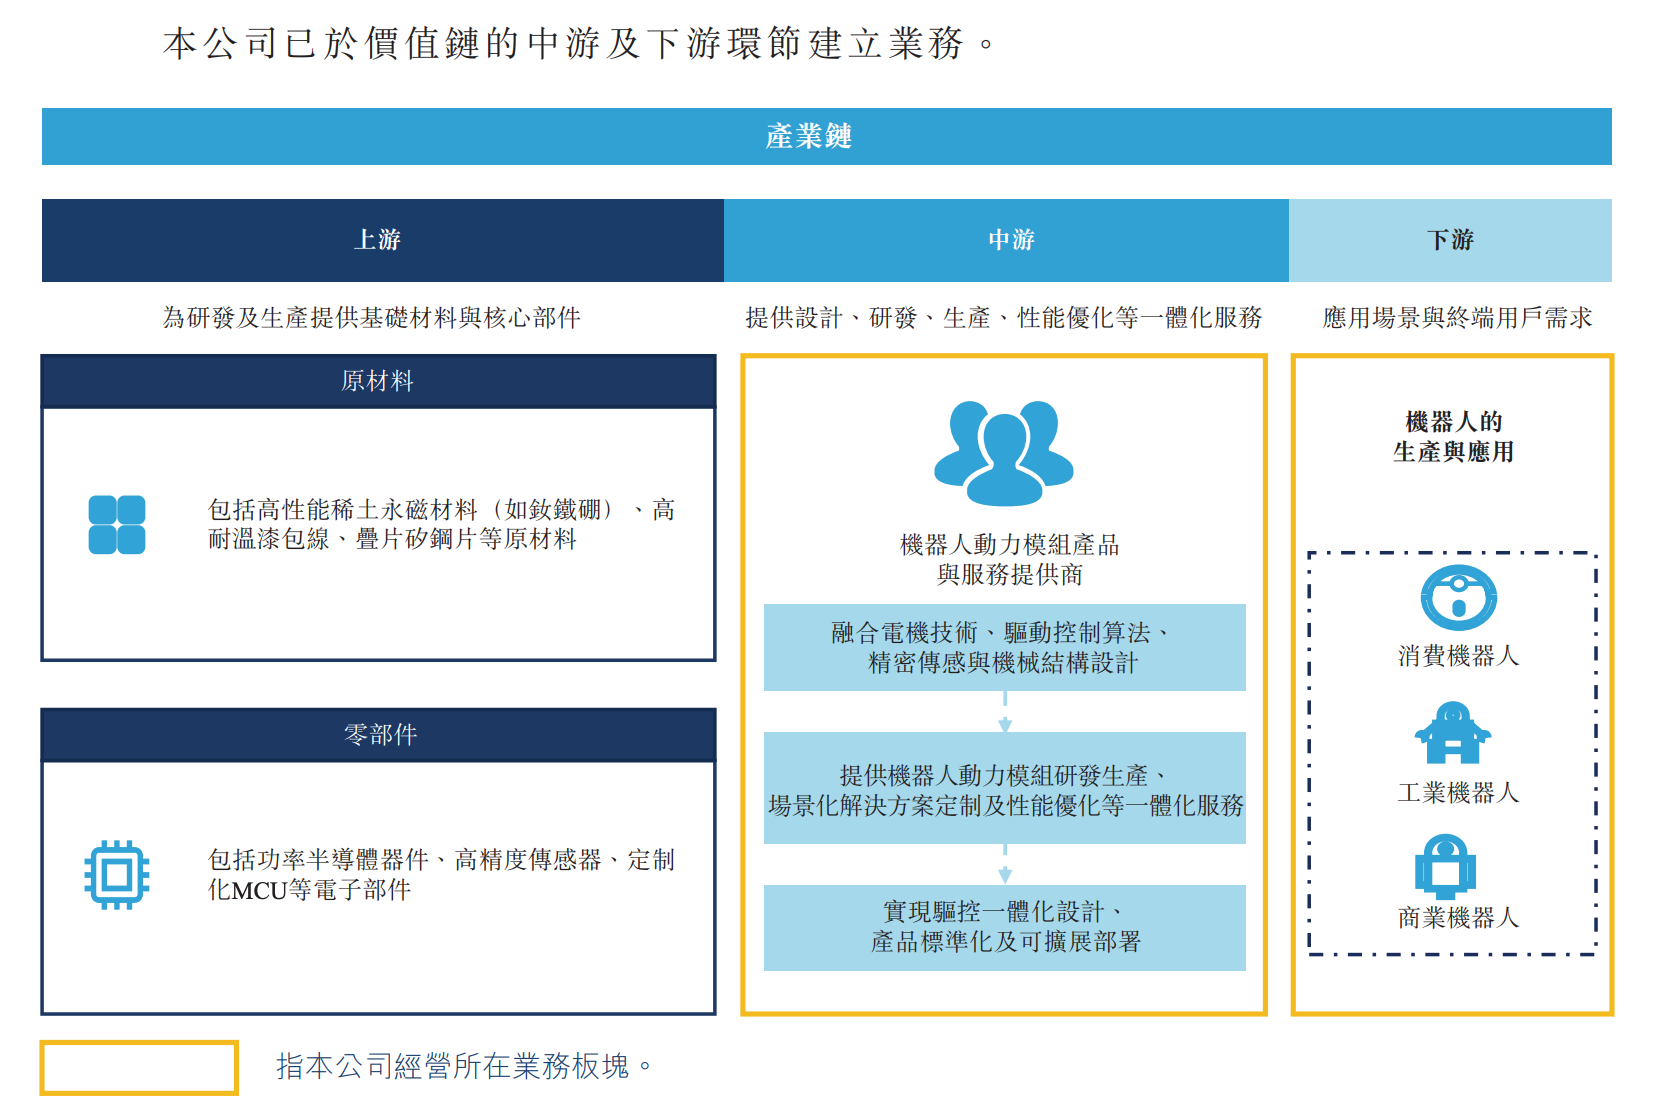
目前,本末科技业务已覆盖产业链中下游,包括提供机器人动力模组产品与服务,以及机器人的生产与应用。
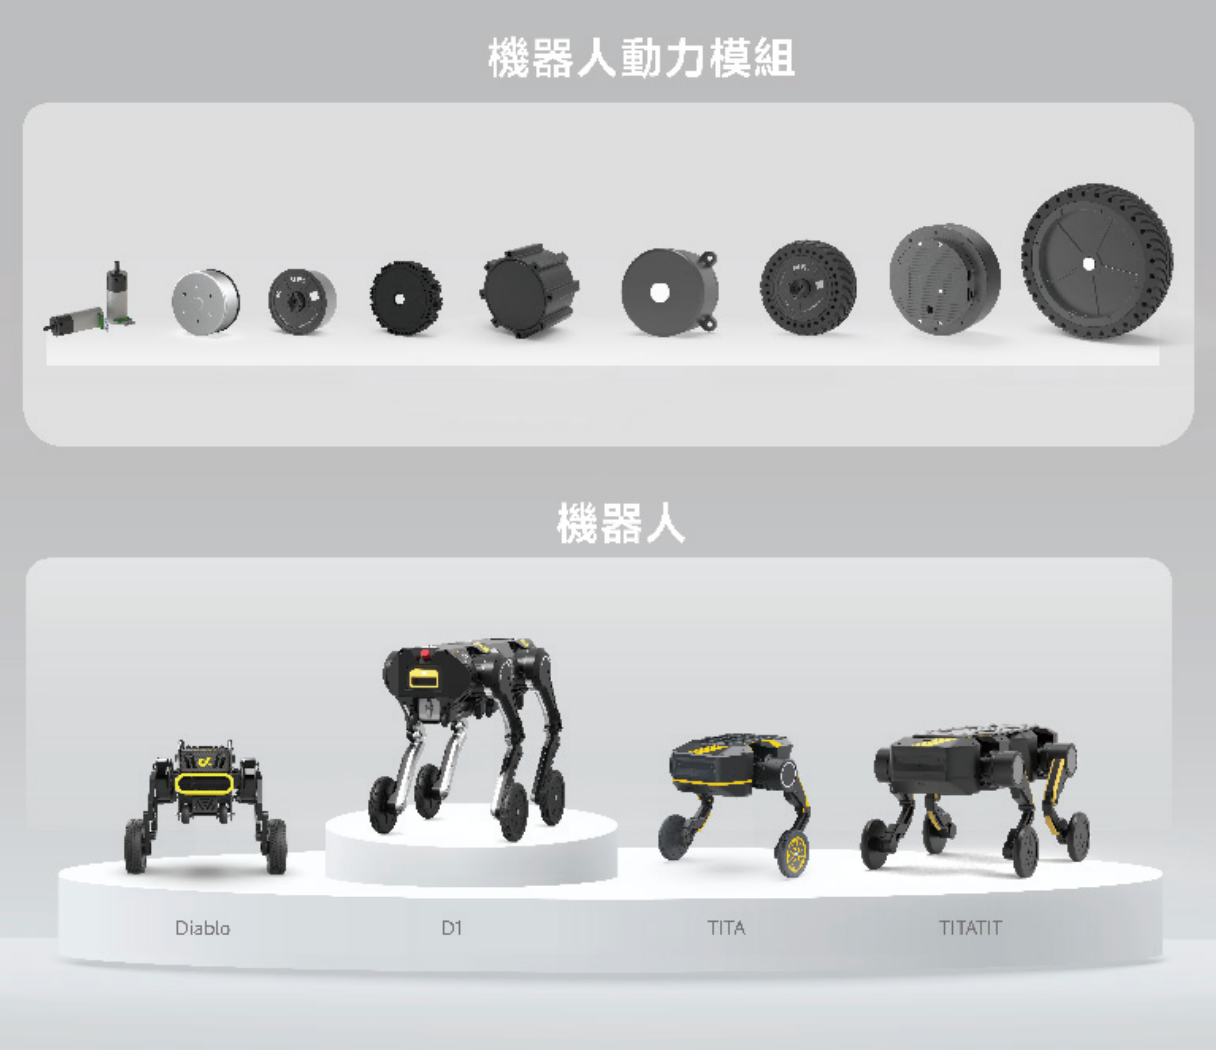
本末科技推出刑天、TITA、TITATIT及D1四款轮足机器人,应用领域包括机器人技术的研发、巡检、配送及其他通用部署场景。
据弗若斯特沙利文,2021年推出的刑天为全球首款商用直驱型双轮足机器人,全身由六个独立控制的M1502D机器人直驱动力模组驱动。
据弗诺斯特沙利文的报告,于2023年推出TITA则是全球首款商用八自由度双轮足机器人,可支持双电池热插拔。2024年,该公司推出由两台TITA机器人拼接而成的TITATIT机器人,为全球首款商用可拼接轮足机器人。
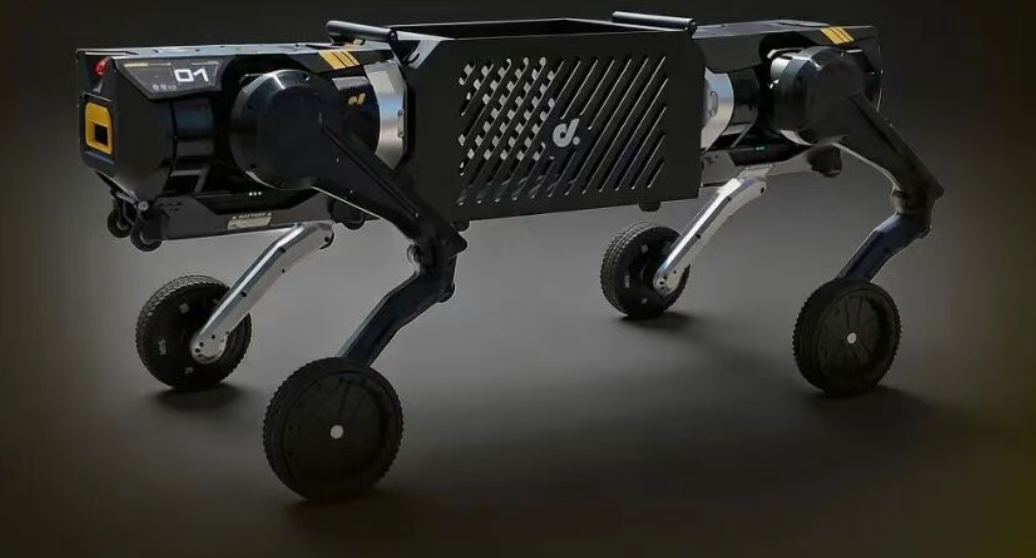
本未科技的最新产品是2025年10月推出的D1机器人。据招股书披露,D1也是全球首款商用整机模组化双轮足机器人,可自动拼接成不同配置的多轮足机器人。
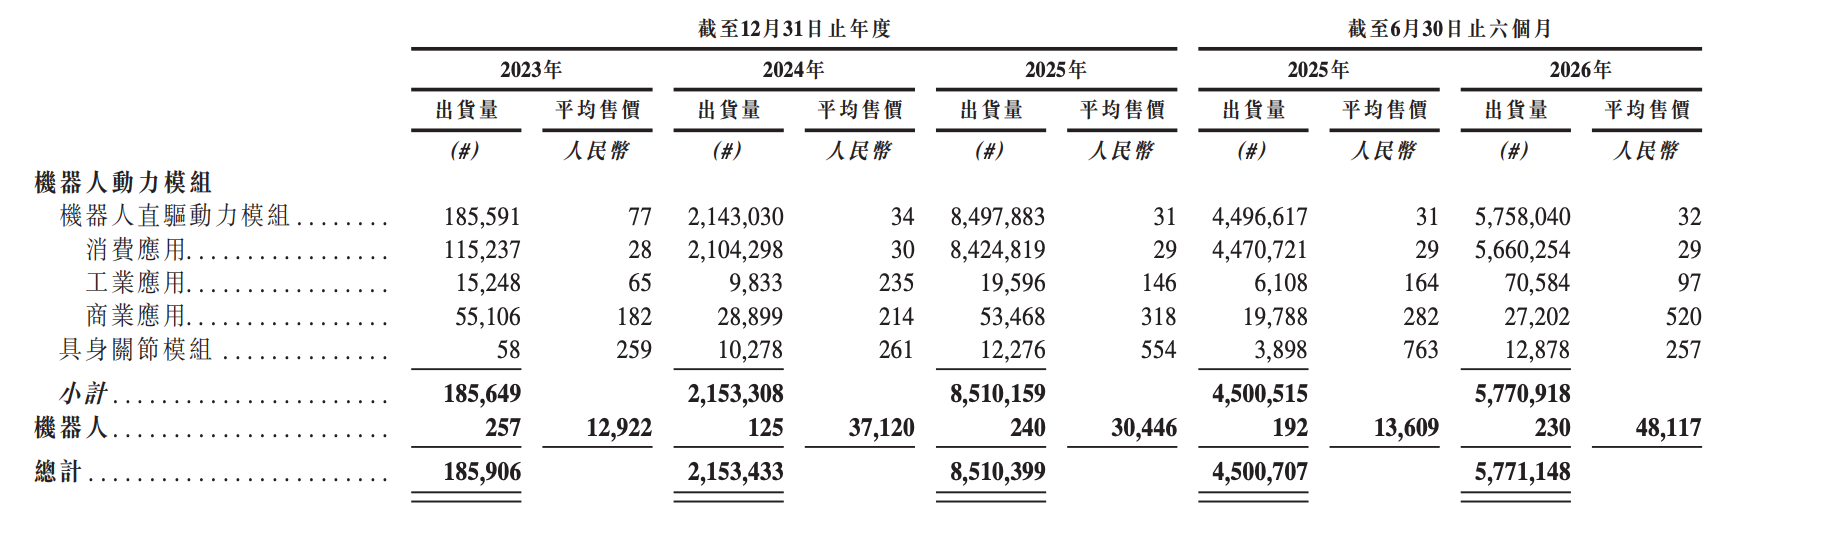
2023年-2025年及2026年上半年,用于消费应用的机器人直驱动力模组出货量均居本末科技出货量首位,占动力模组总出货量的多数,占比分别为62.1%、98.2%、99.1%及98.3%。
虽然用于工商业应用的机器人直驱动力模组及具身关节模组平均售价更高,但其出货量较低,波动较大。
而机器人出货量同期分别为257台、125台、240台及230台,平均售价从1.29万元涨至4.81万元,涨幅高达272.4%。
三、五大客户收入贡献占比达八成,客户数量连年提升
本末科技的客户主要包括消费机器人提供商、工商业机器人提供商及具身智能机器人提供商。
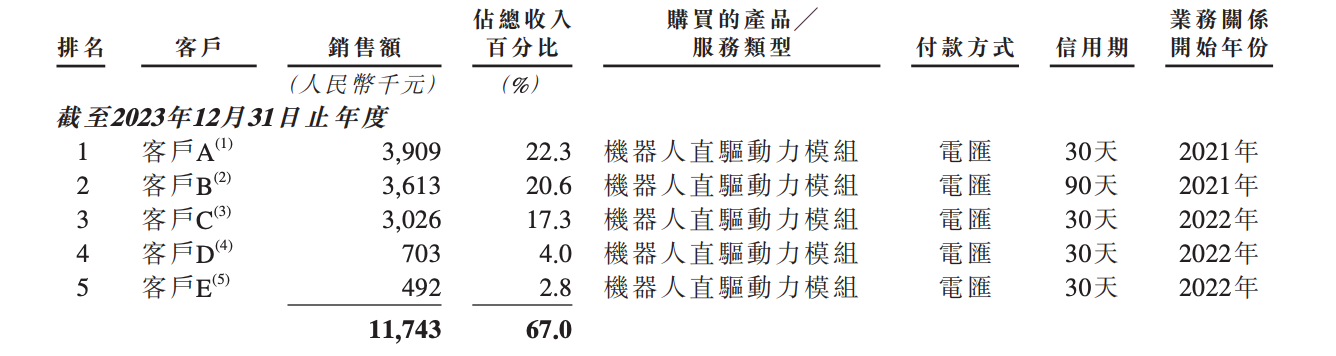
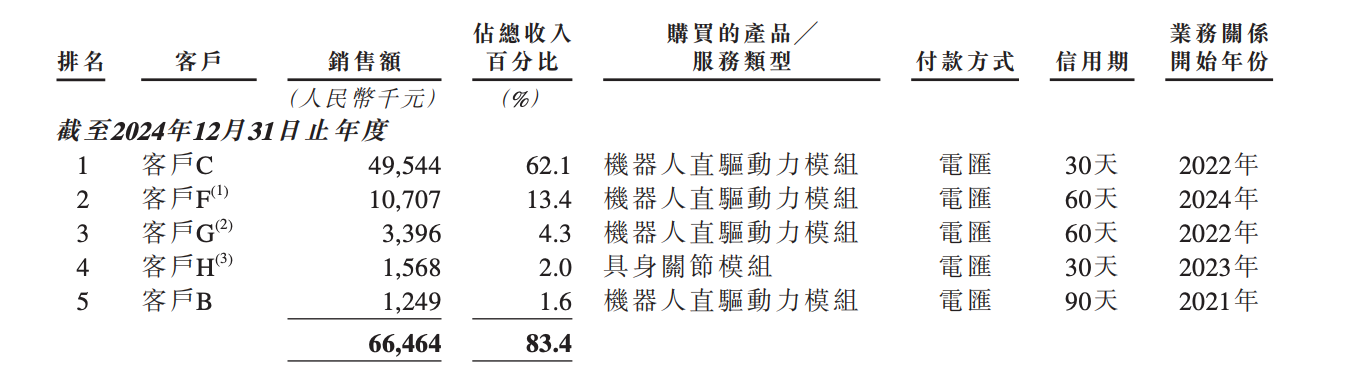
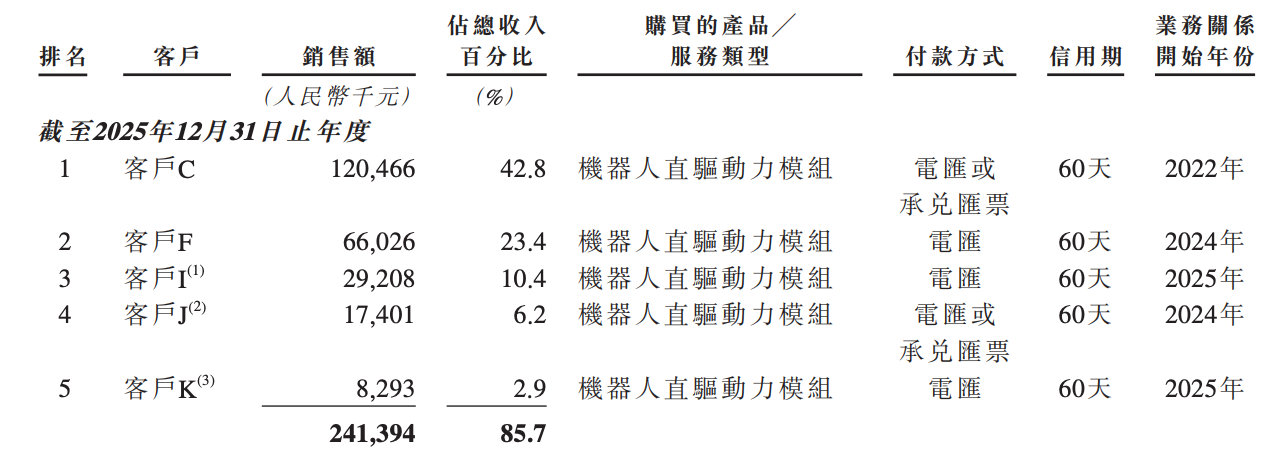
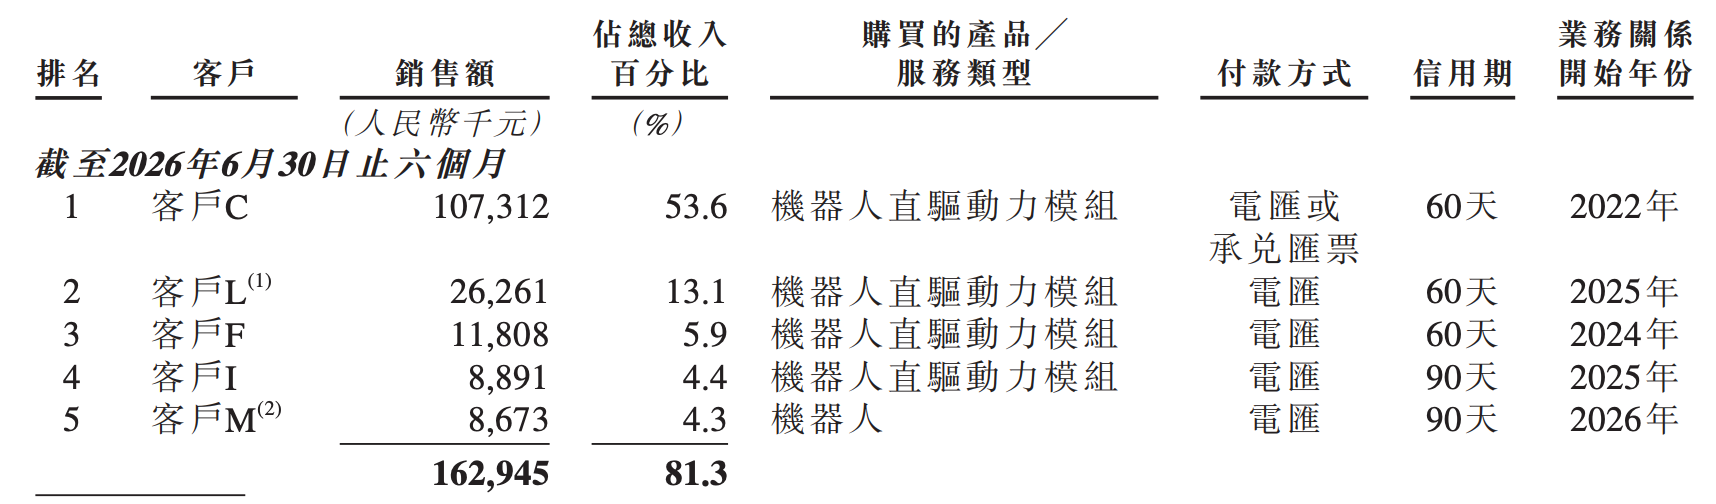
2023年-2025年及2026年上半年,本末科技来自前五大客户的收入分别约为0.12亿、0.67亿、2.41亿及1.63亿元,分别占该公司同期总收入的67.0%、83.4%、85.7%及81.3%。
同期,来自该公司最大客户的收入分别占总收入的22.3%、62.1%、42.8%及53.6%。本末科技承认,其面临客户集中度较高的风险。
本末科技的供应商主要为原材料及制造设备供应商。
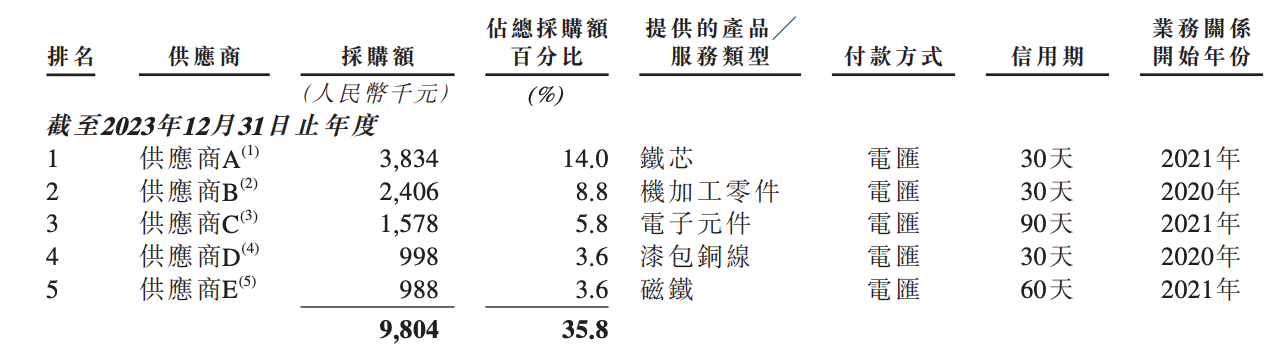
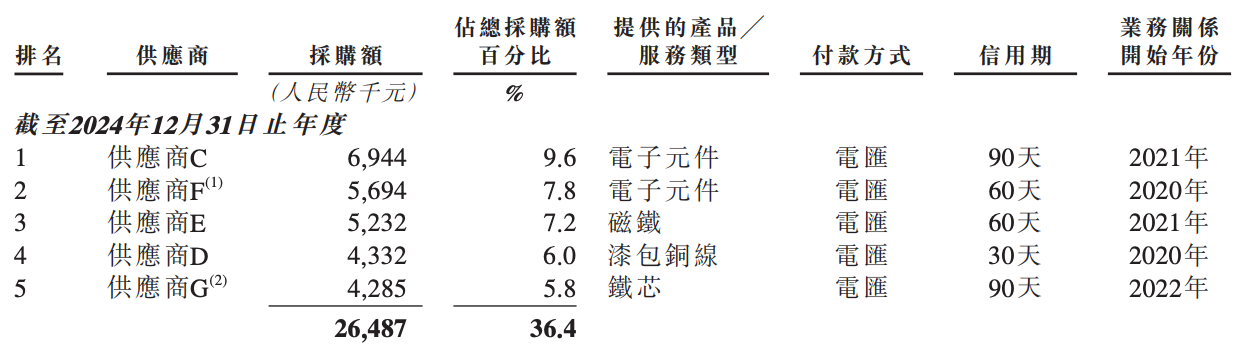
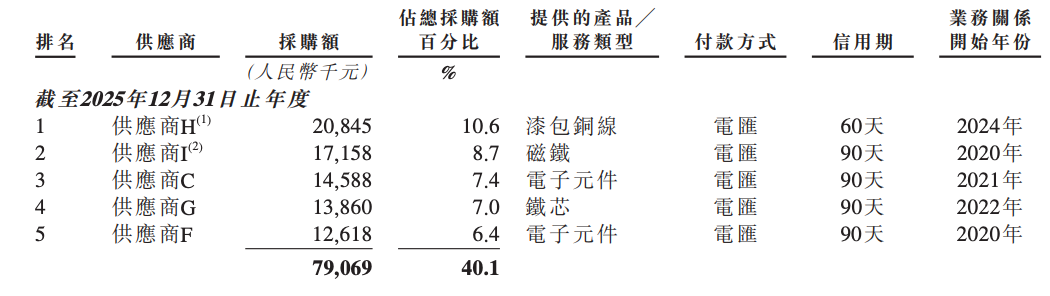
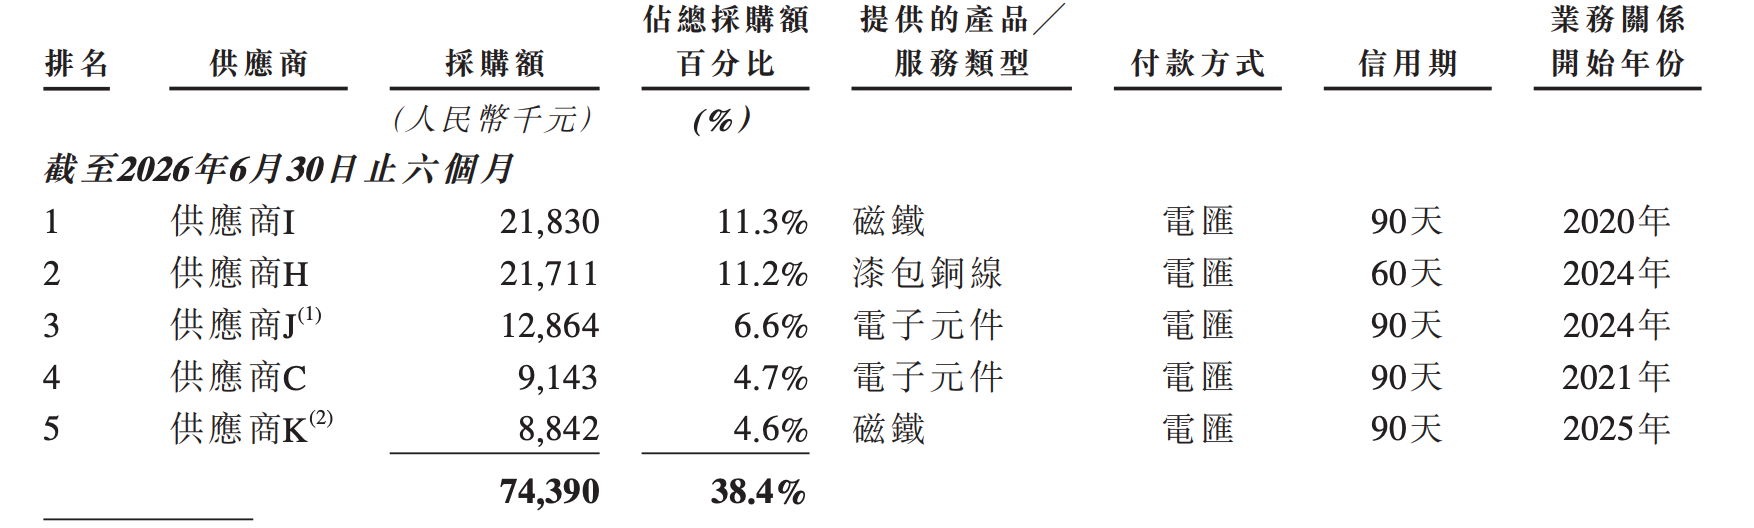
2023年-2025年及2026年上半年,本末科技向前五大供应商的采购额分别约为980.4万、2648.7万、7906.9万及7349.0万元,分别占该公司同期总采购额的35.8%、36.4%、40.1%及38.4%。
同期,该公司向最大供应商的采购额分别占总采购额的14.0%、9.6%、10.6%及11.3%。
2023年-2025年及2026年上半年,本末科技的客户数量分别为215、269、288和199名。
相比2025年上半年的154名客户,2026年上半年增至199名,同比增加45名。
四、李泽湘押注,创始人张笛持股比例达41.3%
本末科技董事会目前由九名董事组成,包括三名执行董事、三名非执行董事及三名独立非执行董事。
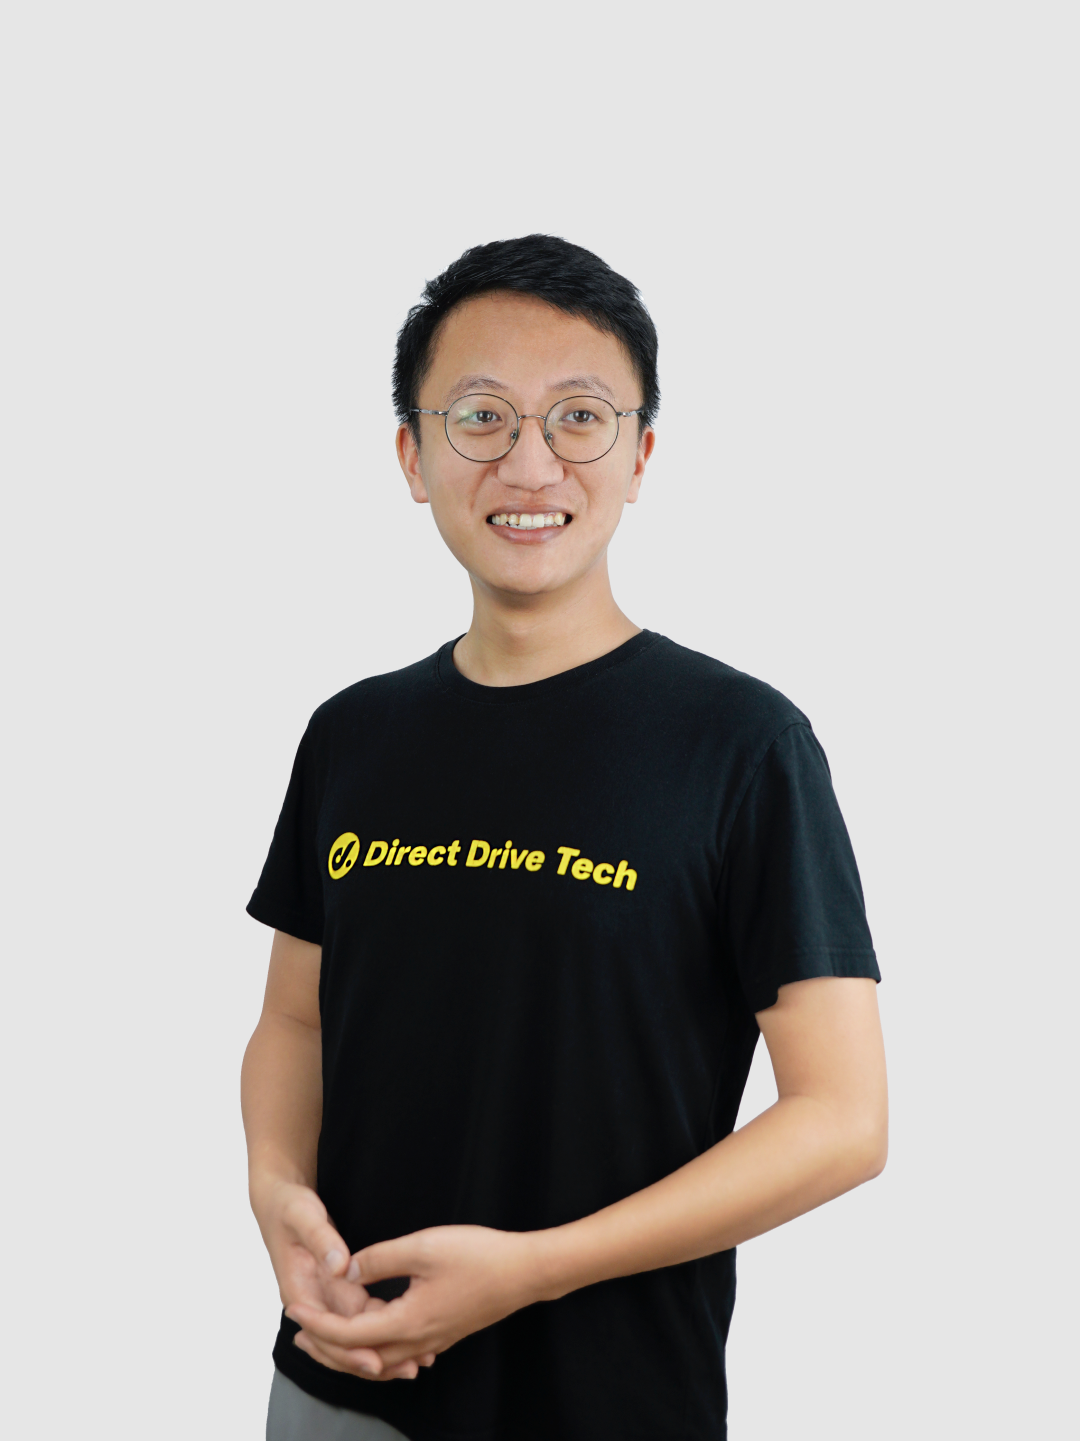
▲张笛(来源:北京理工大学校友会)
据媒体报道,本末科技创始人、执行董事、董事长兼CEO张笛曾就读于香港科技大学ECE机器人学院。
招股书显示,张笛于2016年获得北京理工大学机械工程学士学位,也曾师从机器人领域权威李泽湘教授,主要负责该公司的整体管理、战略规划以及主要业务及运营事项的决策。
IPO前,张笛通过沃壤众合、沃壤众创及固源投资,合计控制公司41.3%的股权。
刘许洋为执行董事兼总裁,博士毕业于香港大学电机电子工程系,拥有10年机器人行业研发经验。作为本末科技研发团队的负责人,他主导该公司三大核心技术支柱的开发及持续优化。
以下为本末科技IPO前股权架构图:
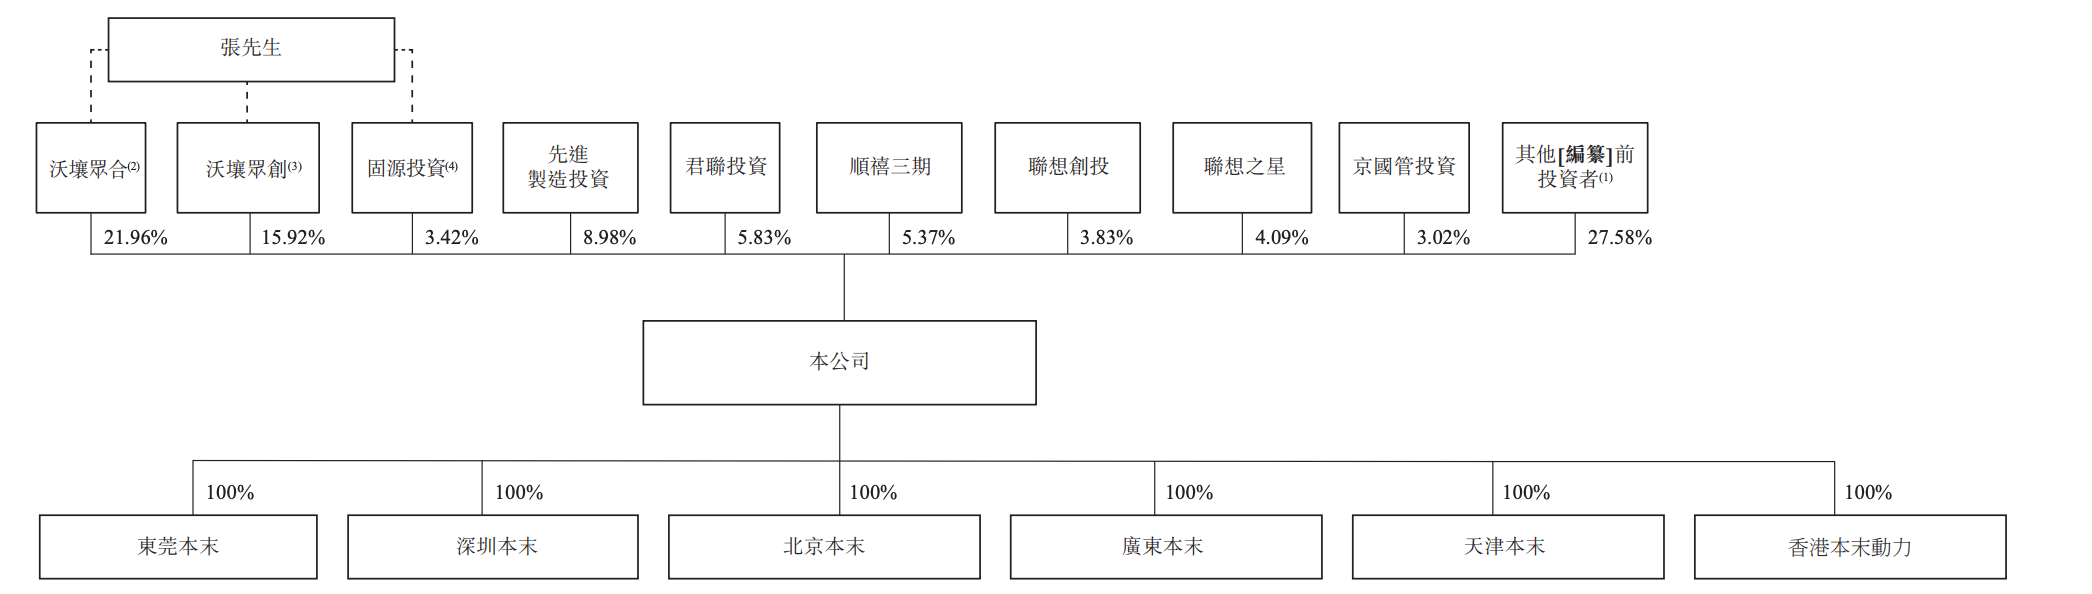
IPO前,北京国管及海淀国资委为第一大外部股东,总持股比例达21.06%;联想持股7.91%;其余包括大米创投(艾民)、松禾资本、君联资本、奇绩创坛、五源资本在内的股东持股比例低于6%。
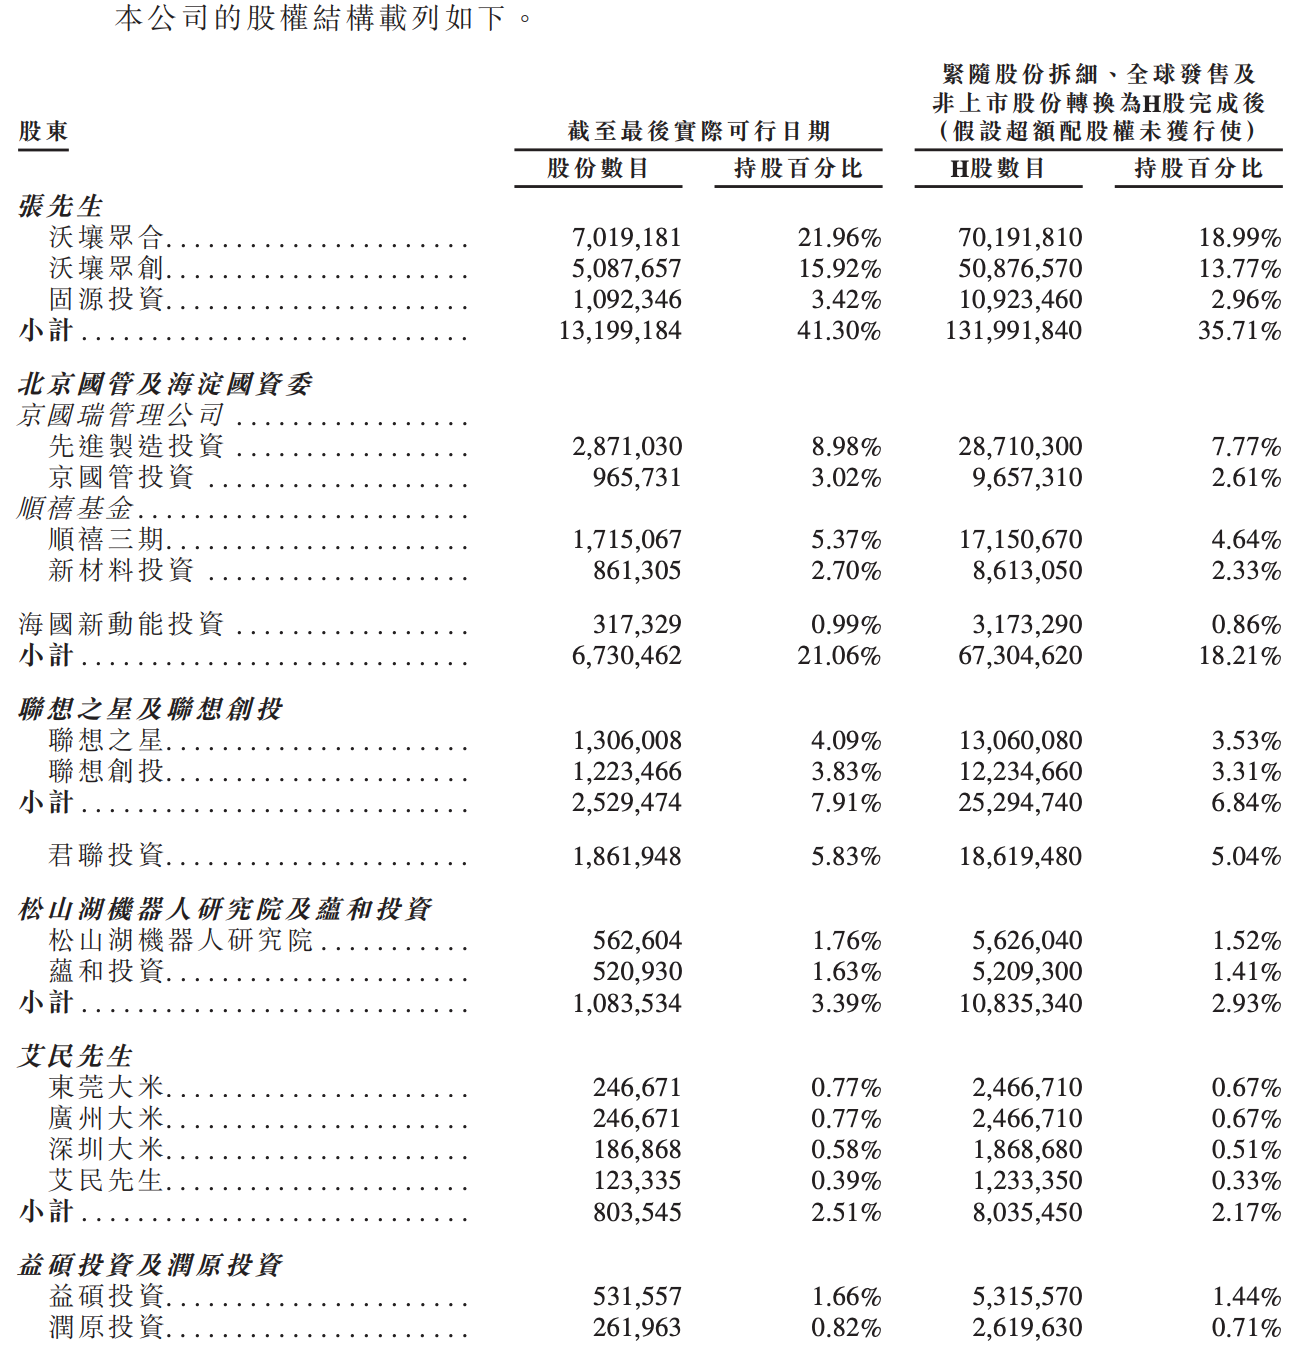
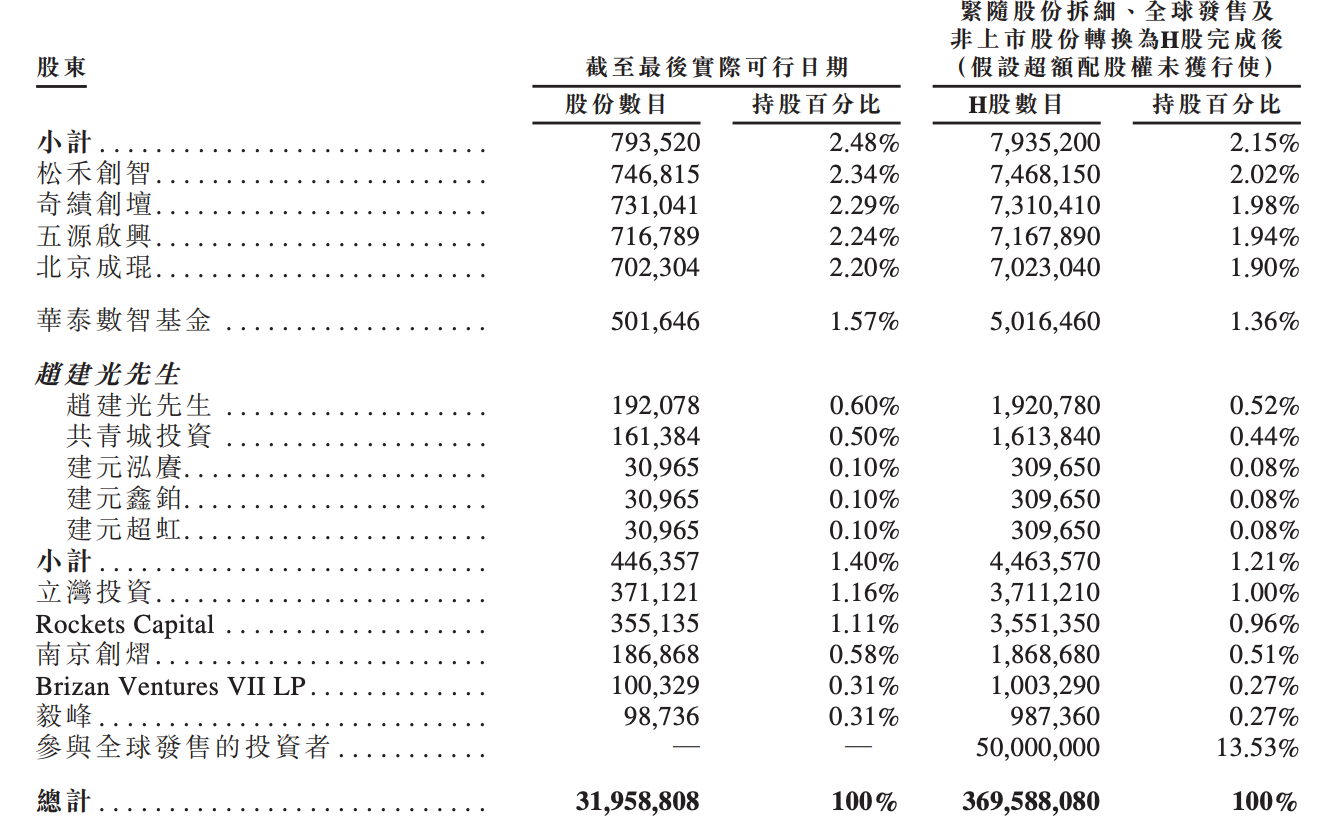
值得注意的是,李泽湘目前为本末科技顾问,他曾于2021年3月-2024年3月担任该公司非执行董事,如今通过其控制的松山湖机器人研究院及蕴和投资持股3.39%。
结语:直驱起家,未来还能走多远?
与其说本末科技是一家机器人公司,不如说它是机器人产业链上的“卖铲人”:不赌谁最终会赢,而是把直驱动力模组卖给所有进场的玩家。如今,具身智能的热潮又给了它新的想象空间,只要下游整机放量,模组的需求就会跟着涨。
当然,零部件生意也有零部件生意的挑战:收入结构单一、大客户集中、高价值的工商业和具身关节模组收入还在爬坡,都是本末科技需要解决的难题。
但能把一门“卖零件”的生意做到细分市场的六成份额、送上港交所,本身已经说明了这门生意的价值。接下来的问题或许只有一个:这家以直驱起家的公司,能在更大的市场上走多远?
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”