日本,争夺“光芯片时代”
AI算力的下一场产能竞赛,正在从GPU延伸到硅光芯片。
晶圆代工厂Tower Semiconductor正在日本大举扩产硅光产能。Tower CEO Russell Ellwanger近日表示,AI数据中心正在推动硅光芯片需求快速增长,公司需要尽快扩大产能,日本将成为Tower全球最重要的光通信半导体生产基地之一。
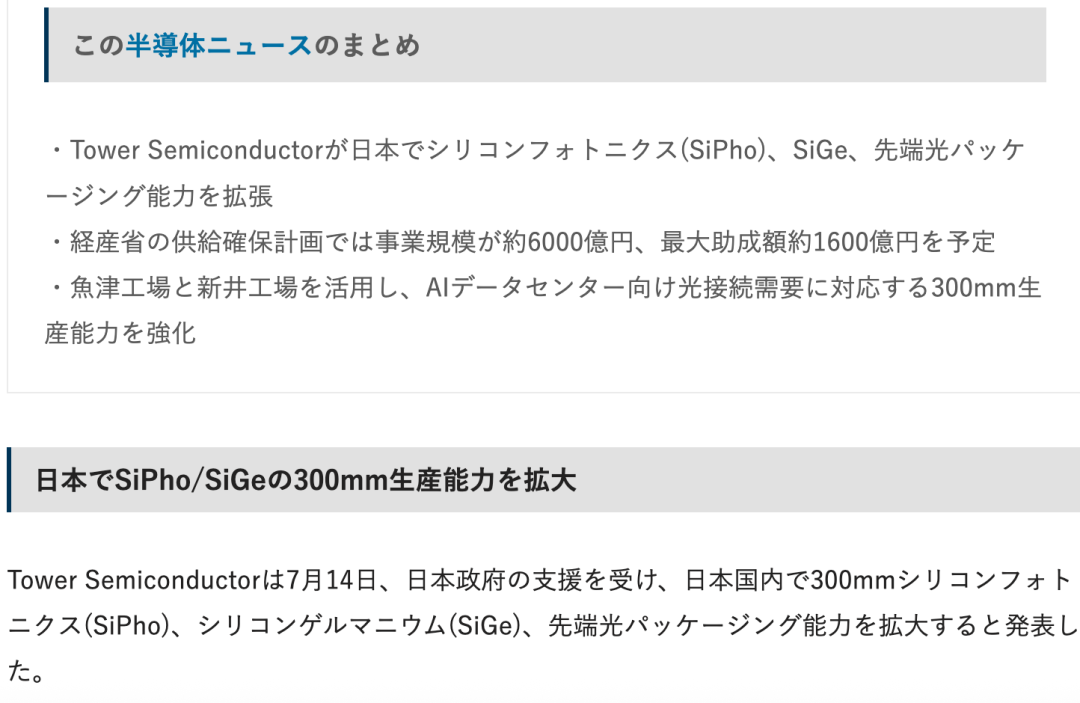
按照Tower此前公布的计划,公司将在日本投入超过6000亿日元,约合40亿美元,重点扩充300毫米硅光、硅锗以及先进光学封装能力。其中,日本政府计划提供最高约1600亿日元、约10亿美元支持。
对于Tower而言,这不仅是一轮普通的晶圆厂扩产,更是一场面向AI数据中心、800G/1.6T光模块、NPO和CPO时代的长期押注。
一、AI把硅光推向扩产周期
为什么Tower现在必须扩产?
核心原因只有一个:AI服务器之间需要传输的数据越来越多。
当AI集群从数千颗GPU扩大到数万甚至十万颗GPU之后,真正制约算力规模的不再只是GPU本身,还包括GPU之间如何高速交换数据。传统铜互连在距离、带宽、信号完整性和功耗方面面临越来越大的压力,光互连因此开始不断向服务器和芯片靠近。
硅光技术的价值,就是利用成熟硅工艺制造调制器、光电探测器、波导等光子器件,并与电子芯片协同工作,让高速数据更多通过光信号完成传输。
这也是为什么800G之后,1.6T光模块、硅光、NPO和CPO正在成为AI数据中心产业链的核心关键词。
Tower CEO Ellwanger表示,目前硅光芯片市场需求非常高,公司必须尽快增加产能。
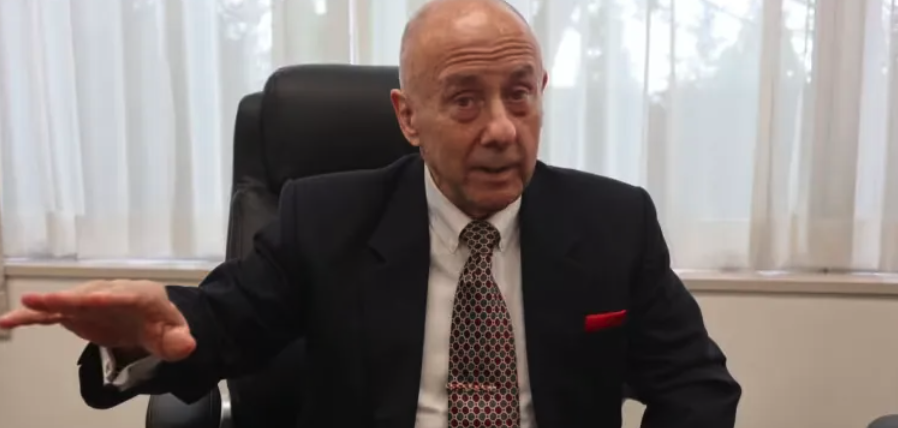
△Tower Semiconductor首席执行官Russell Ellwanger
Tower披露的信息显示,其硅光业务已经进入高速增长阶段。公司不仅在锁定未来订单,也开始提前布局2027年乃至2028年的产能。
换句话说,Tower现在争夺的已经不是今天的光模块订单,而是未来数年AI光互连基础设施的制造入口。
二、Tower为什么押注硅光?
Tower与台积电、三星、英特尔不同,它并不以最先进的CPU、GPU逻辑制程为主要战场,而是长期聚焦特色工艺晶圆代工。
Tower的技术版图覆盖硅光、硅锗SiGe、射频RF、电源管理、图像传感器等领域。在AI时代,这种看起来并不追逐“2nm、1.4nm”的路线,反而获得了新的增长机会。
因为AI服务器除了GPU,还需要大量高速网络芯片、光模块、光电芯片和高速模拟器件。
尤其在硅光领域,Tower已经形成较深的工艺积累。
Tower的PH18DA等平台面向高速光通信应用,可集成激光器、光放大器、调制器和光电探测器等器件,为800G、1.6T以及下一代高速光互连提供制造基础。
这让Tower成为AI光通信产业链中一个非常特殊的角色:它不生产GPU,却可能制造连接大量GPU所需要的关键硅光芯片。
三、40亿美元押注日本
Tower此次日本扩产计划的规模超过6000亿日元,约合40亿美元,主要围绕两条路线推进。
第一条路线,是利用Tower在日本现有晶圆厂迅速扩大硅光产能。
Tower计划改造位于新潟县妙高市的新井工厂,将相关制造资源用于300毫米硅光和先进光学相关生产;与此同时,公司还将进一步提高富山县鱼津Fab 7的300毫米晶圆制造能力。
Fab 7目前已经具备硅锗和硅光相关制造基础,因此相比从零建设一座全新的晶圆厂,Tower能够更快完成设备导入、工艺验证和量产爬坡。
Tower预计,这部分新增能力将在2027年第四季度达到量产准备状态。
第二条路线则更加激进。
Tower计划在Fab 7附近继续建设新的300毫米制造设施,进一步扩大硅光和硅锗产能,新产能预计从2029年前后开始对公司收入产生实质贡献。
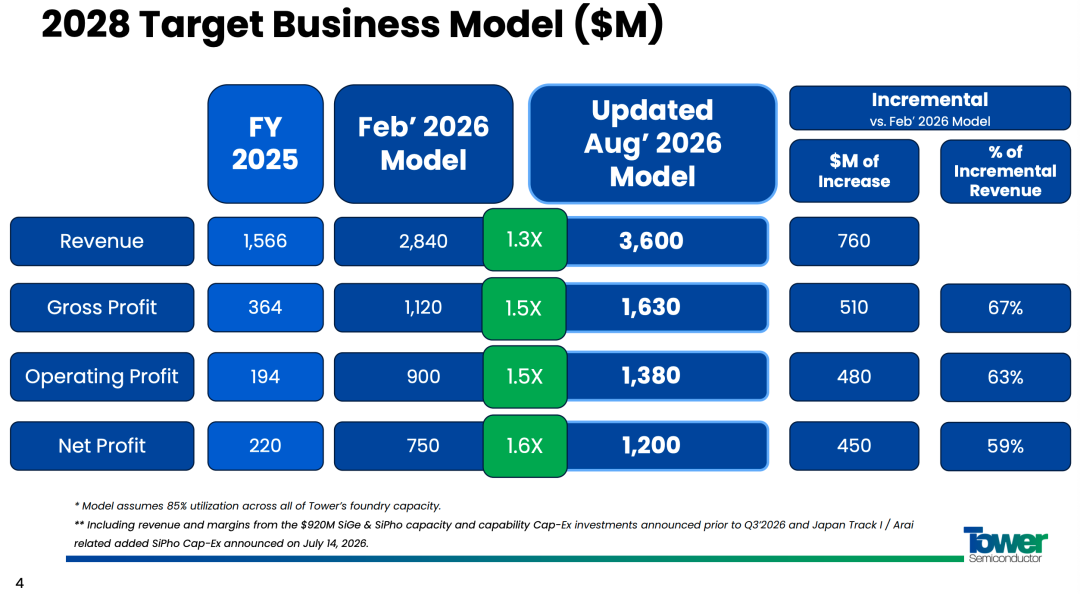
按照Tower的规划,相关项目完成后,其日本300毫米晶圆等效产能有望达到每月约4.5万片。
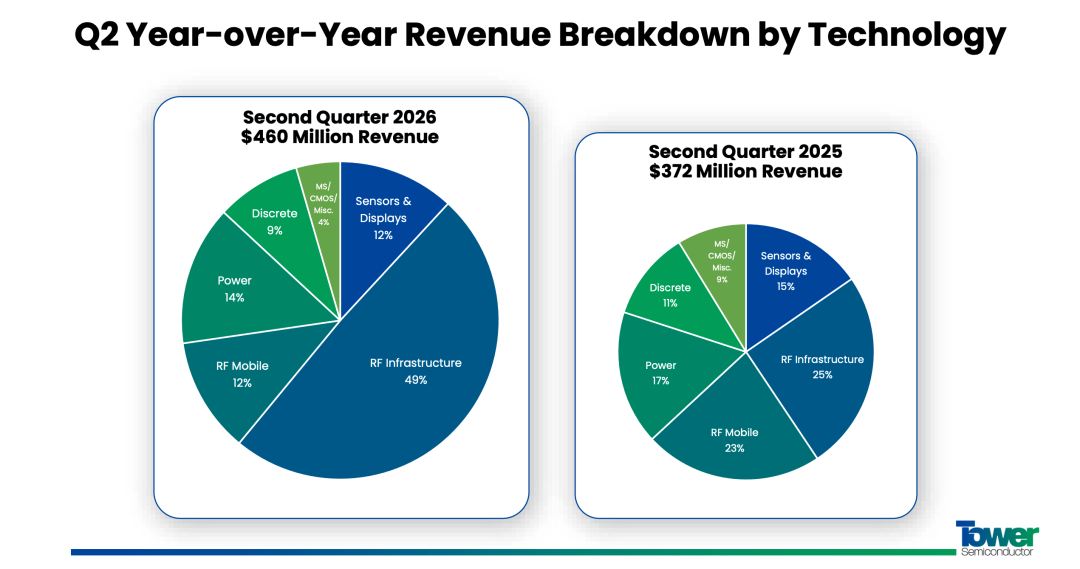
这意味着,日本将成为Tower下一轮硅光扩张最重要的制造基地之一。(如图-2028年)
四、日本为什么给Tower 10亿美元?
Tower大规模投资日本的背后,还有日本政府推动半导体供应链重建的战略。
日本经济产业省计划为Tower项目提供最高约1600亿日元支持,约合10亿美元,重点支持硅光、硅锗等下一代通信半导体制造能力。
日本政府近年来已经先后支持台积电熊本工厂、Rapidus先进逻辑项目以及多项半导体材料、设备和封装项目,而Tower所代表的硅光制造能力,则补上了AI高速光互连这一环。
根据相关安排,Tower需要承担长期生产和供应责任,在出现半导体供应紧张等情况下,日本市场也将获得相应供应保障。
因此,这笔补贴并不仅仅是“请Tower来日本建厂”。
日本真正希望获得的,是一个能够服务未来AI数据中心、光通信以及光电融合产业的关键制造节点。
五、Tower日本布局还有一个优势:松下留下的人
Tower选择日本,还有一个经常被忽略的原因——人才。
Tower早在2014年就通过与松下成立TPSCo进入日本,并接手松下位于北陆地区的半导体制造资源。
虽然松下后来逐步退出部分半导体制造业务,但大量拥有晶圆制造经验的工程师、工艺人员和产业基础被保留下来。
对于半导体制造而言,这一点非常重要。
晶圆厂并不是买来设备就能生产。工艺整合、设备维护、良率提升、缺陷控制以及量产经验,需要长期积累。
因此Tower在日本扩产,相比完全从零建设新的制造基地,可以直接利用既有厂房、基础设施、工程团队和供应链体系。
这也是Tower选择继续重仓日本的重要原因。
(注:图片与本文无关)
六、真正的下一战:CPO
不过,Tower面临的竞争也正在升级。
过去硅光芯片更多应用在可插拔光模块中,但随着AI交换芯片带宽不断提高,光学器件正在越来越靠近交换ASIC和计算芯片。
于是产业开始从传统可插拔光模块走向NPO,再进一步走向CPO。
CPO,即Co-Packaged Optics,共封装光学。
它的核心思想,是把光引擎进一步靠近交换芯片,通过缩短高速电信号传输距离降低功耗和信号损耗。
这意味着未来硅光竞争将不只是“谁能够生产硅光芯片”,还包括谁能够把硅光、先进封装、交换ASIC、Chiplet和高速互连整合到一个系统中。
台积电、Tower、GlobalFoundries等晶圆代工企业都在围绕这一方向布局。
对于Tower来说,日本扩产的重要任务之一,就是为下一阶段CPO竞争提前准备制造能力。
七、Tower与日本NTT可能形成协同
日本还有一张重要的硅光牌——NTT。
NTT 集团 ≈ 中国电信 + 中国移动 + 中国信科 + 大型 IT 服务商(类似神州数码 / 华为政企)的混合体。
如果只看固网 + 光纤底座,最接近中国电信;旗下移动子公司 NTT DOCOMO≈中国移动;NTT DATA 则是顶级 IT 集成商。
NTT长期推动IOWN(Innovative Optical and Wireless Network)计划,希望利用光电融合技术降低数据中心和通信网络的能耗。
其中一个重要方向,就是让“光”不断向计算系统内部移动。
从数据中心之间的光连接,到服务器之间,再到板级甚至芯片附近的光互连,光电融合正在成为日本下一代通信产业的重要技术路线。
NTT Innovative Devices、新光电气、博通以及Accton等企业已经围绕光引擎、基板、交换ASIC和系统集成展开合作。
Tower恰好能够提供其中关键的一环:硅光和硅锗晶圆制造。
如果未来双方进一步深化合作,日本可能逐步形成:
硅光晶圆制造 → 光引擎 → 先进基板 → CPO/NPO → 交换机 → AI数据中心
这样一条更加完整的产业链。
Ellwanger在谈到与NTT潜在合作时表示存在可能性,但目前尚未公布具体合作细节。
八、日本正在争夺“光芯片时代”
日本在先进逻辑制造领域曾经大幅落后台积电和三星,但AI时代给了日本一个重新布局半导体产业的窗口。
这个窗口不一定只是2nm。
硅光、硅锗、先进封装、光电融合、CPO、高速光模块,同样可能成为未来十年半导体产业的重要增长方向。
Tower投资40亿美元扩产日本,因此值得放到更大的产业背景下理解。
一边是Tower需要大量硅光产能满足AI数据中心需求;另一边是日本希望重新建立关键半导体制造能力。Tower需要日本的工程师、制造基础和政策支持,日本则需要Tower的硅光工艺和全球客户。
双方的利益在AI光互连这个时间点发生了交汇。
当GPU越来越快、AI集群越来越大,数据如何在几十万颗芯片之间移动,将成为新的瓶颈。
过去二十年,半导体产业最重要的问题之一是:谁能制造最先进的晶体管?
未来十年,另一个问题可能越来越重要:
谁能够把数十万颗AI芯片,用更快、更低功耗的光连接起来?
Tower正在用40亿美元押注这个答案。