从B站UP主到500亿上市公司,33岁天才少年再闯港交所



文|《中国企业家》见习记者 林秋艺
记者 王怡洁
见习编辑|李原 编辑|何伊凡
头图来源|视觉中国
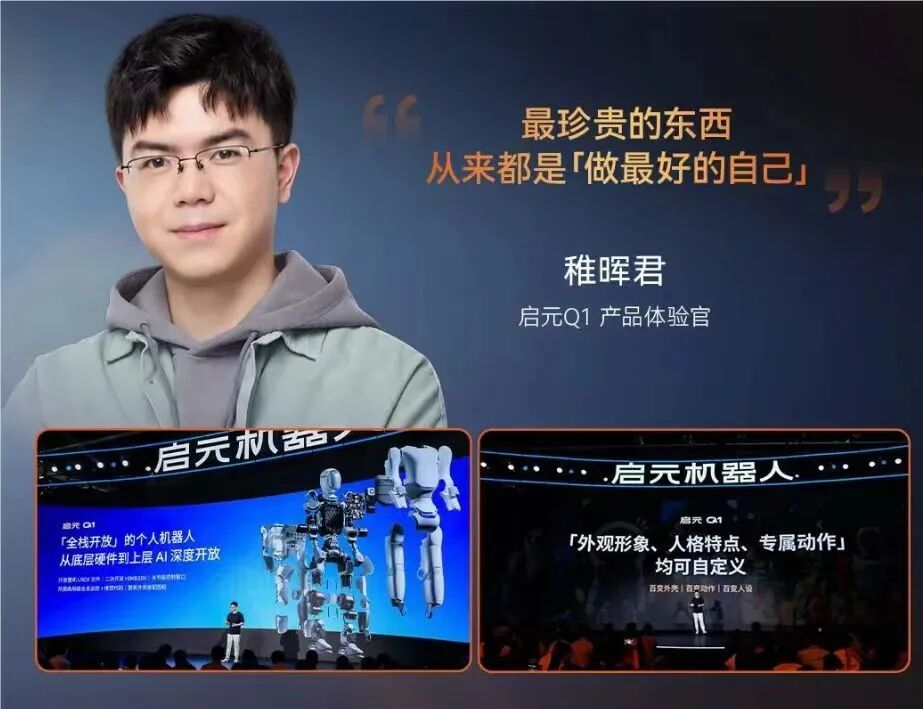
9月20日晚,启元机器人在上海召开发布会,彭志辉(稚晖君)站上舞台。他的身份有一长串:华为前“天才少年”、智元机器人联合创始人、总裁兼CTO,以及A股上市公司上纬新材的董事长。但发布会上,他更多称自己为“产品体验官”。
启元是上纬新材旗下的消费级机器人品牌。上纬新材本是一家做风电叶片材料和环保耐腐蚀材料的科创板公司,2025年,智元方面通过协议转让加要约收购,以约21亿元拿下了它63.62%的控股权。
虽然智元多次否认这笔交易是“借壳”,但上纬新材的股价由此一飞冲天,背后无疑借助了智元机器人的概念加持。
2025年,上纬新材全年涨幅超过1800%,市值从30多亿元来到了如今约550亿元。相比之下,7月24日确认启动赴港上市流程的智元机器人,基石投资人给出的目标估值只有400亿至500亿港元。
此次发布会,启元推出Q1、T1两款个人机器人,起售价19999元,把能走路、能对话的双足人形机器人价格一次性打到2万元以下,10月1日发货——此前这个品类的标杆是宇树R1的3.99万元。
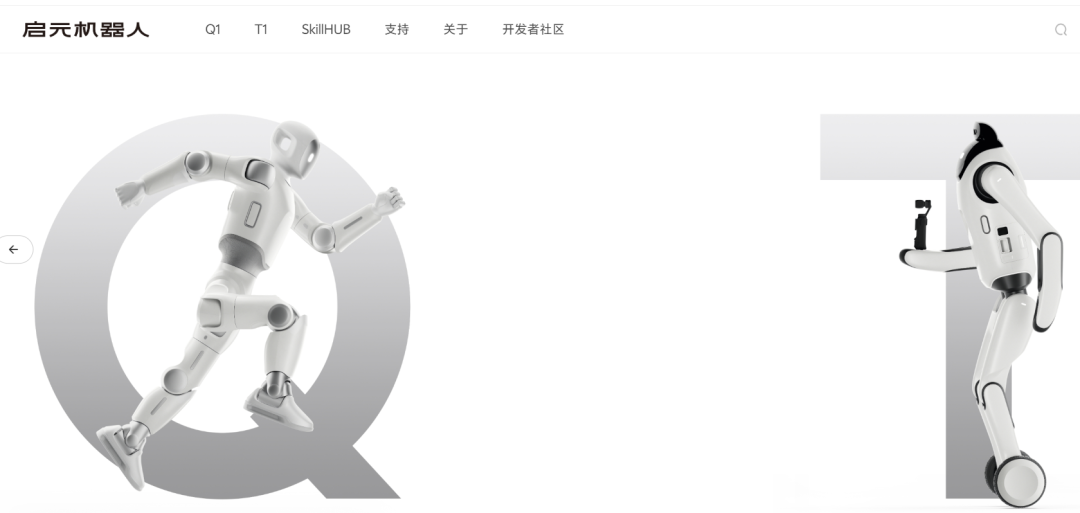
来源:启元官网截图
从资本运作看,智元做的是远征、灵犀、精灵、酷拓四大产品线的B端生意,客户主要是工业和商用场景,目标是奔赴港股;留在A股的上纬新材讲的则是C端故事。两头可以共享“智元系”的技术、供应链和品牌背书。
不过,这个故事在去年燥热的具身智能市场里成立,如今正被画上越来越多的问号。发布会前一周多,梅卡曼德创始人邵天兰在朋友圈连续开炮,称一批“攒局型”具身智能企业靠数采中心和关联交易做出“虚假的、不可持续的收入”。
发布会次日,上纬新材股价盘中冲高近7%,尾盘收跌4.14%。一个问题难以回避:启元机器人的收入,成色几何?要多大程度上借势智元的资本力量?
把双足人形打到“手机价”
启元机器人,算是智元系第一次正式进军个人机器人市场。19999元的起售价,大致相当于用一台高端手机的预算,买一台双足人形机器人;探索版售价26999元,Q1高88厘米、重15公斤,可折叠塞进背包。
启元做产品的方法,带着明显的智元印记。彭志辉表示,团队走访了几十个家庭,把Q1的身高定在88厘米——接近两三岁孩子的视线高度,让它能自然地融入家庭空间。
他在台上花了很长篇幅讲用户怎么给机器人3D打印换外壳。支撑这套产品定义的底层是启元自研的“鸡蛋关节”:重260克、直径47毫米,峰值扭矩密度85N·m/kg,关节被缩到了鸡蛋大小,双足机器人才有可能压进背包、价格压进2万元。
来源:启元机器人官方公众号截图
营销打法上,启元明显在向消费电子取经:发布会现场,黄晓明、胡军、田亮夫妇轮番登场,上海主会场与全国7座城市的体验店同步联动,走的是“先造声势、再铺渠道”的路子。
商业模式上,启元也借助了智元系的供应链与量产能力摊薄成本——智元机器人2026年3月已下线第1万台,6月底来到15000台。生长在已经跑通量产的体系里,也是启元区别于具身创业公司的最大底气。
在资本层面,2026年半年报显示,上纬新材归母净利润亏损1.67亿元,核心原因是机器人业务1.64亿元的研发投入,占整体研发投入九成以上;新业务虽未贡献量产收入,但已带来2.1亿元预收货款。
8月,上纬新材发布的股权激励计划,也同时明确了其未来的发展目标:2026年新业务收入占总收入的比例不低于25%,2027年较2026年增长不低于160%,2028年要比2026年净增700%以上。
换句话说,启元要走的是一条标准的产品化路线:定义产品、压出价格、铺好渠道,然后用销量和收入增速回答质疑。
彭志辉说:智元系拆分的逻辑是“场景解耦、专业化深耕”。上纬新材CEO田华对此的解释是:机器人分工业、家用和个人三层,启元做个人和家庭。
可以说,两家机器人本体的商业逻辑是,一家主攻工业和商用,一家面向个人用户,对外共享智元系的背书,对内按场景分市场。
智元的“名片”
这个故事里,彭志辉在智元和启元两头,都是关键人物。
他1993年出生在江西吉安农村,父母都是普通工薪阶层。他本硕就读于电子科技大学,毕业后进入OPPO研究院做AI算法工程师,业余时间在B站上传自己的硬核发明——成本不足1万元的自动驾驶自行车、能给葡萄缝针的机械臂——让他攒下280多万粉丝,得了个“野生钢铁侠”的名号。
2020年,他通过七轮面试,以最高档201万元年薪入选华为“天才少年”,进入上海AI研究所做昇腾芯片和AI算法研究。任正非后来在华为内部讲话里专门提到了这个研究自动驾驶自行车的年轻人。
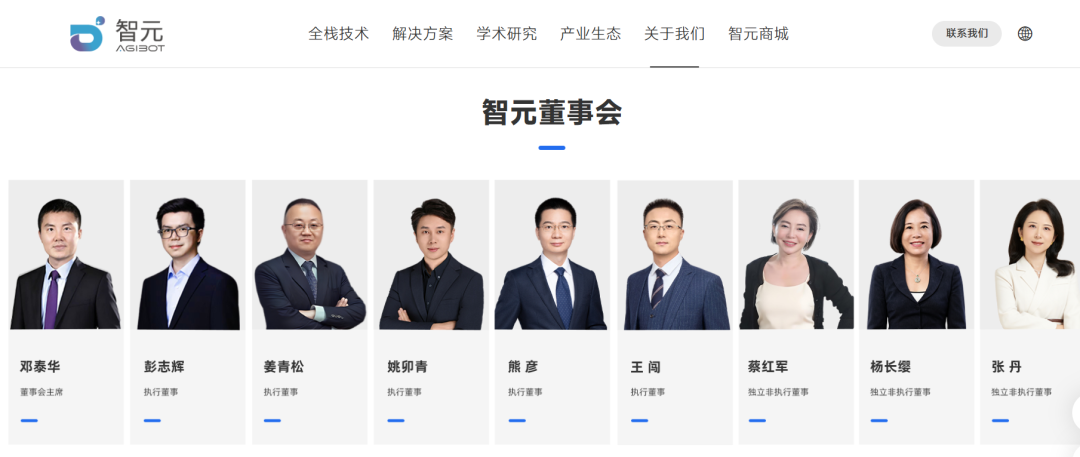
2022年底,彭志辉离开华为,与邓泰华“牵手”。1977年出生的邓泰华在华为干了二十多年,一路做到公司副总裁、计算产品线总裁。他邀约这位天才少年一起创业,2023年2月,智元成立。公开身份上,邓泰华任董事长兼CEO,管经营、资本和供应链;稚晖君任总裁兼CTO,管技术,也担当智元的“名片”。
来源:智元官网
二人联手后,智元的成长速度,在国内机器人行业几乎没有先例。邓泰华在今年4月的合作伙伴大会上披露,智元2023年营收约30万元,2024年约6000万元,2025年突破10.5亿元,是中国最快实现收入超10亿元的机器人公司。
2026年的增长还在提速,一季度单季收入超过10亿元,一个季度赚到了2025年全年的钱。智元的亏损也连年收窄,2023年到2025年归母净利润分别是负1.03亿元、负9536万元、负8354万元。
量产是另一条爬坡曲线:2026年6月底,智元第15000台机器人下线。今年上半年,市场研究机构SAG统计,智元以44%的出货份额登顶全球。
围绕机器人本体,智元还孵化出了一批生态公司:做灵巧手的临界点、做租赁平台的擎天租、做数据采集的觅蜂,四足业务则拆成智元酷拓,由邓泰华亲自挂帅。
邓泰华给智元定下了“358宏图”:2025年营收10亿元,2027年破百亿,2030年冲千亿。他在4月的大会上说,“远征”系列已出货超2000台,今年二季度的产能已被预订完。
挤泡沫的时刻来了
但亮眼的出货量和营收背后,买智元机器人的用户是谁?
目前,智元人形机器人的主要采购方仍来自机构方。据《财经》报道,智元直接或间接中标的国资背景项目超过十个,多个项目金额在千万元级别。
例如,2025年7月,智元中标珠海智汇元启科技有限公司的数采及展演机器人采购项目,金额1273.6万元,而这家采购方本身就是智元参与成立的合资公司——智元持股30%,持股40%的是珠海华发旗下的国资公司,后者同时还是智元的股东。
这套打法在圈内不算秘密。今年2月,一位业内核心人士告诉《中国企业家》,不少项目都在用类似方式运转:由平台背书,建立数据采集中心。卖机器人的钱确认为收入,回购数据的钱计入研发费用而非成本,利润表上便呈现出收入高增、研发高投入。
数采本身并非原罪,数据饥渴是全行业共同的难题,构建高质量真机数据采集系统,把机器人卖给机构是行业的普遍现象,本质原因是机器人的商业化落地能力还不够成熟。
来源:AI生成
但一旦走到IPO门前,订单成色和收入确认方式就是要写进招股书、经受审计和问询检验的问题。智元IPO由中金公司、中信证券和摩根士丹利共同承销,按基石投资人给出的400亿至500亿港元估值计算,对应2025年营收的市销率约32倍到41倍——对标宇树IPO时约24倍的PS,溢价明显。
彭志辉的终考,也正赶上整个行业的挤泡沫时刻。
8月19日上市的宇树,市值已从4449亿元的高点连续回调,最新市值已跌破2000亿元。梅卡曼德9月1日在港交所挂牌,公开发售录得约3834倍超额认购,刷新了港股机器人IPO的认购纪录,但上市首日却破发,随后几个交易日最大回撤约26%。
与资本的火热相比,具身智能的用户市场还远未教育成熟。
据人形机器人场景应用联盟统计,2026年上半年,国内公开披露的人形、具身机器人中标项目共218个,总金额17.23亿元,其中教育科研机构采购占55.5%,政府及国资公共平台占20.6%,工业企业订单只占21.1%,而且大多是样机测试、展厅展示和实训试点,并非产线上的常态化复购。
监管也在逐步收紧口子。8月28日,国家发展改革委在例行发布会上公开表示,机器人产业必须坚持因地制宜、健康有序发展。另据“凤凰网财经”报道,一家头部具身智能公司在IPO审计中收入被砍掉一半,原因是近一半收入属于关联交易和零碎收入。
虽然数采有真实需求,但在港交所在审的机器人及具身智能企业已经超过50家的今天,收入成色是每家公司都绕不开的必答题。
9月20日发布会结尾,稚晖君的表达好像这道问题的答案:“机器人真正走向个人,不只是把技术做得更强,更重要的是让它真正进入每个人的生活与创造之中。”
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”